ธุรกิจไม่ไปต่อแล้ว แต่บริษัทยังอยู่ในทะเบียน หน้าที่ปิดงบ ยื่นภาษี และค่าปรับก็ยังเดินต่อทุกปี การเลิกบริษัทที่ถูกต้องจึงไม่ใช่แค่ "หยุดขาย" แต่ต้องผ่านสองฝั่งให้ครบ คือฝั่งกรมพัฒนาธุรกิจการค้า (DBD) ตั้งแต่ลงมติเลิก จดทะเบียนเลิก ชำระบัญชี จนจดทะเบียนเสร็จการชำระบัญชี และฝั่งกรมสรรพากร ทั้งแจ้งเลิกกิจการ ภ.พ.09 และ ภ.ง.ด.50 รอบสุดท้าย บทความนี้รวมทุกขั้นตอน กำหนดเวลา และไทม์ไลน์ตัวอย่างไว้ในหน้าเดียว
สรุปเร็ว: บริษัทจำกัดเลิกได้ด้วยมติพิเศษของที่ประชุมผู้ถือหุ้น (ไม่ต่ำกว่า 3 ใน 4 ของจำนวนเสียงของผู้ถือหุ้นที่มาประชุมและมีสิทธิออกเสียง) โดยส่งหนังสือนัดประชุมก่อนวันประชุมไม่น้อยกว่า 14 วัน จากนั้นผู้ชำระบัญชีต้องจดทะเบียนเลิก ลงประกาศในหนังสือพิมพ์ และส่งจดหมายลงทะเบียนแจ้งเจ้าหนี้ ภายใน 14 วันนับแต่วันเลิก ฝั่งสรรพากรต้องแจ้งการเลิกภายใน 15 วันนับแต่วันที่นายทะเบียนรับจดทะเบียนเลิก วันนั้นถือเป็นวันสุดท้ายของรอบบัญชี และต้องยื่น ภ.ง.ด.50 ภายใน 150 วัน ถ้าจด VAT ต้องยื่น ภ.พ.09 ภายใน 15 วันนับจากวันเลิกประกอบกิจการ ระหว่างชำระบัญชีต้องรายงานต่อนายทะเบียนทุก 3 เดือน เมื่อชำระบัญชีเสร็จและที่ประชุมอนุมัติรายงานแล้ว ต้องจดทะเบียนเสร็จการชำระบัญชีภายใน 14 วัน บริษัทจึงสิ้นสภาพนิติบุคคล
เลิกบริษัท กับ ชำระบัญชี ต่างกันอย่างไร
หลายคนเข้าใจว่า "จดเลิก" แล้วบริษัทก็หายไปทันที ความจริงตามประมวลกฎหมายแพ่งและพาณิชย์ (ป.พ.พ.) การปิดบริษัทมี 2 ช่วงที่แยกกัน
- การเลิกบริษัท คือการยุติการประกอบธุรกิจ เช่น ผู้ถือหุ้นลงมติพิเศษให้เลิก แล้วนำไปจดทะเบียนเลิกกับนายทะเบียน
- การชำระบัญชี คือการสะสางกิจการที่ค้างอยู่ให้จบ เช่น เก็บเงินจากลูกหนี้ ขายทรัพย์สิน ชำระหนี้ ยื่นภาษี แล้วคืนเงินที่เหลือให้ผู้ถือหุ้น เมื่อเสร็จแล้วจึงจดทะเบียนเสร็จการชำระบัญชี
ป.พ.พ. มาตรา 1249 กำหนดว่าบริษัทที่เลิกแล้วยังถือว่าตั้งอยู่ตราบเท่าเวลาที่จำเป็นเพื่อการชำระบัญชี และคู่มือของ DBD ระบุว่าเมื่อจดทะเบียนเสร็จการชำระบัญชีแล้ว การชำระบัญชีจึงสิ้นสุด และบริษัทสิ้นสภาพความเป็นนิติบุคคล ดังนั้นตราบใดที่ยังไม่จดทะเบียนเสร็จการชำระบัญชี บริษัทก็ยังมีหน้าที่ตามกฎหมายอยู่
บริษัทเลิกได้ด้วยเหตุอะไรบ้าง
ตามเอกสารขั้นตอนการจดทะเบียนเลิกบริษัทจำกัดของ DBD บริษัทเลิกได้ 3 ทาง
- เลิกโดยผลของกฎหมาย เช่น ข้อบังคับกำหนดเหตุเลิกไว้และเหตุนั้นเกิดขึ้น ตั้งบริษัทไว้มีกำหนดเวลาและครบเวลา ตั้งขึ้นเพื่อทำกิจการอย่างหนึ่งและทำเสร็จแล้ว หรือบริษัทล้มละลาย
- เลิกโดยความประสงค์ของผู้ถือหุ้น คือที่ประชุมผู้ถือหุ้นลงมติพิเศษให้เลิก (กรณีที่พบบ่อยที่สุดของ SME)
- เลิกโดยคำสั่งศาล เช่น บริษัทไม่เริ่มประกอบการภายใน 1 ปีนับแต่จดทะเบียน หรือหยุดทำการถึง 1 ปี การค้ามีแต่ขาดทุนและไม่มีหวังฟื้น หรือผู้ถือหุ้นเหลือไม่ถึง 2 คน
บทความนี้เน้นกรณีที่เจ้าของตัดสินใจเลิกเอง ซึ่งเริ่มจากการประชุมผู้ถือหุ้น
ขั้นตอนเลิกบริษัทและชำระบัญชี (บริษัทจำกัด)
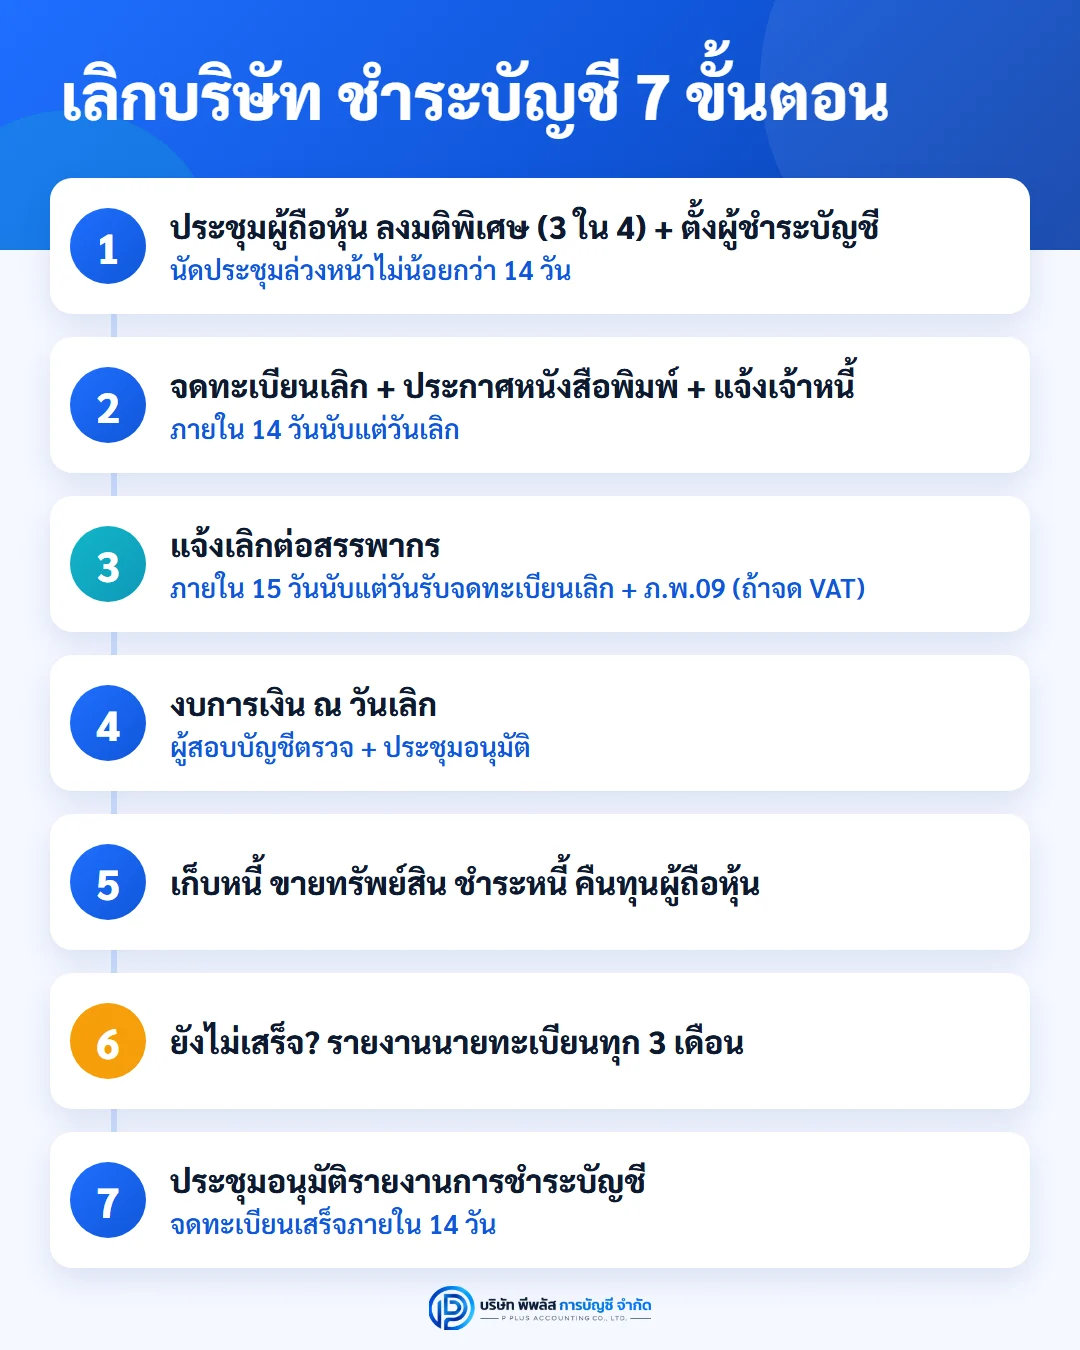
ขั้นที่ 1: เรียกประชุมผู้ถือหุ้นและลงมติพิเศษให้เลิกบริษัท
การเลิกบริษัทเป็นเรื่องที่กฎหมายกำหนดให้ต้องใช้มติพิเศษ ป.พ.พ. มาตรา 1194 กำหนดว่ามติพิเศษต้องได้คะแนนเสียงไม่ต่ำกว่า 3 ใน 4 ของจำนวนเสียงทั้งหมดของผู้ถือหุ้นที่มาประชุมและมีสิทธิออกเสียง
เรื่องหนังสือนัดประชุม คู่มือของ DBD สรุปตามมาตรา 1175 ไว้ว่า ให้ส่งคำบอกกล่าวทางไปรษณีย์ตอบรับ หรือส่งมอบให้ผู้ถือหุ้นทุกคนที่มีชื่อในทะเบียน ถ้าเป็นการประชุมเพื่อลงมติพิเศษ ต้องส่งก่อนวันประชุมไม่น้อยกว่า 14 วัน และต้องระบุสถานที่ วัน เวลา เรื่องที่จะพิจารณา และข้อความที่จะเสนอให้ลงมติพิเศษ (ถ้าบริษัทมีหุ้นชนิดออกใบหุ้นให้แก่ผู้ถือ หรือข้อบังคับกำหนดไว้ ต้องโฆษณาในหนังสือพิมพ์หรือสื่ออิเล็กทรอนิกส์ด้วย) ควรตรวจข้อบังคับของบริษัทด้วย เพราะข้อบังคับอาจกำหนดขั้นตอนเพิ่มเติม
ในที่ประชุมเดียวกันให้ตั้งผู้ชำระบัญชี ถ้าข้อบังคับไม่ได้กำหนดไว้เป็นอย่างอื่นกรรมการทุกคนจะเป็นผู้ชำระบัญชีโดยผลของกฎหมาย ถ้าต้องการให้กรรมการบางคนหรือบุคคลภายนอก (เช่น สำนักงานบัญชีหรือทนายความ) เป็นผู้ชำระบัญชี ต้องให้ที่ประชุมผู้ถือหุ้นมีมติตั้งไว้
ขั้นที่ 2: จดทะเบียนเลิก ลงประกาศหนังสือพิมพ์ และแจ้งเจ้าหนี้ ภายใน 14 วัน
ภายใน 14 วันนับแต่วันที่เลิกบริษัท ผู้ชำระบัญชีต้องทำ 3 อย่าง
- ยื่นจดทะเบียนเลิก ต่อนายทะเบียน โดยระบุชื่อผู้ชำระบัญชีทุกคน (ป.พ.พ. มาตรา 1254) เอกสารหลักคือแบบคำขอจดทะเบียนเลิก (แบบ ลช.1) และรายการจดทะเบียนเลิก (แบบ ลช.2) ที่ผู้ชำระบัญชีลงลายมือชื่อทุกคน ยื่นได้ที่สำนักงานทะเบียนตามที่ตั้งสำนักงานใหญ่ หรือทางระบบจดทะเบียนนิติบุคคลดิจิทัล (DBD Biz Regist)
- ลงประกาศในหนังสือพิมพ์แห่งท้องที่อย่างน้อย 1 ครั้ง ว่าบริษัทเลิกแล้ว และให้เจ้าหนี้ยื่นคำทวงหนี้ (มาตรา 1253 (1))
- ส่งจดหมายลงทะเบียนไปรษณีย์ถึงเจ้าหนี้ทุกรายที่มีชื่อในสมุดบัญชีหรือเอกสารของบริษัท (มาตรา 1253 (2))
ขั้นที่ 3: แจ้งกรมสรรพากรภายใน 15 วัน และแจ้งเลิก VAT ด้วย ภ.พ.09
นี่คือขั้นที่ถูกลืมบ่อย เพราะคนมักคิดว่าจดเลิกกับ DBD แล้วสรรพากรจะรู้เอง
- แจ้งการเลิกต่อกรมสรรพากร: ประมวลรัษฎากร มาตรา 72 กำหนดให้ผู้ชำระบัญชีและผู้จัดการมีหน้าที่ร่วมกันแจ้งเจ้าพนักงานประเมินภายใน 15 วันนับแต่วันที่นายทะเบียนรับจดทะเบียนเลิก ถ้าไม่แจ้ง เจ้าพนักงานประเมินอาจสั่งให้เสียภาษีเพิ่มอีก 1 เท่าของภาษีที่ต้องเสีย
- แจ้งเลิก VAT (ถ้าจดทะเบียนภาษีมูลค่าเพิ่มไว้): ยื่นแบบ ภ.พ.09 ภายใน 15 วันนับจากวันเลิกประกอบกิจการ พร้อมคืนใบทะเบียนภาษีมูลค่าเพิ่ม (ภ.พ.20) ตามมาตรา 85/15
ขั้นที่ 4: จัดทำงบการเงิน ณ วันเลิก ให้ผู้สอบบัญชีตรวจ และประชุมอนุมัติ
ป.พ.พ. มาตรา 1255 และ 1256 กำหนดให้ผู้ชำระบัญชีทำงบดุลโดยเร็วที่สุด ส่งให้ผู้สอบบัญชีตรวจสอบ แล้วเรียกประชุมใหญ่ เพื่ออนุมัติงบ และรับรองผู้ชำระบัญชีเดิมหรือเลือกผู้ชำระบัญชีใหม่
- ฝั่ง DBD: เอกสารขั้นตอนของ DBD ระบุให้จัดทำงบการเงิน ณ วันเลิกบริษัท (ณ วันที่บริษัทเลิกกัน หรือวันที่นายทะเบียนรับจดทะเบียนเลิก) และส่งให้ผู้สอบบัญชีรับอนุญาตตรวจสอบและรับรอง
- ฝั่งสรรพากร: มาตรา 72 ให้ถือวันที่นายทะเบียนรับจดทะเบียนเลิกเป็นวันสุดท้ายของรอบระยะเวลาบัญชี และต้องยื่น ภ.ง.ด.50 ภายใน 150 วันนับจากวันนั้น กรมสรรพากรเคยตอบข้อหารือว่างบดุลเพื่อการเสียภาษีต้องจัดทำ ณ วันที่นายทะเบียนรับจดทะเบียนเลิก ไม่ใช่วันที่ลงมติเลิก ในทางปฏิบัติจึงนิยมทำงบ ณ วันที่นายทะเบียนรับจดทะเบียนเลิก เพื่อใช้ได้ทั้งสองฝั่ง
ถ้ายื่นและชำระภาษีไม่ทันกำหนด มาตรา 72 เปิดให้ยื่นคำร้องขอขยายเวลาต่ออธิบดีกรมสรรพากรภายใน 30 วันนับแต่วันที่นายทะเบียนรับจดทะเบียนเลิก
ขั้นที่ 5: ชำระสะสางทรัพย์สินและหนี้สิน แล้วคืนทุนผู้ถือหุ้น
หน้าที่ของผู้ชำระบัญชีตามมาตรา 1250 คือสะสางการงานของบริษัทให้เสร็จ ชำระหนี้ และแบ่งทรัพย์สิน ตามลำดับ
- เก็บเงินจากลูกหนี้ ขายทรัพย์สินที่เหลือ เรียกค่าหุ้นที่ยังค้างชำระจากผู้ถือหุ้น (มาตรา 1265)
- จ่ายค่าธรรมเนียมและค่าใช้จ่ายในการชำระบัญชีก่อนหนี้รายอื่น (มาตรา 1263) แล้วชำระหนี้ เจ้าหนี้ที่ไม่มาทวงต้องวางทรัพย์แทนการชำระหนี้ (มาตรา 1264)
- คืนเงินให้ผู้ถือหุ้นได้เฉพาะส่วนที่ไม่ต้องเก็บไว้ชำระหนี้ (มาตรา 1269)
- ถ้าเงินทุนหมดแล้วแต่ทรัพย์สินยังไม่พอชำระหนี้ ผู้ชำระบัญชีต้องร้องขอต่อศาลให้บริษัทล้มละลายทันที (มาตรา 1266) กรณีนี้ควรปรึกษาทนายความ
ขั้นที่ 6: ยื่นรายงานการชำระบัญชีทุก 3 เดือน (ถ้ายังไม่เสร็จ)
มาตรา 1267 กำหนดให้ผู้ชำระบัญชีทำรายงานยื่นต่อนายทะเบียนทุก 3 เดือน แสดงความเป็นไปของการชำระบัญชี เอกสารของ DBD ระบุว่าถ้าชำระบัญชีไม่เสร็จภายใน 3 เดือนนับจากวันเลิก ให้ยื่นรายงานการชำระบัญชี (แบบ ลช.3) ทุก 3 เดือน และถ้าการชำระบัญชีใช้เวลาเกิน 1 ปี ต้องเรียกประชุมผู้ถือหุ้นทุกสิ้นปีเพื่อรายงานความคืบหน้า (มาตรา 1268)
ขั้นที่ 7: ประชุมอนุมัติรายงานการชำระบัญชี และจดทะเบียนเสร็จภายใน 14 วัน
เมื่อชำระบัญชีเสร็จ ผู้ชำระบัญชีต้องทำรายงานการชำระบัญชี แล้วเรียกประชุมใหญ่เพื่อเสนอรายงาน เมื่อที่ประชุมอนุมัติแล้ว ต้องนำไปจดทะเบียนภายใน 14 วันนับแต่วันประชุม เมื่อจดทะเบียนแล้วถือว่าการชำระบัญชีสิ้นสุด (มาตรา 1270) และต้องมอบสมุดบัญชีและเอกสารของบริษัทให้นายทะเบียนภายใน 14 วันหลังเสร็จการชำระบัญชี (มาตรา 1271)
เอกสารที่ DBD ระบุสำหรับการจดทะเบียนเสร็จการชำระบัญชี ได้แก่ แบบ ลช.1, รายงานการชำระบัญชี (ลช.3), รายการจดทะเบียนเสร็จการชำระบัญชี (ลช.5), งบการเงิน ณ วันเลิกบริษัท (หรือ ณ วันที่นายทะเบียนรับจดทะเบียนเลิก), รายละเอียดสมุดบัญชีและเอกสาร (ลช.6), แบบรับรองการตรวจสอบบัญชีของกรมสรรพากร และสำเนาบัตรประจำตัวของผู้ชำระบัญชี
ห้างหุ้นส่วนจดทะเบียนต่างกันอย่างไร
ห้างหุ้นส่วนไม่มีการประชุมผู้ถือหุ้น คู่มือของ DBD ระบุว่าผู้เป็นหุ้นส่วนทุกคนต้องทำข้อตกลงเลิกห้างร่วมกัน กำหนดวันเลิกและตั้งผู้ชำระบัญชี หลังจากนั้นหน้าที่ของผู้ชำระบัญชีคล้ายกับบริษัท ได้แก่ จดทะเบียนเลิก ลงประกาศหนังสือพิมพ์ และแจ้งเจ้าหนี้ภายใน 14 วัน ทำงบการเงินให้ผู้สอบบัญชีตรวจ รายงานต่อนายทะเบียนทุก 3 เดือนนับถัดจากวันเลิกห้าง และจดทะเบียนเสร็จการชำระบัญชีภายใน 14 วันหลังที่ประชุมหุ้นส่วนอนุมัติรายงาน
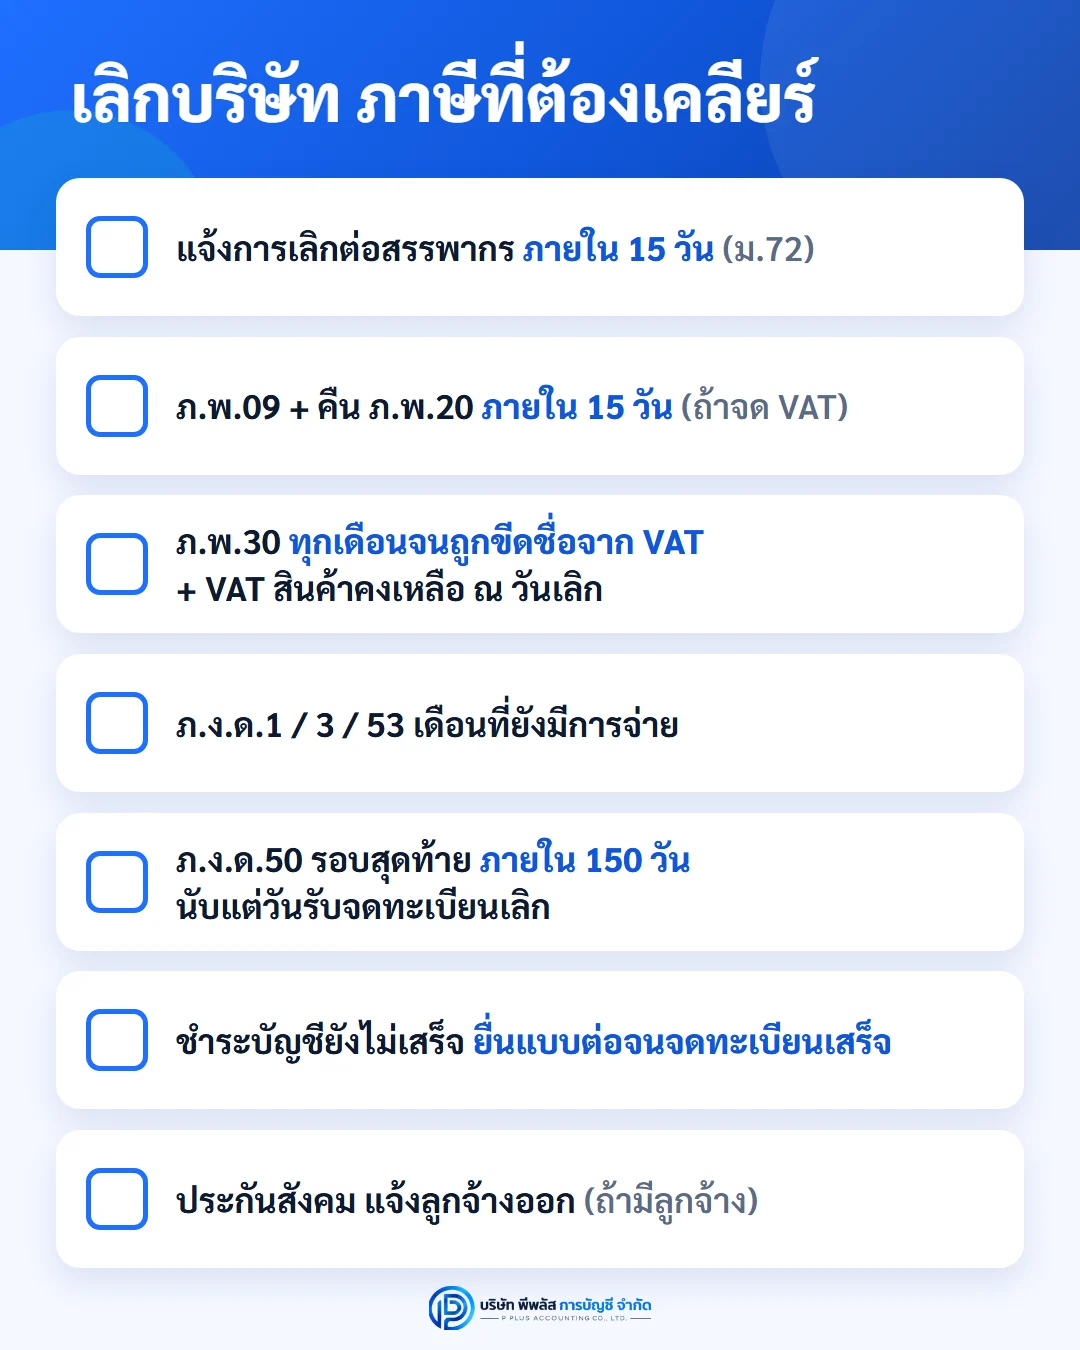
ภาษีที่ต้องเคลียร์ก่อนปิดบริษัท
| รายการ | ยื่นกับใคร | กำหนดเวลา | หมายเหตุ |
|---|---|---|---|
| แจ้งการเลิกบริษัท | กรมสรรพากร | ภายใน 15 วันนับแต่วันที่นายทะเบียนรับจดทะเบียนเลิก | มาตรา 72 ไม่แจ้งอาจต้องเสียภาษีเพิ่มอีก 1 เท่า |
| ภ.พ.09 แจ้งเลิกประกอบกิจการ + คืน ภ.พ.20 | กรมสรรพากร | ภายใน 15 วันนับจากวันเลิกประกอบกิจการ | เฉพาะผู้จด VAT (มาตรา 85/15) |
| ภ.พ.30 | กรมสรรพากร | ทุกเดือนตามกำหนดปกติ จนกว่ากรมสรรพากรจะสั่งขีดชื่อออกจากทะเบียนภาษีมูลค่าเพิ่ม | ภ.พ.30 ของเดือนที่เลิกประกอบกิจการต้องรวม VAT จากสินค้าคงเหลือและทรัพย์สิน ณ วันเลิก (ราคาตลาด) เดือนต่อ ๆ ไปยื่นแม้ไม่มียอดขาย |
| ภ.ง.ด.1 / 3 / 53 | กรมสรรพากร | ตามกำหนดยื่นรายเดือนปกติ | ยื่นในเดือนที่ยังมีการจ่ายเงินเดือน ค่าบริการ ฯลฯ |
| ภ.ง.ด.50 รอบสุดท้าย | กรมสรรพากร | ภายใน 150 วันนับแต่วันที่นายทะเบียนรับจดทะเบียนเลิก | ยื่นแม้ขาดทุน |
| ภ.ง.ด.50 / 51 ระหว่างชำระบัญชี | กรมสรรพากร | ตามรอบระยะเวลาบัญชี | รอบใหม่เริ่มวันถัดจากวันที่นายทะเบียนรับจดทะเบียนเลิก ถ้าชำระบัญชียังไม่เสร็จ ยังต้องยื่นต่อจนจดทะเบียนเสร็จ |
| แจ้งลูกจ้างสิ้นสภาพ | สำนักงานประกันสังคม | โดยทั่วไปภายในวันที่ 15 ของเดือนถัดไป | เฉพาะบริษัทที่มีลูกจ้าง |
VAT จากสินค้าคงเหลือและทรัพย์สิน ณ วันเลิกประกอบกิจการ
ผู้ประกอบการจดทะเบียน VAT ที่เลิกประกอบกิจการ มีหน้าที่เสียภาษีมูลค่าเพิ่มสำหรับสินค้าคงเหลือ และทรัพย์สินที่มีไว้ในการประกอบกิจการ ณ วันเลิกประกอบกิจการ เพราะกฎหมายถือเป็นการขายตามมาตรา 77/1 (8) (ฉ) แห่งประมวลรัษฎากร กรมสรรพากรตอบข้อหารือไว้ว่าให้ใช้ราคาตลาด ณ วันเลิกประกอบกิจการ (มาตรา 79/3 (5)) และมีคำพิพากษาฎีกาที่ 2466/2540 วางหลักเดียวกัน ก่อนเลิกจึงควรสำรวจสต็อกและทรัพย์สินที่เหลือให้ครบ เพราะยอด VAT ส่วนนี้มักเป็นเงินก้อนที่เจ้าของไม่ได้เตรียมไว้ หลังยื่น ภ.พ.09 แล้ว บริษัทยังเป็นผู้ประกอบการจดทะเบียนอยู่จนกว่ากรมสรรพากรจะสั่งขีดชื่อออกจากทะเบียน ระหว่างนั้นต้องยื่น ภ.พ.30 ทุกเดือนแม้ไม่มียอดขาย
ข้อยกเว้นที่กรมสรรพากรเคยตอบข้อหารือไว้ คือกรณีโอนกิจการทั้งหมดให้ผู้ประกอบการจดทะเบียน VAT รายอื่นที่รับโอนไปทำต่อ การโอนสินค้าคงเหลือแบบนั้นไม่ถือเป็นการขาย กรณีนี้ต้องดูข้อเท็จจริงเป็นราย ๆ ไป
ภาษีเงินได้นิติบุคคลรอบสุดท้าย
ภ.ง.ด.50 รอบสุดท้ายนับรอบตั้งแต่วันเริ่มรอบบัญชีถึงวันที่นายทะเบียนรับจดทะเบียนเลิก ตามข้อหารือของกรมสรรพากร ทรัพย์สินที่ยังเหลืออยู่ ณ วันเลิกให้คำนวณกำไรโดยใช้ราคาตลาด (มาตรา 74) ถ้าบริษัทยังชำระบัญชีไม่เสร็จหลังวันนั้น กรมสรรพากรระบุว่ายังมีหน้าที่ยื่น ภ.ง.ด.50 และ ภ.ง.ด.51 ต่อไปจนจดทะเบียนเสร็จการชำระบัญชี โดยรอบระยะเวลาบัญชีใหม่เริ่มในวันถัดจากวันที่นายทะเบียนรับจดทะเบียนเลิก
ส่วน ภ.ง.ด.51 มาตรา 67 ทวิ ยกเว้นให้กับรอบระยะเวลาบัญชีแรกหรือรอบระยะเวลาบัญชีสุดท้ายที่น้อยกว่า 12 เดือน
เงินที่คืนให้ผู้ถือหุ้น
ถ้าหลังชำระหนี้แล้วมีเงินหรือทรัพย์สินเหลือคืนผู้ถือหุ้นส่วนที่ตีราคาเกินกว่าเงินทุน ถือเป็นเงินได้พึงประเมินของผู้ถือหุ้นตามมาตรา 40 (4) (ฉ) แห่งประมวลรัษฎากร ("ผลประโยชน์ที่ได้จากการที่บริษัท...เลิกกัน ซึ่งตีราคาเป็นเงินได้เกินกว่าเงินทุน") ส่วนที่เกินกว่าเงินทุนนี้ บริษัท (โดยผู้ชำระบัญชี) มีหน้าที่หักภาษี ณ ที่จ่ายและนำส่งกรมสรรพากร สำหรับผู้ถือหุ้นบุคคลธรรมดาให้หักตามอัตราภาษีเงินได้บุคคลธรรมดาตามมาตรา 50 (2) (ผู้ถือหุ้นที่ไม่ได้อยู่ในประเทศไทยหรือเป็นนิติบุคคลต่างประเทศใช้หลักเกณฑ์ต่างกัน) ควรให้ผู้ทำบัญชีคำนวณส่วนที่เกินกว่าเงินทุนของผู้ถือหุ้นแต่ละรายก่อนจ่าย
ประกันสังคม
ถ้าบริษัทมีลูกจ้าง ต้องแจ้งลูกจ้างสิ้นสภาพการเป็นลูกจ้างต่อสำนักงานประกันสังคม (แบบ สปส.6-09) โดยทั่วไปภายในวันที่ 15 ของเดือนถัดจากเดือนที่ลูกจ้างออก นำส่งเงินสมทบงวดสุดท้ายให้ครบ และแจ้งการเลิกกิจการของนายจ้างต่อสำนักงานประกันสังคมในพื้นที่ แบบและช่องทางล่าสุดตรวจได้ที่ www.sso.go.th หรือสายด่วน 1506
ไทม์ไลน์ตัวอย่าง: เลิกบริษัทให้จบก่อนสิ้นปี 2569
สมมติบริษัทจำกัดที่ใช้รอบบัญชี 1 ม.ค.–31 ธ.ค. จด VAT ไว้ และไม่มีหนี้สินซับซ้อน ต้องการเลิกให้วันจดทะเบียนเลิกอยู่ในปี 2569
| ช่วงเวลา | สิ่งที่ต้องทำ |
|---|---|
| ควรส่งภายใน 5 พ.ย. 2569 | ส่งหนังสือนัดประชุมทางไปรษณีย์ตอบรับ (ก่อนวันประชุมไม่น้อยกว่า 14 วัน หรือตามข้อบังคับ เผื่อเวลาไว้ 1 วันเพื่อไม่ให้ระยะเวลาขาด) |
| 20 พ.ย. 2569 | ประชุมผู้ถือหุ้น ลงมติพิเศษเลิกบริษัทและตั้งผู้ชำระบัญชี (วันเลิก) |
| ภายใน 4 ธ.ค. 2569 | จดทะเบียนเลิก ลงประกาศหนังสือพิมพ์ และส่งจดหมายลงทะเบียนแจ้งเจ้าหนี้ (14 วันนับแต่วันเลิก) |
| สมมติ 1 ธ.ค. 2569 | นายทะเบียนรับจดทะเบียนเลิก = วันสุดท้ายของรอบบัญชีทางภาษี (รอบ 1 ม.ค.–1 ธ.ค. 2569) |
| ภายใน 15 วันนับจากวันเลิกประกอบกิจการ | ยื่น ภ.พ.09 พร้อมคืน ภ.พ.20 |
| ภายใน 16 ธ.ค. 2569 | แจ้งการเลิกต่อกรมสรรพากร (15 วันนับแต่ 1 ธ.ค. 2569) |
| ธ.ค. 2569 เป็นต้นไป | ทำงบการเงิน ณ วันเลิก ให้ผู้สอบบัญชีรับอนุญาตตรวจ ประชุมอนุมัติงบ เก็บหนี้ ขายทรัพย์สิน ชำระหนี้ |
| ทุก 3 เดือน (ถ้ายังไม่เสร็จ) | ยื่นรายงานการชำระบัญชี (ลช.3) ต่อนายทะเบียน |
| ภายใน 30 เม.ย. 2570 | ยื่น ภ.ง.ด.50 รอบ 1 ม.ค.–1 ธ.ค. 2569 (ครบ 150 วันนับแต่ 1 ธ.ค. 2569 ตรงกับวันศุกร์ที่ 30 เม.ย. 2570) |
| เมื่อชำระบัญชีเสร็จ | ประชุมอนุมัติรายงานการชำระบัญชี แล้วจดทะเบียนเสร็จการชำระบัญชีภายใน 14 วันนับแต่วันประชุม |
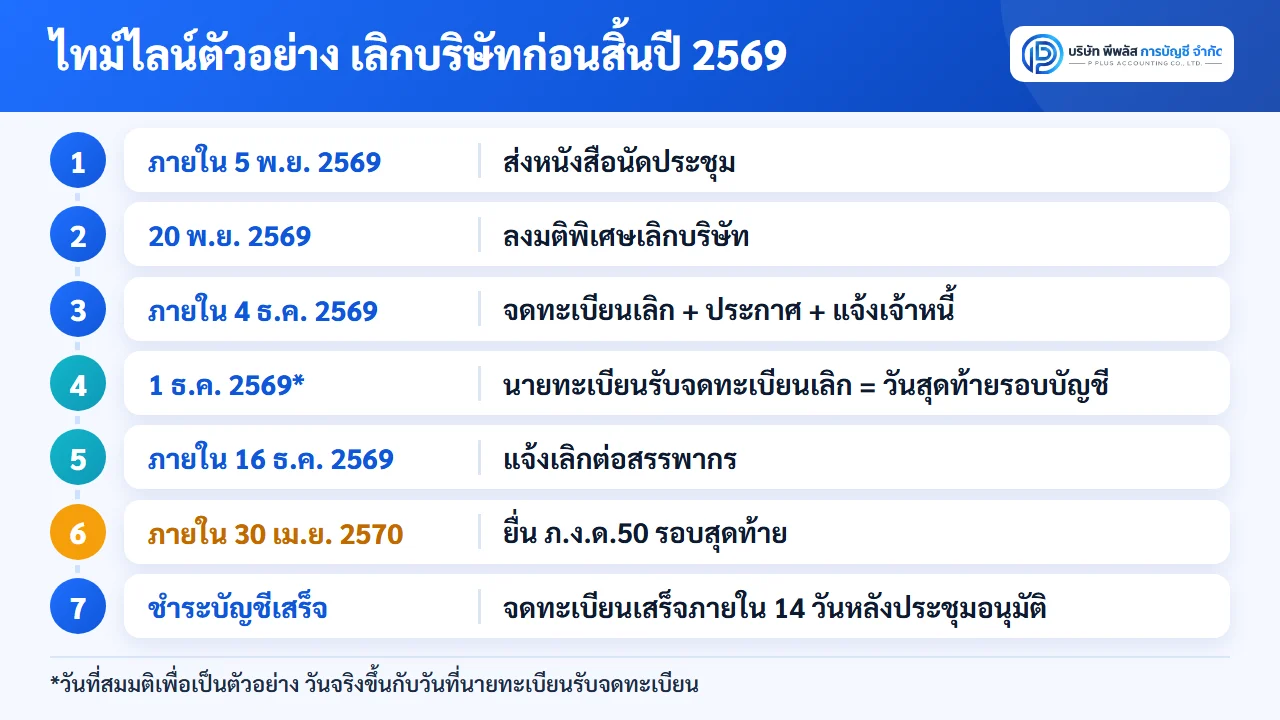
วันที่ในตารางเป็นตัวอย่างเพื่อให้เห็นลำดับเท่านั้น วันจริงขึ้นกับวันประชุม วันที่นายทะเบียนรับจดทะเบียน และข้อบังคับของบริษัท ถ้าวันครบกำหนดตรงกับวันหยุด ตรวจวันยื่นแบบภาษีได้จาก ปฏิทินภาษีอากร ของกรมสรรพากร
ทำไมหลายบริษัทอยากจดเลิกก่อนสิ้นปี
ถ้าจดทะเบียนเลิกได้ในเดือน ธ.ค. 2569 รอบบัญชีทางภาษีจะจบที่วันจดทะเบียนเลิก บริษัทจึงทำงบ ณ วันเลิกแทนงบเต็มปี 2569 แต่ถ้าเลื่อนไปจดเลิกในปี 2570 บริษัทต้องปิดงบปี 2569 ตามปกติ (ประชุมอนุมัติงบ ส่ง บอจ.5 ส่งงบผ่าน DBD e-Filing และยื่น ภ.ง.ด.50) แล้วยังต้องทำงบ ณ วันเลิกในปี 2570 อีกชุดหนึ่ง ทั้งนี้ไม่ว่าจะจดเลิกเมื่อไร ถ้าการชำระบัญชียังไม่เสร็จในวันที่จดเลิก รอบบัญชีใหม่จะเริ่มในวันถัดไปทันที และต้องยื่น ภ.ง.ด.50 ต่อทุกรอบจนกว่าจะจดทะเบียนเสร็จการชำระบัญชี
ต้องเข้าใจด้วยว่าการเลิกก่อนสิ้นปีไม่ได้ทำให้ไม่ต้องมีผู้สอบบัญชี งบ ณ วันเลิกยังต้องให้ผู้สอบบัญชีรับอนุญาตตรวจ และระหว่างชำระบัญชีก็ยังมีแบบที่ต้องยื่นต่อทุกรอบจนจดทะเบียนเสร็จการชำระบัญชี ช่วงปลายปีผู้สอบบัญชีมักมีงานมาก ถ้าตั้งใจจะเลิกก่อนสิ้นปี ควรเริ่มเตรียมตั้งแต่เดือน ต.ค.–พ.ย.
ปิดบริษัทใช้เวลากี่เดือน
กฎหมายไม่ได้กำหนดว่าการชำระบัญชีต้องจบภายในกี่เดือน กำหนดไว้เฉพาะเส้นตายของแต่ละขั้นตอน ระยะเวลารวมจึงขึ้นกับสภาพของบริษัท
- ช่วงลงมติถึงจดทะเบียนเลิก: อย่างน้อยราว 2 สัปดาห์สำหรับหนังสือนัดประชุม (14 วันก่อนวันประชุม) บวกเวลายื่นจดทะเบียนอีกไม่เกิน 14 วัน
- ช่วงชำระบัญชี: ขึ้นกับว่ามีลูกหนี้ที่ต้องตามเก็บ ทรัพย์สินที่ต้องขาย หนี้ที่ต้องชำระ หรือคดีความค้างอยู่หรือไม่ บริษัทที่ไม่มีรายการค้างมักจบเร็ว ส่วนบริษัทที่มีทรัพย์สินหรือหนี้สินมากอาจใช้เวลาเกินปี
- ถ้าเกิน 3 เดือน ต้องยื่นรายงานการชำระบัญชีทุก 3 เดือน และถ้าเกิน 1 ปี ต้องประชุมผู้ถือหุ้นทุกสิ้นปี
สิ่งที่ทำให้ช้าบ่อยที่สุดในทางปฏิบัติคือ งบปีก่อนหรือแบบภาษีที่ค้างอยู่ ยอดเงินกู้ยืมกรรมการหรือลูกหนี้ที่ยังไม่เคลียร์ และเอกสารที่ต้องใช้ทำงบ ณ วันเลิกไม่ครบ
ค่าปรับถ้าผู้ชำระบัญชีไม่ทำตามกำหนด
คู่มือของ DBD (2568) ระบุว่าหน้าที่ของผู้ชำระบัญชีมีโทษเป็นค่าปรับเป็นพินัย อัตราเป็นจำนวน "ไม่เกิน" และเป็นค่าปรับของตัวผู้ชำระบัญชี
| หน้าที่ของผู้ชำระบัญชี (บริษัทจำกัด) | ค่าปรับเป็นพินัย (ไม่เกิน) |
|---|---|
| ไม่จดทะเบียนเลิกภายใน 14 วัน | 50,000 บาท |
| ไม่ลงประกาศหนังสือพิมพ์ หรือไม่ส่งจดหมายแจ้งเจ้าหนี้ | 80,000 บาท |
| ไม่ทำงบการเงินส่งผู้สอบบัญชี และไม่เรียกประชุมอนุมัติ | 50,000 บาท |
| ไม่จดทะเบียนเปลี่ยนตัว/แก้ไขอำนาจผู้ชำระบัญชีภายใน 14 วัน | 50,000 บาท |
| ไม่ยื่นรายงานการชำระบัญชีทุก 3 เดือน | 50,000 บาท |
| ชำระบัญชีเกิน 1 ปีแต่ไม่เรียกประชุมทุกสิ้นปี ไม่ทำรายงาน หรือไม่แถลง | 10,000 บาท |
| ไม่เรียกประชุม ไม่ทำรายงาน หรือไม่ไปจดทะเบียนเสร็จการชำระบัญชี | 50,000 บาท |
ค่าปรับฝั่งสรรพากรเป็นคนละระบบกัน เช่น การไม่แจ้งเลิกภายใน 15 วันตามมาตรา 72 และเงินเพิ่มหรือค่าปรับจากการยื่นแบบล่าช้าตามประมวลรัษฎากร
ข้อผิดพลาดที่พบบ่อยเมื่อเลิกบริษัท
- หยุดขายแล้วปล่อยไว้เฉย ๆ: บริษัทยังมีหน้าที่ปิดงบและยื่นภาษีทุกปี ถ้าไม่ส่งงบติดต่อกันหลายปีเสี่ยงถูกขีดชื่อเป็นบริษัทร้าง ซึ่งไม่ได้ทำให้ความรับผิดของกรรมการและผู้ถือหุ้นหายไป
- จดเลิกแล้วแต่ไม่จดเสร็จการชำระบัญชี: บริษัทยังไม่สิ้นสภาพ หน้าที่รายงานทุก 3 เดือนและการยื่นแบบภาษียังอยู่
- ลืมแจ้งสรรพากรภายใน 15 วัน: แยกจากการจดเลิกกับ DBD และมีผลเรื่องภาษีเพิ่ม
- ไม่คิด VAT จากสินค้าคงเหลือ: ทำให้ยอดภาษีที่ต้องจ่ายตอนเลิกผิดไปจากที่วางแผน
- คืนเงินผู้ถือหุ้นก่อนชำระหนี้ครบ: ขัดกับมาตรา 1269 และผู้ชำระบัญชีอาจต้องรับผิด
เอกสารที่ควรเตรียม
- หนังสือรับรองบริษัท ข้อบังคับ และสมุดทะเบียนผู้ถือหุ้น
- หนังสือนัดประชุม หลักฐานการส่ง และรายงานการประชุมที่ลงมติพิเศษเลิกบริษัทและตั้งผู้ชำระบัญชี
- สำเนาบัตรประจำตัวของผู้ชำระบัญชีทุกคน
- งบการเงินปีล่าสุดที่ส่งแล้ว และแบบภาษีที่ยื่นแล้วในปีที่เลิก
- Statement ธนาคารทุกบัญชี รายการลูกหนี้ เจ้าหนี้ สินค้าคงเหลือ และทะเบียนทรัพย์สิน
- รายชื่อและที่อยู่เจ้าหนี้ทุกราย (สำหรับส่งจดหมายลงทะเบียน)
- ใบทะเบียนภาษีมูลค่าเพิ่ม (ภ.พ.20) ถ้าจด VAT
- รายชื่อลูกจ้างในระบบประกันสังคม (ถ้ามี)
คำถามที่พบบ่อย (FAQ)
Q: เลิกบริษัทต้องใช้มติผู้ถือหุ้นเท่าไหร่?
A: ต้องใช้มติพิเศษ คือคะแนนเสียงไม่ต่ำกว่า 3 ใน 4 ของจำนวนเสียงทั้งหมดของผู้ถือหุ้นที่มาประชุมและมีสิทธิออกเสียง (ป.พ.พ. มาตรา 1194) และต้องส่งหนังสือนัดประชุมก่อนวันประชุมไม่น้อยกว่า 14 วัน
Q: จดทะเบียนเลิกแล้ว ยังต้องยื่นภาษีอีกไหม?
A: ต้องยื่น วันที่นายทะเบียนรับจดทะเบียนเลิกถือเป็นวันสุดท้ายของรอบบัญชี ต้องยื่น ภ.ง.ด.50 ภายใน 150 วันนับจากวันนั้น และถ้ายังชำระบัญชีไม่เสร็จ กรมสรรพากรระบุว่ายังต้องยื่น ภ.ง.ด.50 และ ภ.ง.ด.51 ต่อไปจนจดทะเบียนเสร็จการชำระบัญชี
Q: แจ้งเลิกกิจการกับสรรพากร ต้องทำอะไรบ้าง?
A: มี 2 เรื่องแยกกัน คือ (1) แจ้งการเลิกบริษัทภายใน 15 วันนับแต่วันที่นายทะเบียนรับจดทะเบียนเลิก ตามมาตรา 72 และ (2) ถ้าจด VAT ต้องยื่น ภ.พ.09 ภายใน 15 วันนับจากวันเลิกประกอบกิจการ พร้อมคืนใบทะเบียน ภ.พ.20 ตามมาตรา 85/15
Q: ปิดบริษัทใช้เวลากี่เดือน?
A: ช่วงลงมติจนจดทะเบียนเลิกใช้เวลาอย่างน้อยราว 2–4 สัปดาห์ ส่วนการชำระบัญชีขึ้นกับทรัพย์สินและหนี้สินที่ค้าง ตามเอกสารของ DBD การจดทะเบียนเลิกและการจดทะเบียนเสร็จการชำระบัญชีเป็นสองขั้นตอนต่อกัน แม้บริษัทจะไม่มีทรัพย์สินและหนี้สินเหลือแล้ว ก็ยังต้องลงประกาศหนังสือพิมพ์ แจ้งเจ้าหนี้ ทำงบ ณ วันเลิกให้ผู้สอบบัญชีรับอนุญาตตรวจ และประชุมอนุมัติให้ครบก่อนจดทะเบียนเสร็จ ถ้าต้องการย่นเวลา ควรสอบถามเงื่อนไขกับนายทะเบียนหรือสายด่วน DBD 1570 ก่อน
Q: บริษัทไม่มีรายได้มาหลายปี ปล่อยให้ร้างแทนการจดเลิกได้ไหม?
A: ไม่แนะนำ การถูกขีดชื่อเป็นบริษัทร้างไม่ได้ทำให้ความรับผิดของกรรมการและผู้ถือหุ้นหายไป และค่าปรับจากการไม่ส่งงบในปีที่ผ่านมาเป็นเรื่องที่ต้องจัดการอยู่ดี ถ้าจะไม่ทำธุรกิจต่อแล้ว ควรปิดงบที่ค้างให้ครบ แล้วจดเลิกและชำระบัญชีให้ถูกต้อง
Q: ค่าบริการเลิกกิจการและชำระบัญชีเท่าไหร่?
A: ค่าใช้จ่ายมีหลายส่วน ได้แก่ ค่าธรรมเนียมราชการ ค่าประกาศหนังสือพิมพ์ ค่าสอบบัญชีงบ ณ วันเลิก และค่าบริการจัดทำบัญชีและเอกสาร ค่าธรรมเนียมจดทะเบียนของ DBD ตามเอกสารขั้นตอนของกรม คือจดทะเบียนเลิก 500 บาท และจดทะเบียนเสร็จการชำระบัญชี 500 บาท (ไม่รวมค่าหนังสือรับรองรายการละ 40 บาท และค่ารับรองสำเนาหน้าละ 50 บาท) สำหรับบริษัท พีพลัส การบัญชี จำกัด ค่าบริการงานเลิกกิจการและชำระบัญชี เริ่มต้นที่ 15,000 บาท ราคาจริงขึ้นกับปริมาณเอกสารและความซับซ้อน แนะนำให้ส่งรายละเอียดกิจการมาประเมินราคาและสอบถามรายการที่รวมอยู่ก่อน
สรุป
เลิกบริษัทให้จบจริงต้องเดินให้ครบทั้งสองฝั่ง ฝั่ง DBD คือ ลงมติพิเศษ (3 ใน 4 และนัดประชุมล่วงหน้าไม่น้อยกว่า 14 วัน) จดทะเบียนเลิก ประกาศหนังสือพิมพ์ และแจ้งเจ้าหนี้ภายใน 14 วัน ทำงบ ณ วันเลิกให้ผู้สอบบัญชีตรวจ รายงานทุก 3 เดือนถ้ายังไม่เสร็จ แล้วจดทะเบียนเสร็จการชำระบัญชีภายใน 14 วันหลังที่ประชุมอนุมัติ ฝั่งสรรพากรคือ แจ้งการเลิกภายใน 15 วัน ยื่น ภ.พ.09 ภายใน 15 วันถ้าจด VAT เสีย VAT จากสินค้าคงเหลือ ณ วันเลิก และยื่น ภ.ง.ด.50 รอบสุดท้ายภายใน 150 วันนับแต่วันที่นายทะเบียนรับจดทะเบียนเลิก
ถ้าอยากให้วันจดทะเบียนเลิกอยู่ในปีนี้ ควรเริ่มเตรียมตั้งแต่ตอนนี้ ทั้งเคลียร์งบและแบบภาษีที่ค้าง นัดผู้สอบบัญชี และวางวันประชุมให้พอดีกับกำหนด 14 วัน
หากกำลังคิดจะปิดบริษัทและไม่แน่ใจว่าต้องเริ่มตรงไหน ทีมงานบริษัท พีพลัส การบัญชี จำกัด ยินดีช่วยตรวจสถานะงบและภาษีที่ค้าง วางไทม์ไลน์ และดูแลงานเลิกกิจการและชำระบัญชีให้ครบทั้งฝั่ง DBD และกรมสรรพากร
แหล่งอ้างอิง:
• ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 1175, 1194, 1236, 1249, 1250, 1253–1256, 1263–1271
• ประมวลรัษฎากร มาตรา 40 (4) (ฉ), 50 (2), 67 ทวิ, 68, 69, 72, 74, 77/1 (8) (ฉ), 79/3 (5), 83, 85/15 และ 85/18 — www.rd.go.th
• กรมสรรพากร, หนังสือตอบข้อหารือ กค 0706/7048 ลงวันที่ 22 ส.ค. 2549 (หักภาษี ณ ที่จ่ายเงินคืนผู้ถือหุ้นเมื่อเลิกบริษัท) — https://www.rd.go.th/32703.html
• กรมพัฒนาธุรกิจการค้า, คู่มือสิ่งที่ต้องรู้ & ทำ เมื่อเป็นห้างหุ้นส่วน บริษัทจำกัด บริษัทมหาชนจำกัด (2568) — www.dbd.go.th
• กรมพัฒนาธุรกิจการค้า, การจดทะเบียนเลิกบริษัทจำกัด (ขั้นตอนที่ 1) และการชำระบัญชีและการจดทะเบียนเสร็จการชำระบัญชีบริษัทจำกัด (ขั้นตอนที่ 2) — www.dbd.go.th
• กรมสรรพากร, หนังสือตอบข้อหารือ กค 0706/587 ลงวันที่ 20 ม.ค. 2546 เรื่องภาษีเงินได้นิติบุคคล กรณีการเลิกกิจการและชำระบัญชีของบริษัท — https://www.rd.go.th/24837.html
• คำพิพากษาฎีกาที่ 2466/2540 (เผยแพร่บนเว็บไซต์กรมสรรพากร) — https://www.rd.go.th/16785.html
• กรมสรรพากร, คำถามที่พบบ่อยเรื่องการยื่นแบบ ภ.ง.ด.50 — https://www.rd.go.th/62231.html
• สำนักงานสรรพากรพื้นที่สระบุรี, จดทะเบียนเลิกกิจการแต่ยังอยู่ระหว่างชำระบัญชี มีหน้าที่ต้องยื่นแบบ ภ.ง.ด.50 และ ภ.ง.ด.51 (22 พ.ค. 2568) — www.rd.go.th
• ปฏิทินภาษีอากร กรมสรรพากร — https://www.rd.go.th/62348.html
• สำนักงานประกันสังคม — www.sso.go.th