จดบริษัทไว้แล้วแต่ยังไม่ได้เริ่มขาย หรือหยุดกิจการไปชั่วคราว หลายคนเข้าใจว่าเมื่อไม่มีรายได้ก็ไม่ต้องยื่นอะไร ความจริงคือหน้าที่ทางบัญชีและภาษีเริ่มตั้งแต่วันจดทะเบียน และยังอยู่ไปจนกว่าจะเลิกกิจการและชำระบัญชีเสร็จ บทความนี้สรุปว่าการ "ปิดงบเปล่า" ต้องยื่นอะไรบ้าง ยื่นเมื่อไหร่ และถ้าไม่ยื่นจะเกิดอะไรขึ้น
สรุปเร็ว: บริษัทหรือห้างหุ้นส่วนนิติบุคคลที่ไม่มีรายได้ก็ยังต้องปิดงบทุกปี บริษัทจำกัดต้องให้ผู้สอบบัญชีรับอนุญาตตรวจงบ นำเข้าที่ประชุมผู้ถือหุ้นอนุมัติภายใน 4 เดือนนับแต่วันปิดบัญชี ส่ง บอจ.5 ภายใน 14 วันหลังประชุม และส่งงบผ่าน DBD e-Filing ภายใน 1 เดือนหลังอนุมัติ (ห้างหุ้นส่วนส่งภายใน 5 เดือนนับแต่วันปิดบัญชี) ฝั่งสรรพากรต้องยื่น ภ.ง.ด.50 ภายใน 150 วันนับแต่วันสิ้นรอบบัญชี ยื่น ภ.ง.ด.51 ครึ่งปี และถ้าจดทะเบียน VAT ต้องยื่น ภ.พ.30 ทุกเดือนแม้ไม่มียอดขาย ถ้าไม่ส่งงบ มีค่าปรับเป็นพินัยสูงสุดไม่เกิน 50,000 บาท ทั้งนิติบุคคลและกรรมการ/หุ้นส่วนผู้จัดการ และถ้าไม่ส่งติดต่อกันหลายปี เสี่ยงถูกขีดชื่อเป็นนิติบุคคลร้าง
ปิดงบเปล่าคืออะไร
"ปิดงบเปล่า" เป็นคำเรียกในวงการบัญชี หมายถึงการปิดบัญชีและจัดทำงบการเงินประจำปีของนิติบุคคลที่ไม่มีรายได้จากการดำเนินงานในรอบปีนั้น เช่น
- จดบริษัทไว้เพื่อเตรียมทำธุรกิจ แต่ยังไม่เปิดขายจริง
- เคยทำธุรกิจ แต่หยุดดำเนินกิจการชั่วคราว และยังไม่ได้จดทะเบียนเลิก
- จดไว้เพื่อถือทรัพย์สินหรือเป็นบริษัทในเครือ ที่ปีนั้นไม่มีรายการค้า
แม้จะเรียกว่า "งบเปล่า" แต่กฎหมายไม่ได้มีงบการเงินแบบพิเศษสำหรับกรณีนี้ งบการเงินยังต้องจัดทำตามมาตรฐานการรายงานทางการเงิน ผ่านขั้นตอนตรวจสอบ อนุมัติ และนำส่งเหมือนนิติบุคคลทั่วไปทุกขั้นตอน สิ่งที่ต่างคือมีรายการน้อย จึงใช้เวลาและเอกสารน้อยกว่า
บริษัทไม่มีรายได้ ต้องยื่นงบไหม
ต้องยื่น เหตุผลคือหน้าที่ตาม พระราชบัญญัติการบัญชี พ.ศ. 2543 ผูกกับ "สถานะการเป็นนิติบุคคล" ไม่ได้ผูกกับรายได้ ตามคู่มือของกรมพัฒนาธุรกิจการค้า (DBD) บริษัทจำกัดและห้างหุ้นส่วนจดทะเบียนเป็นผู้มีหน้าที่จัดทำบัญชีตั้งแต่วันที่จดทะเบียน ต้องจัดให้มีผู้ทำบัญชี ปิดบัญชีทุกรอบ 12 เดือน จัดทำงบการเงิน และนำส่งงบการเงินต่อกรมฯ ทุกปี
ฝั่งภาษีก็เช่นกัน กรมสรรพากรตอบไว้ในคำถามที่พบบ่อยเรื่อง ภ.ง.ด.50 ว่าห้างหุ้นส่วนที่หยุดประกอบกิจการแล้ว ยังต้องยื่นแบบแสดงรายการภาษีจนกว่าจะจดทะเบียนเลิกและเสร็จการชำระบัญชี และสำนักงานสรรพากรพื้นที่ก็เผยแพร่ว่าบริษัทที่หยุดประกอบกิจการแต่ยังไม่แจ้งเลิกกับกรมพัฒนาธุรกิจการค้า ยังมีหน้าที่ยื่น ภ.ง.ด.51
สรุปง่าย ๆ คือ ตราบใดที่ชื่อบริษัทยังอยู่ในทะเบียน หน้าที่ยื่นงบและยื่นภาษียังอยู่ครบ
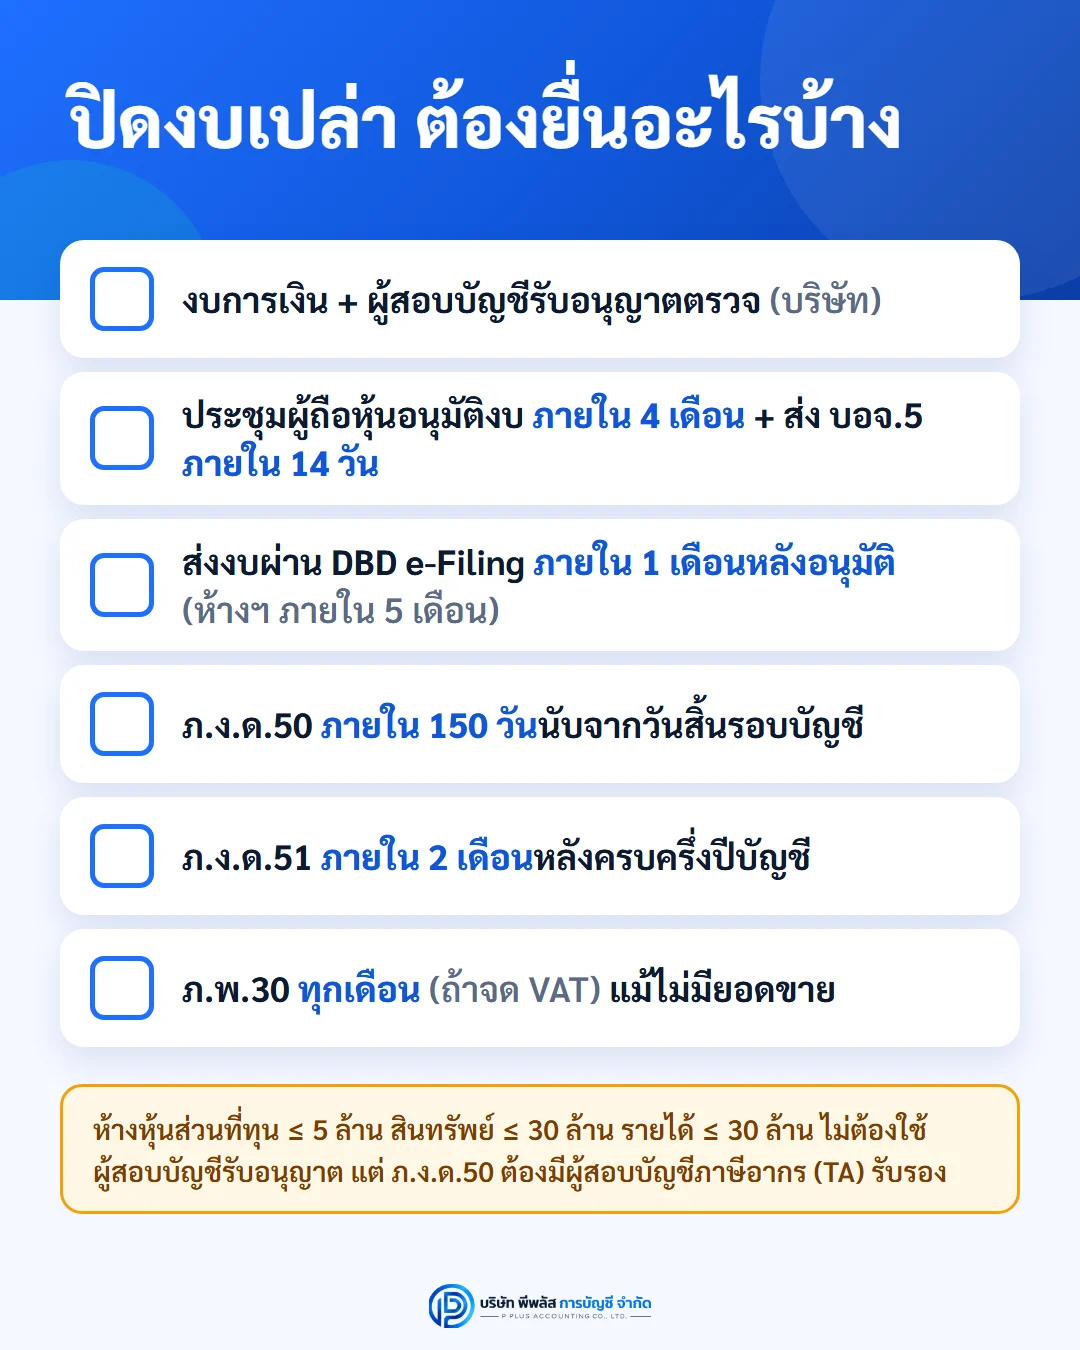
ปิดงบเปล่าต้องยื่นอะไรบ้าง
| สิ่งที่ต้องทำ/ยื่น | ยื่นกับใคร | บริษัทจำกัด | ห้างหุ้นส่วนจดทะเบียน | กำหนดเวลา |
|---|---|---|---|---|
| งบการเงิน + รายงานผู้สอบบัญชีรับอนุญาต | (จัดทำภายใน) | ต้องมี | ต้องมี ยกเว้นห้างฯ ขนาดเล็ก (ดูด้านล่าง) | ก่อนประชุมอนุมัติงบ |
| ประชุมสามัญผู้ถือหุ้นอนุมัติงบ | (ภายในบริษัท) | ต้องมี | – | ภายใน 4 เดือนนับแต่วันปิดบัญชี |
| บัญชีรายชื่อผู้ถือหุ้น (บอจ.5) | DBD | ต้องส่ง | – | ภายใน 14 วันนับแต่วันประชุมสามัญ |
| ส่งงบการเงินผ่าน DBD e-Filing | DBD | ต้องส่ง | ต้องส่ง | บริษัท: ภายใน 1 เดือนนับแต่วันอนุมัติงบ / ห้างฯ: ภายใน 5 เดือนนับแต่วันปิดบัญชี |
| ภ.ง.ด.50 (ภาษีเงินได้นิติบุคคลประจำปี) | กรมสรรพากร | ต้องยื่น | ต้องยื่น | ภายใน 150 วันนับแต่วันสุดท้ายของรอบบัญชี |
| ภ.ง.ด.51 (ภาษีครึ่งปี) | กรมสรรพากร | ต้องยื่น* | ต้องยื่น* | ภายใน 2 เดือนนับแต่วันสุดท้ายของ 6 เดือนแรกของรอบบัญชี |
| ภ.พ.30 (ภาษีมูลค่าเพิ่ม) | กรมสรรพากร | เฉพาะที่จด VAT | เฉพาะที่จด VAT | ทุกเดือน ภายในวันที่ 15 ของเดือนถัดไป (ยื่นกระดาษ) |
*ยกเว้นรอบระยะเวลาบัญชีแรกหรือรอบระยะเวลาบัญชีสุดท้ายที่น้อยกว่า 12 เดือน เช่น รอบบัญชีแรกของบริษัทที่เพิ่งจดทะเบียนกลางปี
1. จัดทำงบการเงินและให้ผู้สอบบัญชีตรวจ
งบการเงินต้องประกอบด้วยงบฐานะการเงิน งบกำไรขาดทุน (บริษัทจำกัดมีงบการเปลี่ยนแปลงส่วนของผู้ถือหุ้นด้วย) หมายเหตุประกอบงบการเงิน และข้อมูลเปรียบเทียบกับปีก่อน กิจการ SME ส่วนใหญ่ใช้ มาตรฐานการรายงานทางการเงินสำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะ (TFRS for NPAEs) ที่สภาวิชาชีพบัญชีออก
- บริษัทจำกัด: งบการเงินต้องได้รับการตรวจสอบและแสดงความเห็นจาก ผู้สอบบัญชีรับอนุญาต (CPA) ทุกปี ไม่มีข้อยกเว้นเรื่องขนาดหรือรายได้ แม้รายได้เป็นศูนย์ก็ต้องมีผู้สอบบัญชีรับอนุญาต
- ห้างหุ้นส่วนจดทะเบียน: ได้รับยกเว้นไม่ต้องให้ผู้สอบบัญชีรับอนุญาตตรวจ ถ้าทุนจดทะเบียนไม่เกิน 5 ล้านบาท สินทรัพย์รวมไม่เกิน 30 ล้านบาท และรายได้รวมไม่เกิน 30 ล้านบาท (ต้องไม่เกินครบทั้ง 3 เงื่อนไข) แต่ตอนยื่น ภ.ง.ด.50 ห้างฯ กลุ่มนี้ยังต้องแนบรายงานการตรวจสอบและรับรองบัญชีของผู้ตรวจสอบและรับรองบัญชีตามมาตรา 3 สัตต แห่งประมวลรัษฎากร หรือที่เรียกกันว่าผู้สอบบัญชีภาษีอากร (TA)
2. ประชุมผู้ถือหุ้นอนุมัติงบ และส่ง บอจ.5 (เฉพาะบริษัทจำกัด)
บริษัทต้องนำงบการเงินที่ตรวจสอบแล้วเสนอที่ประชุมสามัญผู้ถือหุ้นอนุมัติภายใน 4 เดือนนับแต่วันปิดบัญชี โดยส่งสำเนางบการเงินให้ผู้ถือหุ้นดูล่วงหน้าไม่น้อยกว่า 3 วันก่อนประชุม หลังประชุมต้องส่งสำเนาบัญชีรายชื่อผู้ถือหุ้น (แบบ บอจ.5) ต่อนายทะเบียนภายใน 14 วันนับแต่วันประชุมสามัญ
บริษัทที่ไม่มีรายได้มักลืมขั้นตอนนี้ เพราะคิดว่า "ไม่มีอะไรต้องประชุม" แต่การไม่จัดประชุมและไม่ส่ง บอจ.5 มีค่าปรับแยกต่างหากจากการไม่ส่งงบ
3. ส่งงบการเงินผ่าน DBD e-Filing
งบการเงินพร้อมรายงานผู้สอบบัญชี (และแบบนำส่งงบการเงิน ส.บช.3) ต้องนำส่งต่อกรมพัฒนาธุรกิจการค้าทางระบบอิเล็กทรอนิกส์ DBD e-Filing
- บริษัทจำกัด: ภายใน 1 เดือนนับแต่วันที่ที่ประชุมผู้ถือหุ้นอนุมัติงบ
- ห้างหุ้นส่วนจดทะเบียน: ภายใน 5 เดือนนับแต่วันปิดบัญชี
ตัวอย่างจากปีที่ผ่านมา: งบรอบบัญชีที่สิ้นสุด 31 ธ.ค. 2568 กระทรวงพาณิชย์แจ้งกำหนดวันสุดท้ายในการนำส่งเป็นวันที่ 2 มิ.ย. 2569
4. ยื่น ภ.ง.ด.50
ภ.ง.ด.50 คือแบบแสดงรายการภาษีเงินได้นิติบุคคลประจำปี ต้องยื่นภายใน 150 วันนับแต่วันสุดท้ายของรอบระยะเวลาบัญชี แม้ไม่มีรายได้หรือขาดทุนก็ต้องยื่น ในกรณีงบเปล่า มักไม่มีภาษีต้องชำระ แต่การยื่นแบบยังจำเป็น เพราะเป็นการแสดงผลขาดทุนของปีนั้นไว้กับกรมสรรพากร
ข้อดีที่หลายคนไม่รู้คือ ขาดทุนสุทธิที่ยื่นไว้ถูกต้อง สามารถนำไปหักจากกำไรในรอบบัญชีถัดไปได้ไม่เกิน 5 รอบบัญชี ตามมาตรา 65 ตรี (12) แห่งประมวลรัษฎากร ถ้าปีนี้ปิดงบเปล่าเพราะยังไม่เริ่มขาย ค่าใช้จ่ายที่เกิดขึ้นจึงอาจช่วยลดภาษีในปีที่เริ่มมีกำไรได้
5. ยื่น ภ.ง.ด.51 (ภาษีครึ่งปี)
ภ.ง.ด.51 คือแบบแสดงรายการภาษีเงินได้นิติบุคคลครึ่งรอบระยะเวลาบัญชี ตามมาตรา 67 ทวิ แห่งประมวลรัษฎากร ต้องยื่นภายใน 2 เดือนนับแต่วันสุดท้ายของ 6 เดือนแรกของรอบบัญชี สำหรับรอบบัญชีปีปฏิทิน (1 ม.ค.–31 ธ.ค.) จะครบกำหนดภายในวันที่ 31 ส.ค.
บริษัทที่ไม่มีรายได้ยังต้องยื่น โดยประมาณการกำไรสุทธิตามความเป็นจริง (ซึ่งมักเป็นศูนย์หรือขาดทุน) ข้อยกเว้นคือรอบระยะเวลาบัญชีแรกหรือรอบระยะเวลาบัญชีสุดท้ายที่น้อยกว่า 12 เดือน เช่น ปีแรกที่จดทะเบียนกลางปี ไม่ต้องยื่น ภ.ง.ด.51
6. ยื่น ภ.พ.30 ทุกเดือน ถ้าจดทะเบียน VAT
นี่คือจุดที่บริษัทงบเปล่าพลาดบ่อยที่สุด กรมสรรพากรระบุชัดว่าผู้ประกอบการจดทะเบียนภาษีมูลค่าเพิ่ม มีหน้าที่ต้องยื่นแบบ ภ.พ.30 เป็นรายเดือน ไม่ว่าจะได้ขายสินค้าหรือให้บริการในเดือนนั้นหรือไม่ก็ตาม (มาตรา 83 แห่งประมวลรัษฎากร) เดือนที่ไม่มียอดขายก็ต้องยื่นแบบเป็นศูนย์ ภายในวันที่ 15 ของเดือนถัดไปหากยื่นแบบกระดาษ
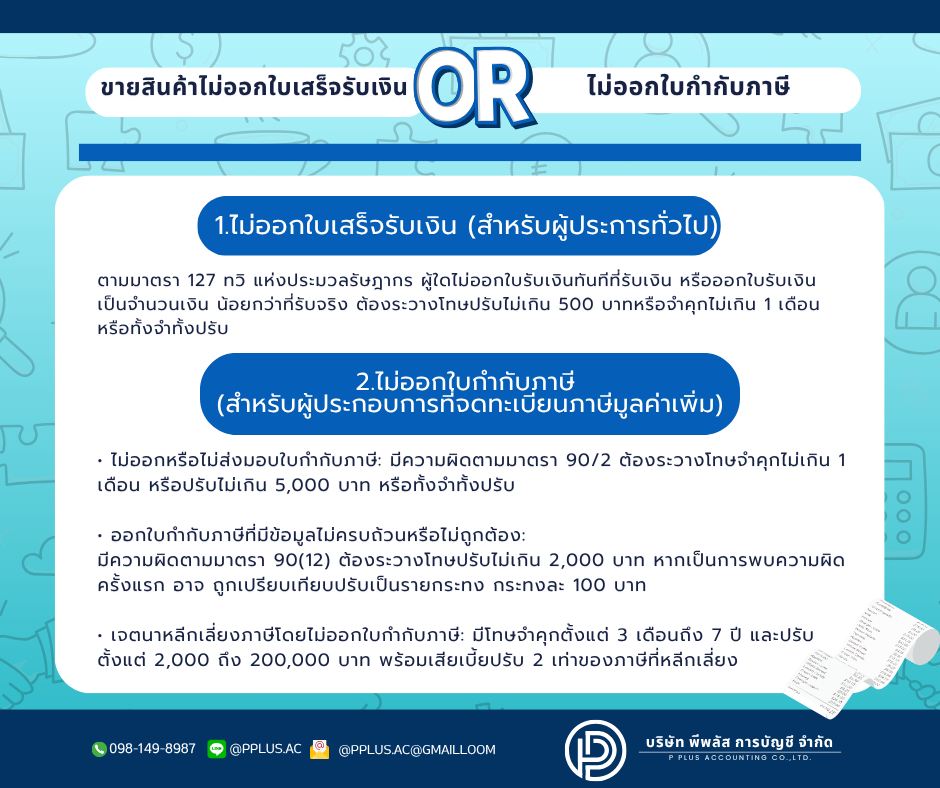
บริษัทที่จดทะเบียน VAT ไปพร้อมกับการจดทะเบียนบริษัท (ทำได้ผ่าน DBD) แล้วยังไม่ได้เปิดขาย จะมีหน้าที่นี้ตั้งแต่เดือนแรก ถ้าไม่ยื่น แต่ละเดือนมีค่าปรับไม่เกิน 2,000 บาท ตามมาตรา 90(2) เดือนที่ไม่ยื่นยิ่งสะสมนาน ค่าปรับยิ่งพอกพูน
แบบที่ "ไม่ต้องยื่น" ถ้าไม่มีรายการ
- ภ.ง.ด.1, ภ.ง.ด.3, ภ.ง.ด.53: ยื่นเฉพาะเดือนที่มีการจ่ายเงินได้ที่ต้องหักภาษี ณ ที่จ่าย ถ้าเดือนใดไม่มีการจ่าย โดยทั่วไปไม่ต้องยื่น
- ประกันสังคม: ยื่นเมื่อมีลูกจ้าง ถ้าบริษัทไม่มีลูกจ้างเลยก็ไม่มีเงินสมทบต้องนำส่ง
แต่ถ้าในปีนั้นบริษัทจ่ายค่าบริการ ค่าเช่า หรือเงินเดือนให้ใคร ก็ต้องกลับมาดูหน้าที่หักภาษี ณ ที่จ่ายของเดือนนั้นตามปกติ
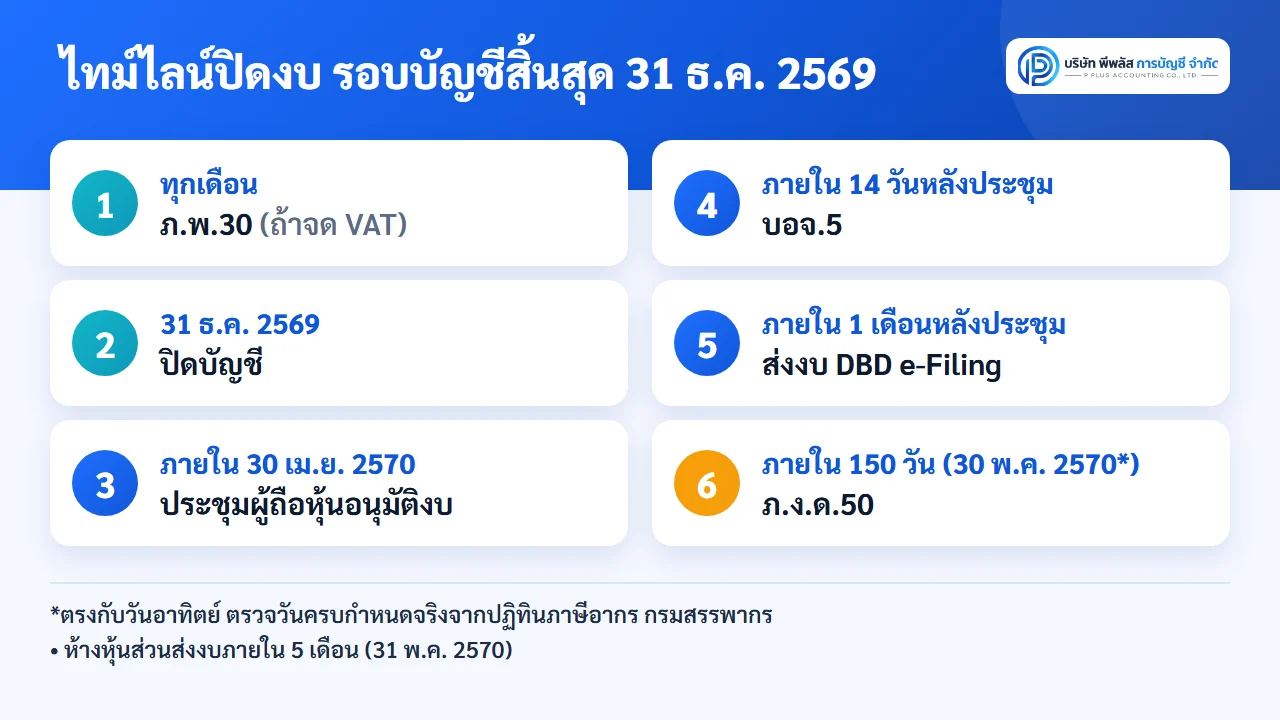
ไทม์ไลน์ตัวอย่าง รอบบัญชีสิ้นสุด 31 ธ.ค. 2569
| ช่วงเวลา | สิ่งที่ต้องทำ |
|---|---|
| ทุกเดือน | ยื่น ภ.พ.30 (ถ้าจด VAT) แม้ไม่มียอดขาย |
| 31 ธ.ค. 2569 | วันปิดบัญชี |
| ภายใน 30 เม.ย. 2570 | บริษัทจัดประชุมสามัญผู้ถือหุ้นอนุมัติงบที่ผู้สอบบัญชีตรวจแล้ว |
| ภายใน 14 วันหลังวันประชุม | ส่ง บอจ.5 |
| ภายใน 1 เดือนหลังวันประชุม | บริษัทส่งงบผ่าน DBD e-Filing |
| ภายใน 31 พ.ค. 2570 | ห้างหุ้นส่วนจดทะเบียนส่งงบผ่าน DBD e-Filing (5 เดือนนับแต่วันปิดบัญชี) |
| ภายใน 150 วันนับแต่ 31 ธ.ค. 2569 | ยื่น ภ.ง.ด.50 (ครบ 150 วันตรงกับวันอาทิตย์ที่ 30 พ.ค. 2570) |
| ภายใน 31 ส.ค. 2570 | ยื่น ภ.ง.ด.51 ของครึ่งปีแรกของรอบบัญชี 2570 (1 ม.ค.–30 มิ.ย. 2570) |
เมื่อวันครบกำหนดตรงกับวันหยุด หรือมีประกาศขยายเวลายื่นแบบทางอินเทอร์เน็ต วันสุดท้ายจริงอาจเลื่อนออกไป ตรวจสอบวันยื่นแบบภาษีแต่ละเดือนได้จาก ปฏิทินภาษีอากร ของกรมสรรพากร และติดตามประกาศกำหนดส่งงบการเงินประจำปีของกรมพัฒนาธุรกิจการค้า
ไม่ยื่นงบการเงิน ค่าปรับเท่าไหร่
ปัจจุบันโทษปรับเหล่านี้เป็น "ค่าปรับเป็นพินัย" ซึ่งเป็นโทษปรับทางพินัยที่ไม่ใช่โทษอาญา ตัวเลขด้านล่างเป็นอัตรา "ไม่เกิน" ตามคู่มือของกรมพัฒนาธุรกิจการค้า (ฉบับ พ.ย. 2568) จำนวนที่ถูกปรับจริงขึ้นอยู่กับการพิจารณาของเจ้าหน้าที่ และปรับแยกกันทั้งตัวนิติบุคคลและกรรมการหรือหุ้นส่วนผู้จัดการ
บริษัทจำกัด
| ความผิด | นิติบุคคล (ไม่เกิน) | กรรมการ (ไม่เกิน) |
|---|---|---|
| ไม่จัดทำงบการเงิน | 50,000 บาท | 50,000 บาท (กรรมการผู้จัดการ) |
| ไม่จัดให้มีผู้สอบบัญชีรับอนุญาตตรวจงบ | 20,000 บาท | 20,000 บาท (กรรมการผู้จัดการ) |
| ไม่ส่งงบการเงินผ่าน DBD e-Filing ภายใน 1 เดือนหลังอนุมัติ | 50,000 บาท | 50,000 บาท (กรรมการผู้จัดการ) |
| ไม่นำงบเสนอที่ประชุมใหญ่อนุมัติภายใน 4 เดือน | 20,000 บาท | 50,000 บาท (กรรมการที่กระทำหรือละเว้น) |
| ไม่เรียกประชุมสามัญผู้ถือหุ้น | 20,000 บาท | 50,000 บาท (กรรมการที่กระทำหรือละเว้น) |
| ไม่ส่งบัญชีรายชื่อผู้ถือหุ้น (บอจ.5) | – | 10,000 บาท |
ห้างหุ้นส่วนจดทะเบียน
| ความผิด | ห้างหุ้นส่วน (ไม่เกิน) | หุ้นส่วนผู้จัดการ (ไม่เกิน) |
|---|---|---|
| ไม่จัดทำงบการเงิน | 50,000 บาท | 50,000 บาท |
| ไม่จัดให้มีผู้สอบบัญชีรับอนุญาตตรวจงบ (กรณีที่ไม่ได้รับยกเว้น) | 20,000 บาท | 20,000 บาท |
| ไม่ส่งงบการเงินผ่าน DBD e-Filing ภายใน 5 เดือนนับแต่วันปิดบัญชี | 50,000 บาท | 50,000 บาท |
หน้าที่ด้านบัญชีและการส่งงบมาจากพระราชบัญญัติการบัญชี พ.ศ. 2543 ส่วนหน้าที่เรื่องประชุมผู้ถือหุ้นและ บอจ.5 มาจากประมวลกฎหมายแพ่งและพาณิชย์ โดยมีบทลงโทษอยู่ในพระราชบัญญัติกำหนดความผิดเกี่ยวกับห้างหุ้นส่วนจดทะเบียน ห้างหุ้นส่วนจำกัด บริษัทจำกัด สมาคม และมูลนิธิ พ.ศ. 2499 ซึ่งปัจจุบันความผิดในตารางข้างต้นเป็นความผิดทางพินัยตาม พ.ร.บ.ว่าด้วยการปรับเป็นพินัย พ.ศ. 2565 จะเห็นว่าบริษัทที่ไม่ทำอะไรเลยทั้งปี อาจโดนค่าปรับหลายข้อพร้อมกัน ทั้งไม่ประชุม ไม่ส่ง บอจ.5 และไม่ส่งงบ
ค่าปรับฝั่งสรรพากร
- ไม่ยื่น ภ.ง.ด.50, ภ.ง.ด.51 หรือ ภ.พ.30 ภายในกำหนด: ค่าปรับไม่เกิน 2,000 บาทต่อแบบ (มาตรา 35 สำหรับภาษีเงินได้ และมาตรา 90(2) สำหรับภาษีมูลค่าเพิ่ม)
- ถ้ามีภาษีต้องชำระ: เสียเงินเพิ่มร้อยละ 1.5 ต่อเดือนหรือเศษของเดือน (มาตรา 27 สำหรับภาษีเงินได้ และมาตรา 89/1 สำหรับภาษีมูลค่าเพิ่ม) และภาษีมูลค่าเพิ่มอาจมีเบี้ยปรับเพิ่มอีกตามมาตรา 89
กรณีงบเปล่าซึ่งมักไม่มีภาษีต้องชำระ ส่วนที่เสียหายหลักจึงเป็นค่าปรับรายแบบ แต่ถ้าปล่อยไว้หลายเดือนหลายปี ภ.พ.30 ที่ค้างทุกเดือนจะกลายเป็นยอดที่ไม่น้อยเลย
ไม่ยื่นต่อเนื่อง เสี่ยงถูกขีดชื่อเป็นบริษัทร้าง
กระทรวงพาณิชย์เตือนว่านิติบุคคลที่ไม่นำส่งงบการเงินติดต่อกันเกิน 3 รอบปีบัญชี อาจถูกพิจารณาเป็นนิติบุคคลร้าง และถูกขีดชื่อออกจากทะเบียนตามประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 1273/1 ถึง 1273/4 สิ่งที่ต้องรู้คือ
- การขีดชื่อไม่ได้ทำให้หน้าที่และความรับผิดเดิมหายไป ความรับผิดของหุ้นส่วนผู้จัดการ กรรมการ และผู้ถือหุ้นยังคงมีอยู่เหมือนเดิม
- หนี้และภาระที่ค้างอยู่ไม่ได้หายไปเพียงเพราะถูกขีดชื่อ ผู้เกี่ยวข้องยังอาจถูกเรียกให้รับผิดตามกฎหมาย
- ถ้าวันหนึ่งอยากกลับมาใช้บริษัทเดิม ต้องร้องขอต่อศาลให้คืนชื่อเข้าทะเบียน ซึ่งยุ่งยากและเสียเวลามากกว่าการปิดงบตามปกติหลายเท่า
ดังนั้น "ปล่อยให้ร้างเดี๋ยวก็ปิดเอง" จึงไม่ใช่ทางออก ถ้าไม่คิดจะทำธุรกิจต่อ ควรเลิกกิจการและชำระบัญชีให้ถูกต้อง (ดูหัวข้อด้านล่าง)
งบเปล่าจริง ๆ "เปล่า" แค่ไหน
ในทางปฏิบัติ งบเปล่าแทบไม่เคย "ว่าง" จริง เพราะบริษัทยังมีรายการเกิดขึ้น เช่น
- ค่าใช้จ่ายที่ยังเกิดแม้ไม่มีรายได้: ค่าสอบบัญชี ค่าทำบัญชี ค่าธรรมเนียมธนาคาร ค่าเช่าสำนักงาน (ถ้ามี) ทำให้งบส่วนใหญ่แสดงผลขาดทุน
- เงินที่กรรมการจ่ายแทนบริษัท: เมื่อบริษัทไม่มีรายได้ ค่าใช้จ่ายมักมาจากเงินกรรมการ ต้องบันทึกเป็นเงินกู้ยืมจากกรรมการหรือเจ้าหนี้กรรมการให้ถูกต้อง
- ดอกเบี้ยเงินฝาก: ถ้าบัญชีธนาคารของบริษัทมีดอกเบี้ย ถือเป็นรายได้ที่ต้องบันทึก
- เงินทุนจดทะเบียน: ทุนที่ชำระแล้วต้องแสดงในงบให้ตรงกับหลักฐาน เช่น เงินในบัญชีธนาคารของบริษัท
- ยอดยกมาจากปีก่อน: ทรัพย์สิน หนี้สิน และขาดทุนสะสมจากปีที่เคยทำธุรกิจ ต้องยกมาให้ตรงกับงบปีก่อน
ยิ่งบันทึกรายการเหล่านี้ให้ครบตั้งแต่ต้น งบปีถัดไปตอนเริ่มขายจริงก็ยิ่งต่อเนื่องและตรวจสอบง่าย
เอกสารที่ควรเตรียม
- หนังสือรับรองบริษัท/ห้างหุ้นส่วน และสำเนาสมุดทะเบียนผู้ถือหุ้น (บริษัท)
- Statement ธนาคารของบริษัททุกบัญชี ครบ 12 เดือน
- หลักฐานค่าใช้จ่ายที่เกิดขึ้นในปี เช่น ใบเสร็จค่าธรรมเนียม ค่าเช่า ค่าบริการ
- หลักฐานเงินที่กรรมการหรือหุ้นส่วนนำมาใช้จ่ายแทนกิจการ
- งบการเงินปีก่อนที่ผ่านการตรวจสอบแล้ว (ถ้าไม่ใช่ปีแรก)
- แบบ ภ.พ.30 ภ.ง.ด.51 และแบบภาษีอื่นที่ยื่นไปแล้วในปีนั้น
- ชื่อผู้ใช้ระบบ DBD e-Filing และ e-Filing ของกรมสรรพากร
ถ้าไม่คิดจะทำธุรกิจต่อ ควรทำอย่างไร
ถ้าบริษัทไม่มีแผนจะกลับมาดำเนินกิจการ การปิดงบเปล่าไปเรื่อย ๆ ทุกปีจะมีค่าใช้จ่ายสะสม ทางเลือกที่ถูกต้องคือจดทะเบียนเลิกและชำระบัญชี ซึ่งเป็นวิธีเดียวที่ทำให้หน้าที่ยื่นงบและยื่นภาษีสิ้นสุดลงอย่างเป็นทางการ ขั้นตอนโดยสรุปคือ
- ปิดงบและยื่นแบบที่ค้างทุกปีให้ครบก่อน
- ผู้ถือหุ้นลงมติพิเศษเลิกบริษัท (ห้างหุ้นส่วนใช้ความยินยอมของหุ้นส่วนทุกคน) และตั้งผู้ชำระบัญชี
- จดทะเบียนเลิกต่อนายทะเบียน ลงโฆษณา และแจ้งเจ้าหนี้ ภายใน 14 วันนับแต่วันที่เลิก
- ถ้าจดทะเบียน VAT ไว้ ต้องแจ้งเลิกประกอบกิจการกับกรมสรรพากรด้วยแบบ ภ.พ.09 ภายใน 15 วันนับจากวันเลิกประกอบกิจการ พร้อมคืนใบทะเบียนภาษีมูลค่าเพิ่ม (ภ.พ.20)
- แจ้งการเลิกกิจการต่อกรมสรรพากรภายใน 15 วันนับแต่วันที่นายทะเบียนรับจดทะเบียนเลิก จัดทำงบการเงิน ณ วันที่จดทะเบียนเลิก (ถือเป็นวันสุดท้ายของรอบระยะเวลาบัญชี) และยื่น ภ.ง.ด.50 ภายใน 150 วันนับจากวันนั้น จากนั้นยังต้องยื่นแบบต่อไปจนจดทะเบียนเสร็จการชำระบัญชี
แต่ถ้ายังตั้งใจจะกลับมาทำธุรกิจในอนาคต การปิดงบเปล่าให้ตรงเวลาทุกปีคือการรักษาประวัติบริษัทให้สะอาด พร้อมใช้ทันทีเมื่อเริ่มขาย ขอสินเชื่อ หรือเข้าประมูลงาน
คำถามที่พบบ่อย (FAQ)
Q: บริษัทเพิ่งจดทะเบียน ยังไม่ได้เริ่มขายเลย ต้องปิดงบไหม?
A: ต้องปิด หน้าที่จัดทำบัญชีเริ่มตั้งแต่วันจดทะเบียน และต้องปิดบัญชีครั้งแรกภายใน 12 เดือนนับแต่วันเริ่มทำบัญชี แม้รอบแรกจะไม่มีรายได้เลย ก็ต้องจัดทำงบ ให้ผู้สอบบัญชีตรวจ (บริษัท) ส่งงบผ่าน DBD e-Filing และยื่น ภ.ง.ด.50
Q: งบเปล่าต้องมีผู้สอบบัญชีไหม?
A: บริษัทจำกัดต้องมีผู้สอบบัญชีรับอนุญาตทุกกรณี ไม่ว่าจะมีรายได้หรือไม่ ส่วนห้างหุ้นส่วนจดทะเบียนที่มีทุนไม่เกิน 5 ล้านบาท สินทรัพย์รวมไม่เกิน 30 ล้านบาท และรายได้รวมไม่เกิน 30 ล้านบาท ไม่ต้องใช้ผู้สอบบัญชีรับอนุญาต แต่ยังต้องมีผู้ตรวจสอบและรับรองบัญชี (ผู้สอบบัญชีภาษีอากร) สำหรับการยื่น ภ.ง.ด.50
Q: ไม่มีรายได้ ต้องยื่น ภ.ง.ด.50 ไหม ถ้าไม่ยื่นโดนอะไร?
A: ต้องยื่นภายใน 150 วันนับแต่วันสิ้นรอบบัญชี ถ้าไม่ยื่นภายในกำหนด มีค่าปรับไม่เกิน 2,000 บาท และถ้ามีภาษีต้องชำระ ต้องเสียเงินเพิ่มร้อยละ 1.5 ต่อเดือน นอกจากนี้ถ้าไม่ยื่น ขาดทุนของปีนั้นก็ไม่ได้แสดงไว้กับกรมสรรพากรอย่างเป็นทางการ
Q: จด VAT ไว้แต่ไม่มียอดขาย ต้องยื่น ภ.พ.30 ไหม?
A: ต้องยื่นทุกเดือน แม้ไม่มียอดขายเลย ถ้าไม่ยื่น มีค่าปรับไม่เกิน 2,000 บาทต่อเดือนภาษี ถ้าเลิกกิจการแล้วจริง ควรแจ้งเลิกกับกรมสรรพากร
Q: ไม่ยื่นงบการเงินมา 2–3 ปีแล้ว ควรทำอย่างไร?
A: ควรปิดงบย้อนหลังให้ครบทุกปีที่ค้าง ยื่นแบบภาษีที่ค้างให้สอดคล้องกับงบ และชำระค่าปรับที่ DBD และกรมสรรพากรแจ้งมา ยิ่งเริ่มเร็วยิ่งดี เพราะถ้าไม่ส่งติดต่อกันเกิน 3 รอบปีบัญชี เสี่ยงถูกพิจารณาเป็นนิติบุคคลร้าง
Q: ค่าปิดงบเปล่าเท่าไหร่?
A: ค่าบริการปิดงบขึ้นกับปริมาณเอกสาร ความซับซ้อน และจำนวนปีที่ต้องปิด (ปีเดียวหรือย้อนหลัง) สำหรับบริษัท พีพลัส การบัญชี จำกัด ค่าบริการปิดงบเปล่าอยู่ที่ 10,000 บาท/ปี รวมค่าสอบบัญชีแล้ว ส่วนกิจการที่มีรายการเคลื่อนไหว ราคาเริ่มต้น 10,000 บาท/ปี และขึ้นกับปริมาณเอกสารและความซับซ้อน (มีบริการทั้งปิดงบประจำปีและปิดงบย้อนหลัง) ส่วนงานเลิกกิจการและชำระบัญชีเริ่มต้นที่ 15,000 บาท แนะนำให้ส่งรายละเอียดกิจการมาประเมินราคาก่อน
สรุป
ปิดงบเปล่าไม่ได้แปลว่าไม่ต้องทำอะไร ตราบใดที่บริษัทหรือห้างหุ้นส่วนยังอยู่ในทะเบียน ต้องจัดทำงบการเงิน (บริษัทต้องมีผู้สอบบัญชีรับอนุญาต) ประชุมผู้ถือหุ้นอนุมัติงบภายใน 4 เดือน ส่ง บอจ.5 ภายใน 14 วัน ส่งงบผ่าน DBD e-Filing ภายใน 1 เดือนหลังอนุมัติ (ห้างฯ ภายใน 5 เดือน) ยื่น ภ.ง.ด.50 ภายใน 150 วัน ยื่น ภ.ง.ด.51 ครึ่งปี และยื่น ภ.พ.30 ทุกเดือนถ้าจด VAT
ต้นทุนของการปิดงบเปล่าตรงเวลา น้อยกว่าค่าปรับที่อาจโดนทั้งนิติบุคคลและกรรมการ และน้อยกว่าความยุ่งยากเมื่อถูกขีดชื่อเป็นบริษัทร้างมาก ถ้าไม่คิดจะทำธุรกิจต่อ การเลิกและชำระบัญชีให้ถูกต้องคือทางที่ปิดหน้าที่ทุกอย่างได้จริง
หากบริษัทของคุณไม่มีรายได้ในปีนี้ หรือมีงบค้างหลายปีจนไม่แน่ใจว่าต้องเริ่มตรงไหน ทีมงานบริษัท พีพลัส การบัญชี จำกัด ยินดีช่วยตรวจสอบสถานะ ปิดงบประจำปีหรือย้อนหลัง ยื่น DBD และ ภ.ง.ด.50 ให้ครบถ้วนตรงเวลา
แหล่งอ้างอิง:
• พระราชบัญญัติการบัญชี พ.ศ. 2543
• ประมวลกฎหมายแพ่งและพาณิชย์ (หมวดบริษัทจำกัด และมาตรา 1273/1–1273/4 ว่าด้วยการถอนทะเบียนห้างหุ้นส่วนและบริษัทจำกัดร้าง)
• พระราชบัญญัติกำหนดความผิดเกี่ยวกับห้างหุ้นส่วนจดทะเบียน ห้างหุ้นส่วนจำกัด บริษัทจำกัด สมาคม และมูลนิธิ พ.ศ. 2499
• พระราชบัญญัติว่าด้วยการปรับเป็นพินัย พ.ศ. 2565
• กรมพัฒนาธุรกิจการค้า, คู่มือสิ่งที่ต้องรู้ & ทำ เมื่อเป็นห้างหุ้นส่วน บริษัทจำกัด บริษัทมหาชนจำกัด (พฤศจิกายน 2568) — www.dbd.go.th
• ประมวลรัษฎากร มาตรา 3 สัตต, 27, 35, 65 ตรี (12), 67 ทวิ, 68, 69, 72, 83, 85/15, 89, 89/1 และ 90
• กรมสรรพากร, การยื่นแบบ ภ.พ.30 ของผู้ประกอบการจดทะเบียน — https://www.rd.go.th/25017.html
• กรมสรรพากร, คำถามที่พบบ่อยเรื่องการยื่นแบบ ภ.ง.ด.50 — https://www.rd.go.th/62231.html
• ปฏิทินภาษีอากร กรมสรรพากร — https://www.rd.go.th/62348.html
• สภาวิชาชีพบัญชี, มาตรฐานการรายงานทางการเงินสำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะ (TFRS for NPAEs) — www.tfac.or.th
• ข่าวรัฐบาล/กระทรวงพาณิชย์ เรื่องกำหนดนำส่งงบการเงินรอบบัญชีสิ้นสุด 31 ธ.ค. 2568 (22 เม.ย. 2569)