ตั้งแต่ 1 มกราคม 2569 ฐานค่าจ้างสูงสุดที่ใช้คำนวณเงินสมทบประกันสังคมเปลี่ยนจาก 15,000 บาท เป็น 17,500 บาท ข่าวส่วนใหญ่พูดถึงฝั่งลูกจ้างว่าถูกหักเพิ่มเท่าไร แต่ฝั่งนายจ้างต้องจ่ายสมทบเพิ่มในจำนวนเท่ากัน และยังมีหน้าที่หักเงิน ยื่นแบบ และนำส่งให้ทันทุกเดือน บทความนี้สรุปสำหรับเจ้าของกิจการว่าปี 2569 ต้องจ่ายเท่าไร คำนวณอย่างไร ยื่น สปส.1-10 ภายในวันไหน และถ้าส่งช้าจะเสียเงินเพิ่มอย่างไร
สรุปเร็ว: ลูกจ้างที่อายุ 15–60 ปีเป็นผู้ประกันตนมาตรา 33 นายจ้างต้องขึ้นทะเบียนนายจ้างและลูกจ้างภายใน 30 วันนับจากวันที่ลูกจ้างเข้าทำงาน (สปส.1-01 / สปส.1-03) ทุกเดือนให้หักค่าจ้างลูกจ้าง 5% และนายจ้างสมทบอีก 5% โดยคิดจากฐานค่าจ้างต่ำสุด 1,650 บาท และสูงสุด 17,500 บาท (ค่าจ้างปี 2569–2571) จึงจ่ายฝ่ายละไม่เกิน 875 บาทต่อคนต่อเดือน แล้วยื่น สปส.1-10 พร้อมนำส่งเงินภายในวันที่ 15 ของเดือนถัดไป ถ้ายื่นผ่าน e-Service และชำระผ่าน e-Payment ได้ขยายอีก 7 วันทำการ ถ้าส่งช้าหรือส่งไม่ครบ ต้องจ่ายเงินเพิ่ม 2% ต่อเดือนของเงินสมทบที่ค้าง แต่รวมแล้วไม่เกินจำนวนเงินสมทบที่ต้องจ่าย (มาตรา 49)
ประกันสังคมนายจ้าง 2569 เปลี่ยนอะไร
สิ่งที่เปลี่ยนคือเพดานค่าจ้างที่ใช้คำนวณเงินสมทบของผู้ประกันตนมาตรา 33 ตามกฎกระทรวงที่ประกาศในราชกิจจานุเบกษาเมื่อวันที่ 12 ธันวาคม 2568 และมีผลตั้งแต่ 1 มกราคม 2569 ส่วนอัตราเงินสมทบยังเท่าเดิม คือนายจ้างและลูกจ้างฝ่ายละ 5% ของค่าจ้าง
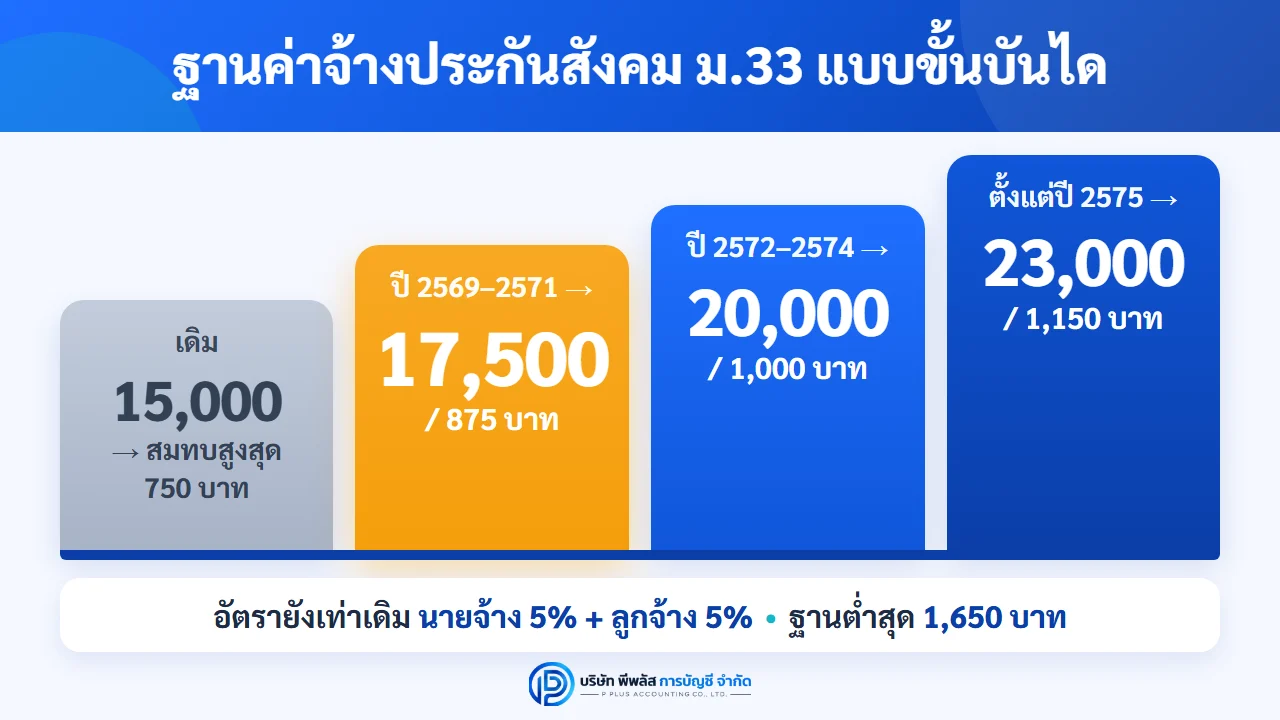
เพดานใหม่ปรับขึ้นเป็นขั้นบันได 3 ช่วง
| ค่าจ้างงวด | ฐานค่าจ้างต่ำสุด | ฐานค่าจ้างสูงสุด | เงินสมทบสูงสุด (ฝ่ายละ) |
|---|---|---|---|
| ก่อน 1 ม.ค. 2569 (เดิม) | 1,650 บาท | 15,000 บาท | 750 บาท |
| 1 ม.ค. 2569 – 31 ธ.ค. 2571 | 1,650 บาท | 17,500 บาท | 875 บาท |
| 1 ม.ค. 2572 – 31 ธ.ค. 2574 | 1,650 บาท | 20,000 บาท | 1,000 บาท |
| ตั้งแต่ 1 ม.ค. 2575 | 1,650 บาท | 23,000 บาท | 1,150 บาท |
ผลต่อนายจ้างคือ ลูกจ้างที่ได้ค่าจ้างเกิน 15,000 บาทต่อเดือน นายจ้างจะจ่ายสมทบเพิ่มขึ้นจากเดิม สูงสุดเดือนละ 125 บาทต่อคน (875 − 750) ส่วนลูกจ้างที่ได้ค่าจ้างไม่เกิน 15,000 บาท ยอดเงินสมทบไม่เปลี่ยน เพราะคิด 5% จากค่าจ้างจริงเหมือนเดิม
นายจ้างแบบไหนต้องเข้าระบบประกันสังคม
นายจ้างที่มีลูกจ้างตั้งแต่ 1 คนขึ้นไป ต้องขึ้นทะเบียนนายจ้างและขึ้นทะเบียนลูกจ้างเป็นผู้ประกันตน ไม่ว่าจะเป็นบริษัท ห้างหุ้นส่วน หรือร้านค้าบุคคลธรรมดา
- ใครเป็นผู้ประกันตนมาตรา 33: ลูกจ้างที่อายุไม่ต่ำกว่า 15 ปีบริบูรณ์และไม่เกิน 60 ปีบริบูรณ์ ถ้าเป็นผู้ประกันตนอยู่แล้วและอายุครบ 60 ปีโดยยังทำงานกับนายจ้างเดิม ให้ถือว่าเป็นผู้ประกันตนต่อไป (มาตรา 33)
- ลูกจ้างต่างด้าว: ขึ้นทะเบียนได้เช่นกัน โดยใช้สำเนาใบอนุญาตทำงานและสำเนาหนังสือเดินทางประกอบ
- เจ้าของกิจการคนเดียว: เจ้าของกิจการเป็นนายจ้าง จึงขึ้นทะเบียนเป็นผู้ประกันตนมาตรา 33 ในกิจการของตัวเองไม่ได้
ขึ้นทะเบียนนายจ้างและลูกจ้าง ต้องทำภายในกี่วัน
| เรื่อง | แบบที่ใช้ | กำหนดเวลา |
|---|---|---|
| ขึ้นทะเบียนนายจ้าง (ครั้งแรกที่มีลูกจ้าง) | สปส.1-01 | ภายใน 30 วันนับจากวันที่มีลูกจ้าง พร้อมขึ้นทะเบียนลูกจ้าง (มาตรา 34) |
| ขึ้นทะเบียนลูกจ้างเป็นผู้ประกันตน (แจ้งเข้า) | สปส.1-03 | ภายใน 30 วันนับจากวันที่ลูกจ้างเข้าทำงาน (มาตรา 34) |
| แจ้งลูกจ้างลาออกหรือพ้นสภาพ (แจ้งออก) | สปส.6-09 | ภายในวันที่ 15 ของเดือนถัดจากเดือนที่ลูกจ้างออก |
| แจ้งเปลี่ยนแปลงข้อเท็จจริงที่แจ้งไว้ | ตามแบบที่ สปส. กำหนด | ภายในวันที่ 15 ของเดือนถัดจากเดือนที่มีการเปลี่ยนแปลง (มาตรา 44) |
นายจ้างที่สำนักงานใหญ่อยู่ในกรุงเทพมหานคร ยื่นที่สำนักงานประกันสังคมกรุงเทพมหานครพื้นที่ ส่วนต่างจังหวัด ยื่นที่สำนักงานประกันสังคมจังหวัดหรือสาขาที่สถานประกอบการตั้งอยู่ เมื่อขึ้นทะเบียนนายจ้างแล้ว การแจ้งเข้า แจ้งออก และการยื่นแบบรายเดือน ทำผ่านระบบ e-Service ของสำนักงานประกันสังคมได้
ถ้าไม่ขึ้นทะเบียน: นายจ้างที่โดยเจตนาไม่ยื่นแบบขึ้นทะเบียนภายในกำหนดตามมาตรา 34 หรือไม่แจ้งการเปลี่ยนแปลงภายในกำหนดตามมาตรา 44 มีโทษจำคุกไม่เกิน 6 เดือน หรือปรับไม่เกิน 20,000 บาท หรือทั้งจำทั้งปรับ (มาตรา 96) และถ้านายจ้างเป็นนิติบุคคล กรรมการ ผู้จัดการ หรือผู้รับผิดชอบการดำเนินงาน ที่สั่งการหรือกระทำการ หรือละเว้นไม่สั่งการหรือไม่กระทำการตามหน้าที่ จนเป็นเหตุให้นิติบุคคลกระทำความผิด ต้องรับโทษสำหรับความผิดนั้นด้วย (มาตรา 101)
เงินสมทบประกันสังคม 2569 คำนวณอย่างไร
หลักการคำนวณตามมาตรา 46 และ 47
- หาฐานค่าจ้าง: ใช้ค่าจ้างจริงของเดือนนั้น ถ้าต่ำกว่า 1,650 บาท ให้ใช้ 1,650 บาท ถ้าเกิน 17,500 บาท ให้ใช้ 17,500 บาท
- คูณ 5% ได้เงินสมทบส่วนของลูกจ้าง ซึ่งนายจ้างหักจากค่าจ้างทุกครั้งที่จ่าย
- นายจ้างสมทบเท่ากัน อีก 5% (นายจ้างออกเอง ห้ามหักจากลูกจ้าง)
- ปัดเศษรายคน: เศษตั้งแต่ 50 สตางค์ขึ้นไปปัดเป็น 1 บาท ต่ำกว่า 50 สตางค์ปัดทิ้ง
- ถ้าลูกจ้างทำงานกับนายจ้างหลายราย แต่ละนายจ้างคำนวณจากค่าจ้างที่ตัวเองจ่าย
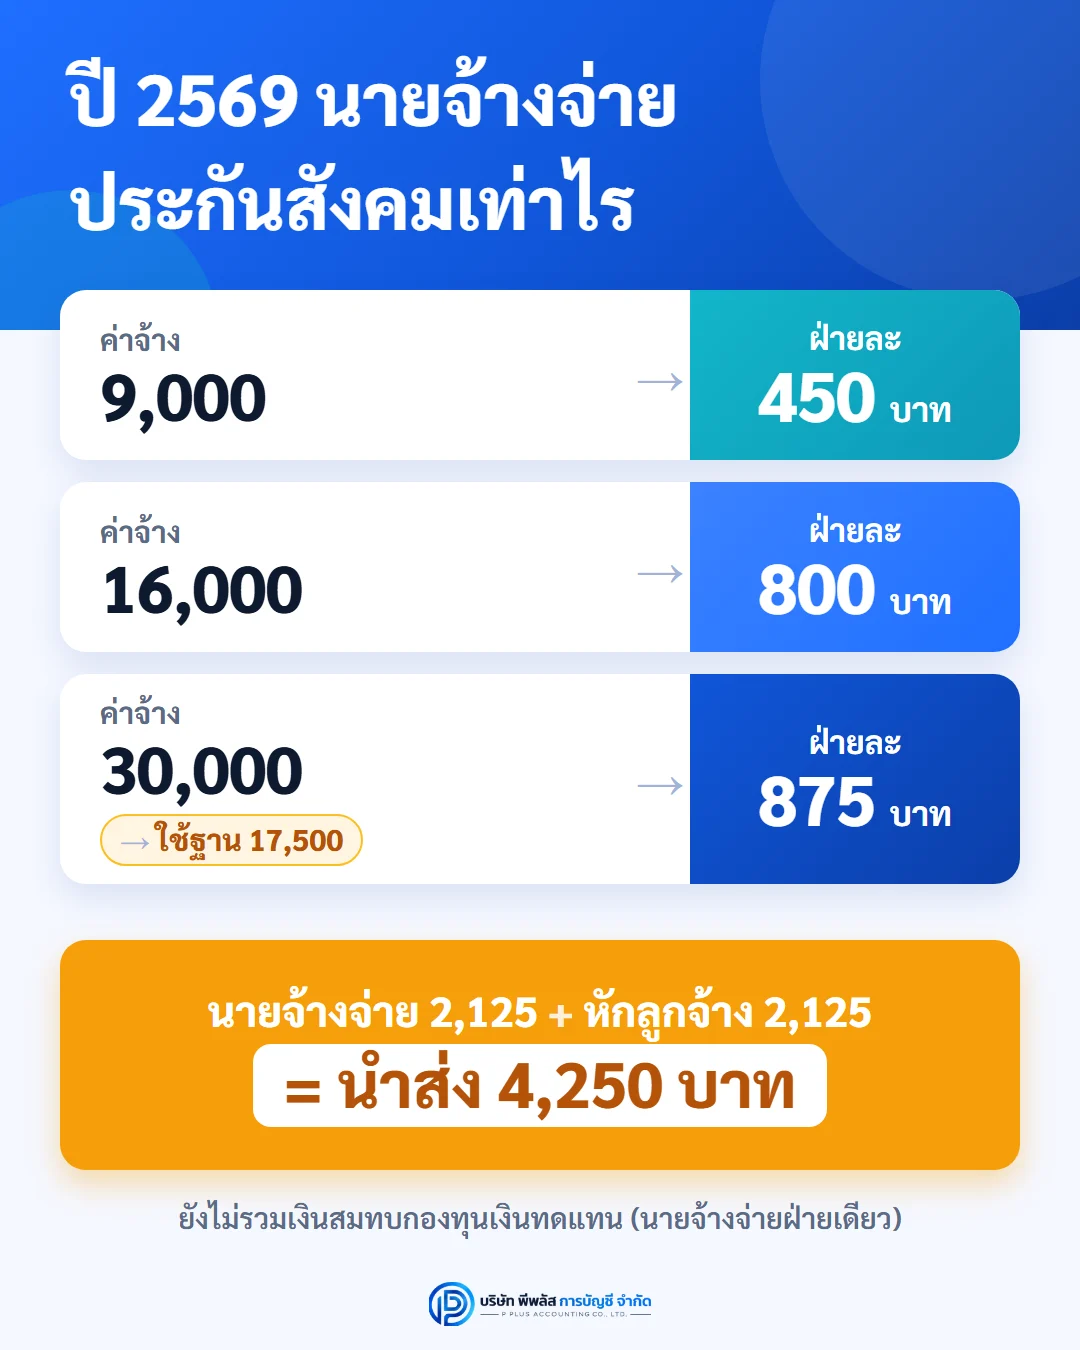
ตัวอย่าง: บริษัทมีลูกจ้าง 3 คน (ค่าจ้างเดือนกันยายน 2569)
| ลูกจ้าง | ค่าจ้าง/เดือน | ฐานที่ใช้คำนวณ | ลูกจ้างถูกหัก 5% | นายจ้างสมทบ 5% | รวมนำส่ง | เทียบฐานเดิม 15,000 (ฝ่ายละ) |
|---|---|---|---|---|---|---|
| ก | 9,000 | 9,000 | 450 | 450 | 900 | 450 (เท่าเดิม) |
| ข | 16,000 | 16,000 | 800 | 800 | 1,600 | 750 (เพิ่ม 50) |
| ค | 30,000 | 17,500 (เพดาน) | 875 | 875 | 1,750 | 750 (เพิ่ม 125) |
| รวม | 2,125 | 2,125 | 4,250 |
บริษัทนี้ต้องยื่น สปส.1-10 ของค่าจ้างเดือนกันยายน 2569 และนำส่งเงิน 4,250 บาท ภายในวันที่ 15 ตุลาคม 2569 ภาระที่นายจ้างจ่ายเองจริงคือ 2,125 บาท ส่วนอีก 2,125 บาทเป็นเงินที่หักจากค่าจ้างลูกจ้าง
ตัวอย่างการปัดเศษและฐานต่ำสุด
- ลูกจ้างค่าจ้าง 12,345 บาท: 12,345 × 5% = 617.25 บาท ปัดทิ้งเหลือ 617 บาท
- ลูกจ้างพาร์ตไทม์ได้ค่าจ้างเดือนนั้น 1,200 บาท: ต่ำกว่าฐานต่ำสุด จึงใช้ 1,650 × 5% = 82.50 บาท ปัดขึ้นเป็น 83 บาท
ยื่น สปส.1-10 ภายในวันที่เท่าไร และยื่นช่องทางไหน
สปส.1-10 คือแบบรายการแสดงการส่งเงินสมทบรายเดือน มี 2 ส่วน คือส่วนที่ 1 (ยอดรวมของสถานประกอบการ) และส่วนที่ 2 (รายละเอียดลูกจ้างรายคน) ถ้ายื่นผ่าน e-Service จะส่งเป็นข้อมูลอิเล็กทรอนิกส์แทนแบบกระดาษ
| ช่องทาง | กำหนดยื่นและนำส่ง |
|---|---|
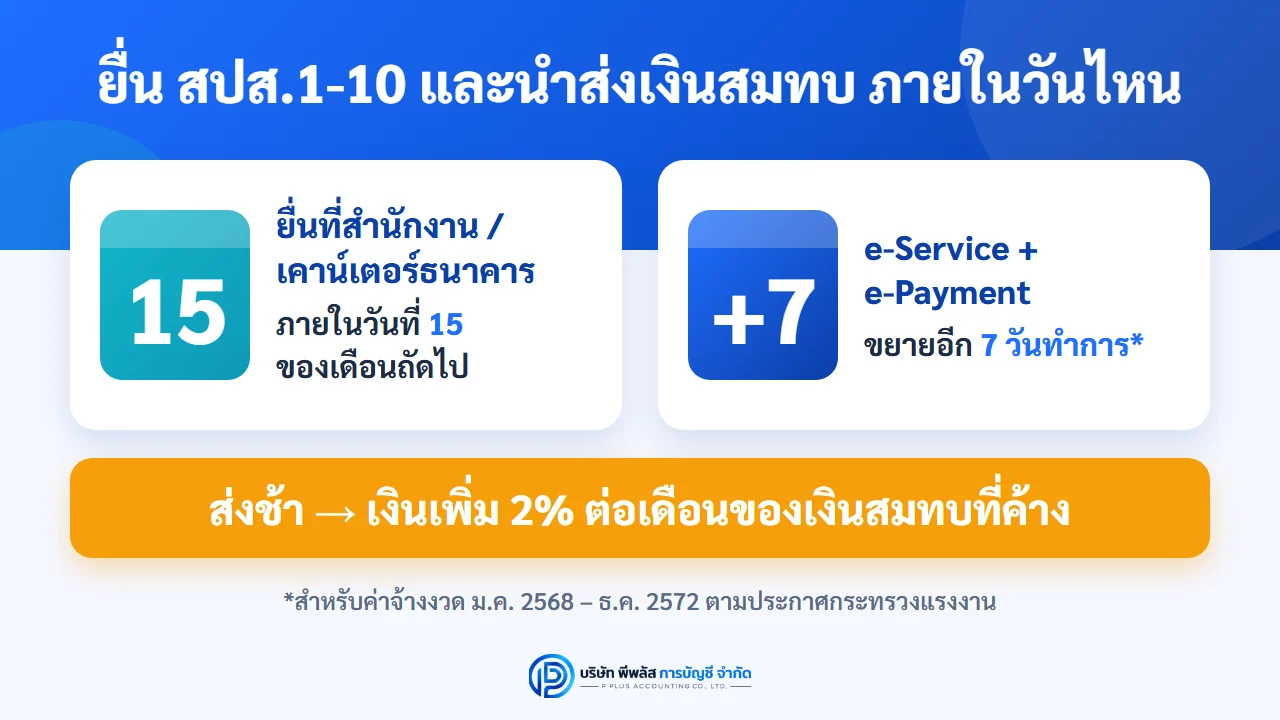
| ยื่นด้วยตนเองหรือทางไปรษณีย์ที่สำนักงานประกันสังคม / ชำระที่เคาน์เตอร์ธนาคารที่ สปส. กำหนด | ภายในวันที่ 15 ของเดือนถัดไป (มาตรา 47) |
| ยื่นแบบผ่าน e-Service และชำระผ่าน e-Payment | ขยายอีก 7 วันทำการ นับจากวันที่พ้นกำหนดวันที่ 15 สำหรับค่าจ้างงวดมกราคม 2568 ถึงธันวาคม 2572 ตามประกาศกระทรวงแรงงาน ลงวันที่ 27 ธันวาคม 2567 |
ข้อควรรู้
- เงินสมทบต้องนำส่งตามเดือนที่หักค่าจ้าง ถ้านายจ้างไม่ได้จ่ายค่าจ้างตามกำหนด ก็ยังต้องนำส่งเงินสมทบเสมือนว่าได้จ่ายค่าจ้างแล้ว (มาตรา 47 วรรคสาม)
- 7 วันทำการไม่รวมวันหยุด จึงไม่ได้ตรงกับวันที่เดิมทุกเดือน ควรตรวจวันครบกำหนดของแต่ละเดือนก่อนชำระ
- ถ้านำส่งเกินจำนวน ขอคืนได้ภายใน 1 ปีนับจากวันที่นำส่ง ถ้าไม่ขอคืนภายในกำหนด เงินส่วนนั้นตกเป็นของกองทุน (มาตรา 47 วรรคสี่)
ขั้นตอนยื่น สปส.1-10 ผ่าน e-Service แบบย่อ
- สมัครใช้งานระบบ e-Service ของสำนักงานประกันสังคมในนามสถานประกอบการ (ทำครั้งเดียว)
- ทุกเดือน ตรวจรายชื่อลูกจ้างให้ตรงกับที่แจ้งเข้า–แจ้งออกไว้ แล้วกรอกค่าจ้างของแต่ละคน
- ระบบคำนวณเงินสมทบให้ ตรวจยอดกับรายงานเงินเดือน (payroll) ก่อนยืนยัน
- ชำระผ่าน e-Payment ของธนาคารที่ร่วมโครงการ แล้วเก็บหลักฐานการยื่นและการชำระไว้
ส่งประกันสังคมล่าช้า เสียเงินเพิ่มเท่าไร
นายจ้างที่ไม่นำส่งเงินสมทบ หรือนำส่งไม่ครบภายในกำหนด ต้องจ่ายเงินเพิ่ม 2% ต่อเดือนของเงินสมทบที่ยังไม่ได้นำส่ง นับแต่วันถัดจากวันที่ต้องนำส่ง แต่เงินเพิ่มรวมแล้วต้องไม่เกินจำนวนเงินสมทบที่นายจ้างต้องจ่าย (มาตรา 49) ยอดเงินเพิ่มที่แน่นอนของแต่ละกรณีให้ตรวจจากระบบ e-Service หรือสำนักงานประกันสังคมพื้นที่ก่อนชำระ
เงินเพิ่มคิดจากเงินสมทบทั้งส่วนของนายจ้างและส่วนของลูกจ้าง และถ้านายจ้างไม่ได้หักค่าจ้างลูกจ้างไว้ หรือหักไม่ครบ นายจ้างต้องรับผิดจ่ายส่วนของลูกจ้างเต็มจำนวนพร้อมเงินเพิ่มเอง ส่วนลูกจ้างยังได้รับสิทธิเหมือนส่งเงินสมทบครบแล้ว (มาตรา 49 วรรคสอง)
ตัวอย่าง: ส่งเงินสมทบเดือนกันยายน 2569 ช้า
ใช้บริษัทเดิม (เงินสมทบรวม 4,250 บาท) กำหนดนำส่งคือวันที่ 15 ตุลาคม 2569 (วันพฤหัสบดี) เงินเพิ่มเดือนละ 4,250 × 2% = 85 บาท ถ้าค้างไว้ 3 เดือน เงินเพิ่มประมาณ 255 บาท รวมต้องจ่ายประมาณ 4,505 บาท และไม่ว่าจะค้างนานเท่าไร เงินเพิ่มจะไม่เกินจำนวนเงินสมทบที่ต้องจ่าย
แม้เงินเพิ่มต่อเดือนดูไม่มาก แต่การส่งช้ามีผลอื่นที่หนักกว่า
- ถูกเตือนและประเมินเงินสมทบ: ถ้านายจ้างไม่นำส่ง พนักงานเจ้าหน้าที่มีหนังสือเตือนให้ชำระภายในเวลาที่กำหนด (ไม่น้อยกว่า 30 วัน) ถ้ายังไม่ชำระ เจ้าหน้าที่มีอำนาจประเมินเงินสมทบเอง เช่น ถือยอดเท่ากับเดือนสุดท้ายที่เคยส่ง หรือถ้าไม่เคยยื่นแบบ ให้ถือว่าลูกจ้างได้ค่าจ้างไม่น้อยกว่าค่าจ้างขั้นต่ำรายวันในท้องที่คูณ 30 (มาตรา 47 ทวิ)
- ขอขยายเวลาก็ไม่ลดเงินเพิ่ม: แม้เลขาธิการอนุญาตให้ขยายกำหนดเวลาเพราะมีเหตุจำเป็นอันมิอาจก้าวล่วงได้ ก็ไม่ทำให้เงินเพิ่มลดลงหรือถูกงด (มาตรา 84/1)
- ไม่ยื่น สปส.1-10 ภายในกำหนดมีโทษอาญา: นายจ้างที่ไม่ยื่นแบบรายการแสดงการส่งเงินสมทบภายในกำหนดตามมาตรา 47 หรือยื่นแบบขึ้นทะเบียนหรือแจ้งเปลี่ยนแปลงเป็นเท็จ มีโทษจำคุกไม่เกิน 6 เดือน หรือปรับไม่เกิน 20,000 บาท หรือทั้งจำทั้งปรับ (มาตรา 97)
ทางที่ช่วยประหยัดเงินได้ดีที่สุดคือนำส่งให้เร็วที่สุดเมื่อรู้ว่าพลาดกำหนด เพราะเงินเพิ่มเริ่มนับตั้งแต่วันถัดจากวันครบกำหนด
กองทุนเงินทดแทน นายจ้างจ่ายแยกต่างหาก
นอกจากเงินสมทบกองทุนประกันสังคมรายเดือนแล้ว นายจ้างยังต้องจ่ายเงินสมทบกองทุนเงินทดแทน ซึ่งคุ้มครองลูกจ้างกรณีประสบอันตราย เจ็บป่วย หรือเสียชีวิตเนื่องจากการทำงาน กองทุนนี้นายจ้างจ่ายฝ่ายเดียว ห้ามหักจากลูกจ้าง
- อัตรา: ระหว่าง 0.2–1.0% ของค่าจ้าง ตามประเภทกิจการที่กำหนดในประกาศกระทรวงแรงงาน (อัตราของแต่ละกิจการอาจลดหรือเพิ่มตามสถิติการประสบอันตรายของนายจ้าง)
- ฐานค่าจ้าง: คิดจากค่าจ้างคนละไม่เกิน 240,000 บาทต่อปี (เป็นเพดานของกองทุนเงินทดแทน แยกจากเพดาน 17,500 บาทของกองทุนประกันสังคม) (ตามที่สำนักงานประกันสังคมกำหนด ณ ปี 2569)
- การยื่นประจำปี: นายจ้างยื่นแบบใบแสดงเงินค่าจ้างประจำปี (กท.20ก) ภายในเดือนกุมภาพันธ์ของทุกปี เพื่อแจ้งค่าจ้างที่จ่ายจริงในปีที่ผ่านมา ถ้าเงินสมทบที่จ่ายไว้ไม่ตรงกับค่าจ้างจริง สำนักงานประกันสังคมจะแจ้งให้ชำระเพิ่มหรือคืนส่วนที่เกิน
ดังนั้นค่าจ้างปี 2569 ต้องรายงานด้วยแบบ กท.20ก ภายในเดือนกุมภาพันธ์ 2570
ปฏิทินงานประกันสังคมของนายจ้าง
| ความถี่ | งานที่ต้องทำ |
|---|---|
| ทุกครั้งที่รับลูกจ้างใหม่ | แจ้งเข้า สปส.1-03 ภายใน 30 วันนับจากวันเข้าทำงาน |
| ทุกครั้งที่ลูกจ้างออก | แจ้งออก สปส.6-09 ภายในวันที่ 15 ของเดือนถัดไป |
| ทุกเดือน | หักเงินสมทบ 5% ตอนจ่ายค่าจ้าง ยื่น สปส.1-10 และนำส่งภายในวันที่ 15 ของเดือนถัดไป (e-Service + e-Payment ขยาย 7 วันทำการ) |
| ทุกปี (ภายในเดือนกุมภาพันธ์) | ยื่น กท.20ก แจ้งค่าจ้างจริงของปีที่ผ่านมาสำหรับกองทุนเงินทดแทน |
| 1 ม.ค. 2572 | เปลี่ยนเพดานในระบบเงินเดือนเป็น 20,000 บาท |
คำถามที่พบบ่อย (FAQ)
Q: ปี 2569 นายจ้างต้องจ่ายประกันสังคมสูงสุดเท่าไรต่อลูกจ้าง 1 คน?
A: เดือนละไม่เกิน 875 บาท (5% ของเพดาน 17,500 บาท) และหักจากค่าจ้างลูกจ้างอีกไม่เกิน 875 บาท รวมนำส่งไม่เกิน 1,750 บาทต่อคนต่อเดือน ยังไม่รวมเงินสมทบกองทุนเงินทดแทนที่นายจ้างจ่ายแยกต่างหาก
Q: ลูกจ้างเงินเดือน 15,000 บาทหรือต่ำกว่า ปี 2569 ต้องหักเพิ่มไหม?
A: ไม่ต้อง เพราะค่าจ้างยังไม่ถึงเพดาน ยังคิด 5% จากค่าจ้างจริงเท่าเดิม เช่น ค่าจ้าง 15,000 บาท หักฝ่ายละ 750 บาท ผลของเพดานใหม่จะเห็นเฉพาะลูกจ้างที่ได้ค่าจ้างเกิน 15,000 บาทต่อเดือน
Q: ยื่น สปส.1-10 ภายในวันที่เท่าไร?
A: ภายในวันที่ 15 ของเดือนถัดจากเดือนที่หักเงินสมทบ ถ้ายื่นผ่าน e-Service และชำระผ่าน e-Payment ได้ขยายอีก 7 วันทำการ สำหรับค่าจ้างงวดมกราคม 2568 ถึงธันวาคม 2572
Q: รับพนักงานใหม่ ต้องแจ้งประกันสังคมภายในกี่วัน?
A: ภายใน 30 วันนับจากวันที่ลูกจ้างเข้าทำงาน ด้วยแบบ สปส.1-03 ถ้าเป็นลูกจ้างคนแรกของกิจการ ต้องขึ้นทะเบียนนายจ้างด้วยแบบ สปส.1-01 พร้อมกัน
Q: ส่งประกันสังคมช้า เสียค่าปรับเท่าไร?
A: เสียเงินเพิ่ม 2% ต่อเดือนของเงินสมทบที่ค้าง นับแต่วันถัดจากวันที่ต้องนำส่ง แต่รวมแล้วไม่เกินจำนวนเงินสมทบที่ต้องจ่าย ถ้าค้างนานจนถูกเตือนแล้วยังไม่ชำระ เจ้าหน้าที่มีอำนาจประเมินเงินสมทบให้นายจ้างนำส่งได้
สรุป
ปี 2569 นายจ้างยังจ่ายประกันสังคม 5% เท่าเดิม แต่เพดานค่าจ้างเพิ่มเป็น 17,500 บาท ลูกจ้างที่ได้ค่าจ้างเกิน 15,000 บาทจึงมีเงินสมทบเพิ่มขึ้นทั้งฝั่งลูกจ้างและฝั่งนายจ้าง สูงสุดฝ่ายละ 875 บาทต่อเดือน สิ่งที่นายจ้างต้องทำให้ครบคือ ขึ้นทะเบียนลูกจ้างภายใน 30 วัน ยื่น สปส.1-10 และนำส่งเงินภายในวันที่ 15 ของเดือนถัดไป (หรือ 7 วันทำการหลังจากนั้นถ้ายื่นและชำระออนไลน์) แจ้งออกภายในวันที่ 15 ของเดือนถัดไป และยื่น กท.20ก ทุกเดือนกุมภาพันธ์ อย่าลืมปรับเพดานในระบบเงินเดือนอีกครั้งเมื่อถึงปี 2572
ถ้าไม่อยากต้องจำวันยื่นและคำนวณเงินสมทบเองทุกเดือน แพ็กเกจทำบัญชีรายเดือนของบริษัท พีพลัส การบัญชี จำกัด รวมการจัดทำเอกสารขึ้นทะเบียนนายจ้างและการยื่นประกันสังคมไว้แล้ว พร้อมยื่นภาษีประจำเดือน ภ.ง.ด.1/3/53 และ ภ.พ.30 ให้ตรงเวลาทุกงวด
แหล่งอ้างอิง:
• พระราชบัญญัติประกันสังคม พ.ศ. 2533 และที่แก้ไขเพิ่มเติม (ถึงฉบับที่ 4 พ.ศ. 2558) มาตรา 33, 34, 44, 46, 47, 47 ทวิ, 49, 84/1, 96, 97 และ 101
• กฎกระทรวงกำหนดค่าจ้างขั้นต่ำและขั้นสูงที่ใช้เป็นฐานในการคำนวณเงินสมทบของผู้ประกันตนตามมาตรา 33 พ.ศ. 2568 (ราชกิจจานุเบกษา เล่ม 142 ตอนที่ 81 ก ลงวันที่ 12 ธ.ค. 2568 มีผล 1 ม.ค. 2569)
• ประกาศกระทรวงแรงงาน เรื่อง ขยายกำหนดเวลาการยื่นแบบรายการแสดงการส่งเงินสมทบและการนำส่งเงินสมทบผ่านระบบอิเล็กทรอนิกส์ (e-Payment) พ.ศ. 2567 ลงวันที่ 27 ธ.ค. 2567 (ค่าจ้างงวด ม.ค. 2568 – ธ.ค. 2572)
• สำนักงานประกันสังคม: เงินสมทบและการชำระเงิน, ผู้ประกันตนมาตรา 33, แบบ สปส.1-01 / สปส.1-03 / สปส.1-10 / สปส.6-09 — www.sso.go.th
• สำนักงานประกันสังคม สายด่วน 1506