สรุปครบ: หลักเกณฑ์ รายได้เกิน 1.8 ล้านเข้าระบบ VAT: ต้องจดเมื่อไร ยื่นแบบอะไร โทษถ้าไม่จด สิทธิประโยชน์หลังจด และคำถามที่พบบ่อย
สรุปเร็ว: “รายได้เกิน 1.8 ล้าน” คือเกณฑ์สำคัญที่ทำให้ผู้ประกอบการเข้าสู่ระบบ ภาษีมูลค่าเพิ่ม (VAT) ต้องยื่นจด ภ.พ.01 ภายใน 30 วันนับแต่ถึงเกณฑ์ หากเพิกเฉยเสี่ยงทั้ง ภาษีย้อนหลัง + เงินเพิ่ม + ปรับสองเท่า และโทษอาญาตามกฎหมาย
รายได้เกิน 1.8 ล้าน คืออะไร?
ตามพระราชบัญญัติภาษีมูลค่าเพิ่ม พ.ศ. 2534 และที่แก้ไขเพิ่มเติม หากบุคคลธรรมดาหรือนิติบุคคลมีรายได้จากการขายสินค้า/ให้บริการเกิน 1.8 ล้านบาทต่อปี จะเข้าข่ายเป็นผู้ประกอบการจดทะเบียนภาษีมูลค่าเพิ่ม โดย มาตรา 85/1 แห่งประมวลรัษฎากร กำหนดให้ต้องไปยื่นจดทะเบียน VAT ภายใน 30 วัน นับแต่วันที่มีรายได้ถึงเกณฑ์
ทำไมกฎหมายถึงกำหนดเกณฑ์ 1.8 ล้านบาท?
- เพื่อแยกผู้ประกอบการรายย่อยกับธุรกิจขนาดกลางขึ้นไป
- เพื่อความเป็นธรรมทางภาษี—ผู้ที่มีรายได้มากควรอยู่ในระบบ VAT
- เพื่อยกระดับมาตรฐานบัญชีและความโปร่งใสของธุรกิจ
ต้องจด VAT เมื่อไร และทำอย่างไร?
- เมื่อ ยอดขายรวมสะสม เกิน 1.8 ล้านบาท
- ยื่นแบบ ภ.พ.01 เพื่อจดทะเบียนภายใน 30 วัน
- หากเพิ่งเริ่มกิจการและ “คาดว่าจะเกิน” 1.8 ล้าน/ปี สามารถ จดล่วงหน้า ได้
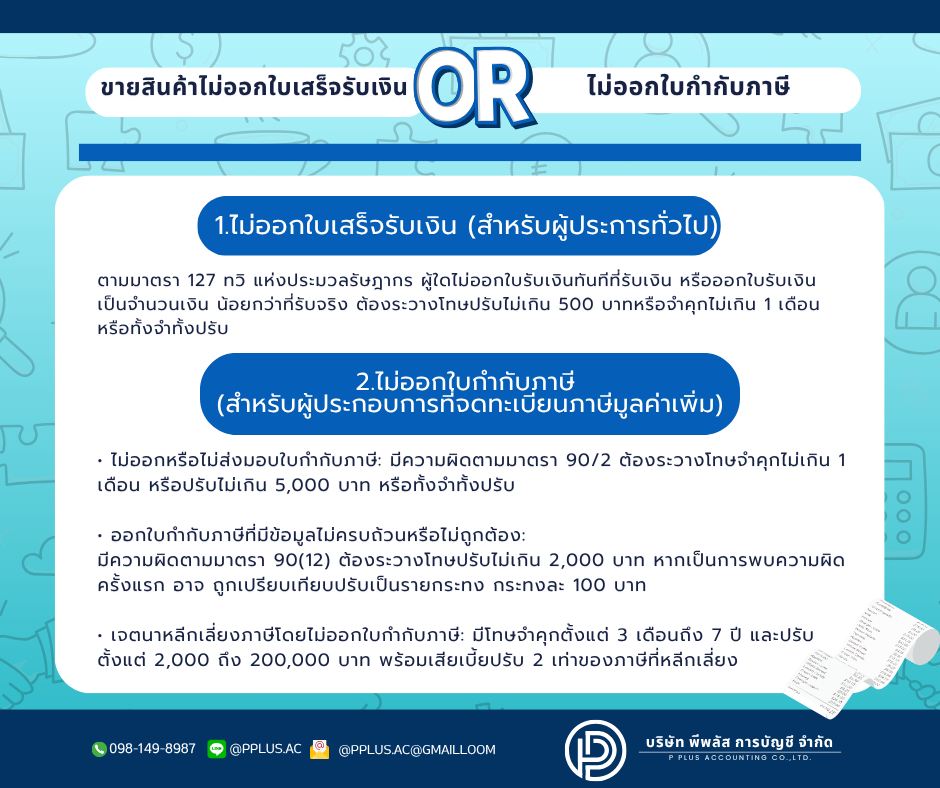
โทษหากไม่จด VAT เมื่อรายได้เกิน 1.8 ล้าน
- โทษทางแพ่ง: เสียภาษีย้อนหลัง + เงินเพิ่ม 1.5% ต่อเดือน + ปรับสองเท่าของภาษีที่ค้าง
- โทษทางอาญา: ตามมาตรา 90/4 ปรับไม่เกิน 200,000 บาท หรือจำคุกไม่เกิน 7 ปี หรือทั้งจำทั้งปรับ
ตัวอย่างสถานการณ์
- นาย ก. ขายของออนไลน์ รายได้รวมทั้งปี 2.4 ล้าน → ต้องจด VAT ภายใน 30 วันหลังเกินเกณฑ์
- บริษัท ข. ปีที่สองรายได้ 3 ล้าน → ต้องยื่นจดทันที หากเพิกเฉยจะถูกเรียกเก็บย้อนหลัง
สิทธิประโยชน์เมื่อจด VAT
- เครดิตภาษีซื้อได้ (นำ VAT จากใบกำกับภาษีซื้อมา เครดิตหักกับภาษีขาย)
- เพิ่มความน่าเชื่อถือทางธุรกิจและคู่ค้าองค์กร
- วางระบบเอกสาร/บัญชีอย่างมืออาชีพ ช่วยบริหารต้นทุนได้ดีขึ้น
คำแนะนำสำหรับผู้ประกอบการ
- ตรวจสอบยอดขายสะสมสม่ำเสมอ
- เตรียมระบบออกใบกำกับภาษี เอกสารซื้อ‑ขายให้ครบ
- ปรึกษาผู้เชี่ยวชาญด้านบัญชี/ภาษีเพื่อเลี่ยงความเสี่ยงผิดพลาด
FAQ: คำถามที่พบบ่อย
Q1: “รายได้เกิน 1.8 ล้าน” ต้องนับกำไรหรือยอดขายรวม?
A1: นับ ยอดขายรวมทั้งหมด
Q2: ถ้าขายของออนไลน์จนรายได้เกิน 1.8 ล้านแต่ไม่จด VAT จะเป็นอย่างไร?
A2: เสียภาษีย้อนหลัง พร้อมเงินเพิ่มและปรับ รวมถึงโทษอาญา
Q3: หากรายได้ไม่ถึง 1.8 ล้าน สามารถจด VAT ได้ไหม?
A3: จดสมัครใจ ได้ในบางกรณี
Q4: จด VAT แล้วต้องยื่นแบบอะไร?
A4: ยื่น ภ.พ.30 ทุกเดือน และ ภ.พ.36 เมื่อซื้อบริการจากต่างประเทศ
Q5: ค่าปรับกรณีไม่จด VAT มีกี่ประเภท?
A5: มีทั้ง แพ่ง (ภาษีย้อนหลัง + เงินเพิ่ม + ปรับสองเท่า) และ อาญา (ปรับสูงสุด 200,000 บาท/จำคุก 7 ปี)
สรุป
“รายได้เกิน 1.8 ล้าน” เป็นเกณฑ์สำคัญที่ผู้ประกอบการต้องตระหนัก เมื่อถึงเกณฑ์ให้รีบ จดทะเบียน VAT ภายใน 30 วัน และวางระบบเอกสาร/บัญชีให้ถูกต้อง เพื่อลดความเสี่ยงค่าปรับและสร้างความน่าเชื่อถือให้ธุรกิจเติบโตอย่างยั่งยืน
บทความนี้จัดทำเพื่อการให้ความรู้ทั่วไป