คู่มือครบถ้วนเกี่ยวกับอากรแสตมป์ออนไลน์ (e-Stamp Duty) รูปแบบใหม่ของการชำระอากรแสตมป์ที่สะดวก รวดเร็ว ปลอดภัย พร้อมอ้างอิงกฎหมาย มาตรา 103 ประมวลรัษฎากร
สรุปเร็ว: อากรแสตมป์ออนไลน์ (e-Stamp Duty) คือรูปแบบใหม่ของการชำระอากรแสตมป์แบบอิเล็กทรอนิกส์ ผ่านระบบออนไลน์ตามมาตรา 103 ประมวลรัษฎากร ช่วยให้ผู้ประกอบการสามารถชำระอากรได้สะดวก รวดเร็ว ปลอดภัย โดยไม่ต้องเดินทางไปซื้อแสตมป์แบบดวง รองรับตราสารอิเล็กทรอนิกส์หลายประเภท และมีผลทางกฎหมายเท่าเทียมกับการติดแสตมป์แบบเดิม
อากรแสตมป์คืออะไร
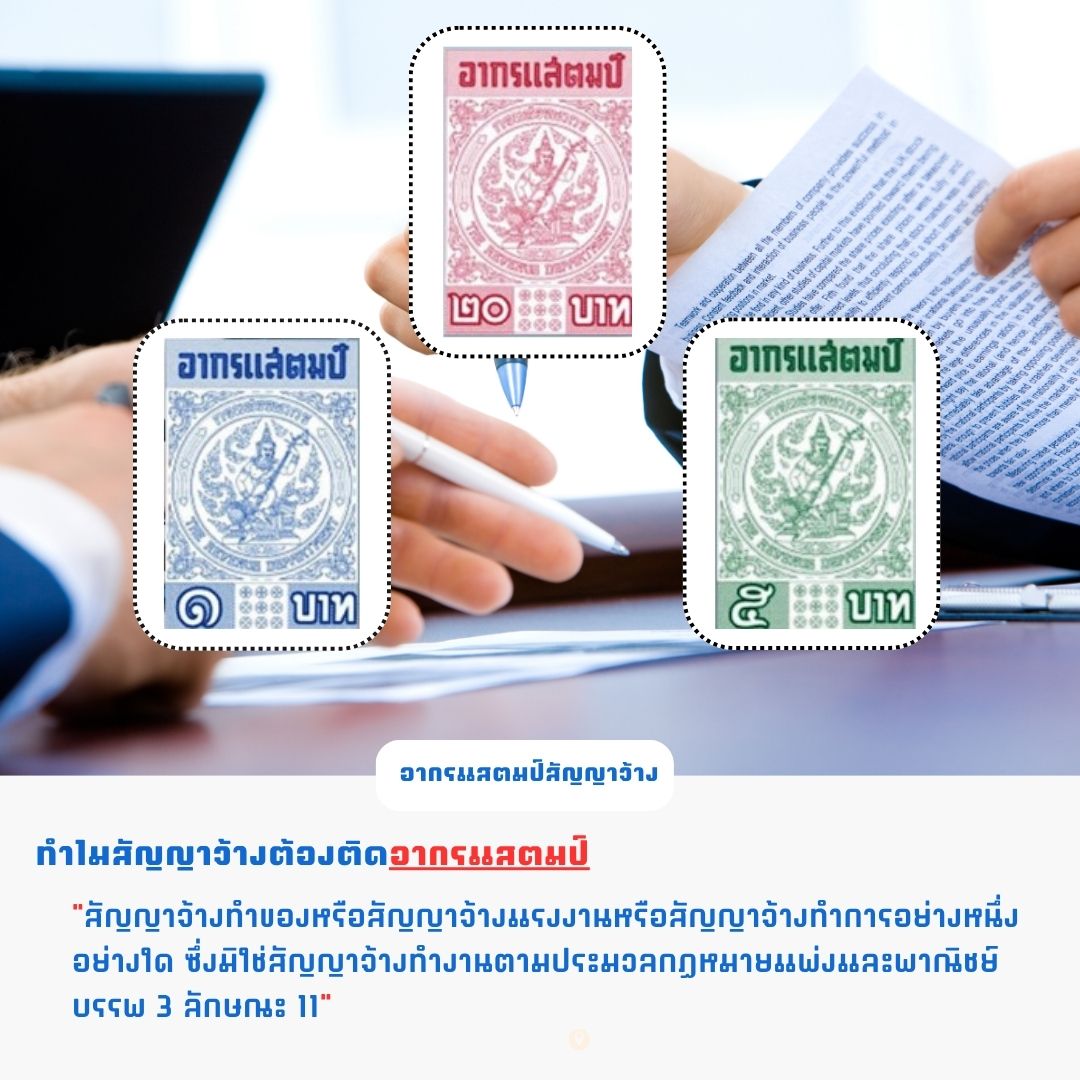
อากรแสตมป์เป็นภาษีอากรตามประมวลรัษฎากร ประเภทหนึ่ง ซึ่งจัดเก็บจากการทำตราสารที่มีการลงลายมือชื่อตามบทบัญญัติแห่งประมวลกฎหมายแพ่งและพาณิชย์
ตามมาตรา 103 แห่งประมวลรัษฎากร กำหนดว่า "ตราสาร" หมายความว่า เอกสารที่ต้องเสียอากรตามหมวดนี้ และ "แสตมป์" หมายความว่า แสตมป์ปิดทับหรือแสตมป์ดุนบนกระดาษ รวมถึงแสตมป์พิมพ์ทับบนกระดาษด้วย
ปัจจุบันมีตราสารที่ต้องเสียอากรแสตมป์ทั้งหมด 28 ลักษณะ ตามที่กำหนดไว้ในบัญชีอัตราอากรแสตมป์
อากรแสตมป์ออนไลน์ (e-Stamp Duty) คืออะไร
อากรแสตมป์อิเล็กทรอนิกส์ (e-Stamp Duty) คือรูปแบบใหม่ของอากรแสตมป์ ที่เปลี่ยนจากการติดอากรแสตมป์บนเอกสารกระดาษ มาเป็นการชำระภาษีอากรแสตมป์อิเล็กทรอนิกส์ผ่านระบบออนไลน์
e-Stamp ใช้สำหรับเป็นอากรบนตราสารแห่งบัญชีอัตราอากรแสตมป์ ที่จัดทำข้อความขึ้นเป็นข้อมูลอิเล็กทรอนิกส์ตามกฎหมายว่าด้วยธุรกรรมทางอิเล็กทรอนิกส์
💡 สำคัญ: อากรแสตมป์ออนไลน์ช่วยลดขั้นตอนการเดินทางไปซื้อแสตมป์ ประหยัดเวลา และมีความปลอดภัยสูง
ฐานกฎหมายที่เกี่ยวข้อง
1. ประมวลรัษฎากร
มาตรา 103 (3) แห่งประมวลรัษฎากร ซึ่งแก้ไขเพิ่มเติมโดยพระราชบัญญัติแก้ไขเพิ่มเติมประมวลรัษฎากร (ฉบับที่ 10) พ.ศ. 2496
เป็นฐานกฎหมายที่กำหนดให้สามารถชำระอากรเป็นตัวเงินสำหรับตราสารอิเล็กทรอนิกส์ได้
มาตรา 123 ทวิ แห่งประมวลรัษฎากร ซึ่งแก้ไขเพิ่มเติมโดยพระราชบัญญัติแก้ไขเพิ่มเติมประมวลรัษฎากร (ฉบับที่ 12) พ.ศ. 2497
ให้อำนาจอธิบดีโดยอนุมัติรัฐมนตรีมีอำนาจกำหนดวิธีการให้ผู้มีหน้าที่เสียอากรปฏิบัติ
2. ประกาศอธิบดีกรมสรรพากร
• ประกาศอธิบดีกรมสรรพากรเกี่ยวกับอากรแสตมป์ (ฉบับที่ 37)
• ประกาศอธิบดีกรมสรรพากรเกี่ยวกับอากรแสตมป์ (ฉบับที่ 58)
กำหนดวิธีการชำระอากรเป็นตัวเงินแทนการปิดแสตมป์สำหรับตราสารแห่งบัญชีอัตราอากรแสตมป์
ตราสารที่สามารถใช้ e-Stamp Duty ได้
ตามประกาศอธิบดีกรมสรรพากรเกี่ยวกับอากรแสตมป์ (ฉบับที่ 37) กำหนดตราสารที่สามารถชำระอากรเป็นตัวเงินผ่านระบบออนไลน์ ประกอบด้วย:
• สัญญาเช่าที่ดิน โรงเรือน สิ่งปลูกสร้างอื่น หรือแพ - ตามลักษณะแห่งตราสาร 1 แห่งบัญชีอัตราอากรแสตมป์
• สัญญาเช่าซื้อทรัพย์สิน - ตามลักษณะแห่งตราสาร 3 แห่งบัญชีอัตราอากรแสตมป์ (เฉพาะที่นิติบุคคลหรือสถาบันการเงินเป็นผู้ให้เช่าซื้อ)
• สัญญาจ้างทำของ - ตามลักษณะแห่งตราสาร 4 แห่งบัญชีอัตราอากรแสตมป์
• สัญญากู้ยืมเงิน หรือการตกลงให้เบิกเงินเกินบัญชีจากธนาคาร - ตามลักษณะแห่งตราสาร 5 แห่งบัญชีอัตราอากรแสตมป์
• กรมธรรม์ประกันภัย - ตามลักษณะแห่งตราสาร 6 แห่งบัญชีอัตราอากรแสตมป์
• ใบมอบอำนาจ - ตามลักษณะแห่งตราสาร 7 แห่งบัญชีอัตราอากรแสตมป์
• ตั๋วสัญญาใช้เงินหรือตราสารทำนองเดียวกัน - ตามลักษณะแห่งตราสาร 9(2) แห่งบัญชีอัตราอากรแสตมป์
ข้อดีของอากรแสตมป์ออนไลน์
1. ความสะดวกรวดเร็ว
• สามารถชำระผ่านอินเทอร์เน็ตได้ทุกที่ทุกเวลา ไม่จำกัดเวลาและสถานที่
• ลดขั้นตอนการดำเนินงานด้วยระบบออนไลน์ที่เชื่อมโยงกับฐานข้อมูลของกรมสรรพากรโดยตรง
• มีระบบตรวจสอบความถูกต้องและความครบถ้วนของข้อมูลแบบเรียลไทม์
2. ประหยัดค่าใช้จ่าย
• ไม่ต้องเดินทางไปซื้อแสตมป์หรือเสี่ยงต่อการสูญหายของแสตมป์กระดาษ
• ช่วยลดค่าใช้จ่ายในการเดินทางและเวลาในการดำเนินงาน
• ระบบออนไลน์ช่วยลดความผิดพลาดในการคำนวณอากรแสตมป์
3. ความปลอดภัยสูง
• ระบบมีความปลอดภัยสูงด้วยการเข้ารหัสข้อมูล
• การยืนยันตัวตนแบบสองขั้นตอน (Two-Factor Authentication)
• ลดความเสี่ยงในการปลอมแปลงเอกสารด้วยระบบตรวจสอบออนไลน์
• มีระบบสำรองข้อมูลและป้องกันการสูญหายของข้อมูลทางดิจิทัล
วิธีการชำระอากรแสตมป์อิเล็กทรอนิกส์
การซื้ออากรแสตมป์อิเล็กทรอนิกส์ (e-Stamp) มีขั้นตอนดังนี้:
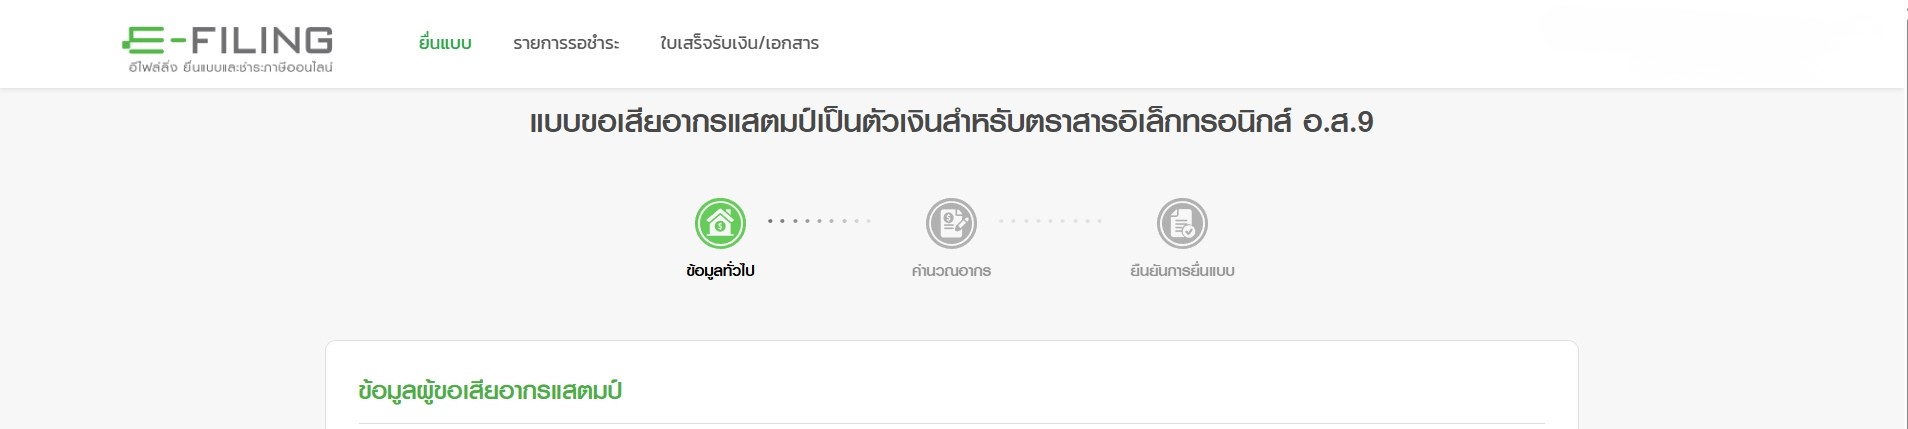
ขั้นที่ 1: เข้าระบบด้วยชื่อผู้ใช้และรหัสผ่านเดียวกับระบบ e-Filing ของกรมสรรพากร
ขั้นที่ 2: กรอกแบบขอเสียอากรแสตมป์เป็นตัวเงินสำหรับตราสารอิเล็กทรอนิกส์ (อ.ส. 9)
ขั้นที่ 3: เลือกประเภทตราสารที่ต้องการ (ตราสารกระดาษหรือตราสารอิเล็กทรอนิกส์)
ขั้นที่ 4: กรอกรายละเอียดเกี่ยวกับสัญญา เช่น เลขที่สัญญา วันที่ จำนวนเงิน
ขั้นที่ 5: ชำระเงินผ่านระบบ (โอนเข้าบัญชีธนาคารของกรมสรรพากร)
ขั้นที่ 6: ได้รับรหัสรับรองการเสียอากรแสตมป์พร้อมใบเสร็จรับเงินอิเล็กทรอนิกส์
🎯 ข้อสำคัญ: เมื่อผู้ยื่นโอนเงินค่าอากรเข้าบัญชีธนาคารของกรมสรรพากรแล้ว และได้รับรหัสรับรองการเสียอากรแสตมป์พร้อมใบเสร็จรับเงิน ถือว่าตราสารได้ปิดแสตมป์บริบูรณ์แล้ว
ผลของการไม่เสียอากรแสตมป์
หากไม่ปิดอากรแสตมป์ครบถ้วน จะมีผลกระทบดังนี้:
• อาจทำให้ต้องเสียเบี้ยปรับและเงินเพิ่ม
• เอกสารอาจใช้เป็นหลักฐานในการฟ้องคดีแพ่งไม่ได้
โทษตามกฎหมาย: หากปรากฏว่าตราสารมิได้ปิดแสตมป์บริบูรณ์ภายในกำหนด 90 วัน นับแต่วันต้องปิดแสตมป์บริบูรณ์ ให้เรียกเก็บเงินเพิ่มอากรเป็น 2 เท่าจำนวนอากร หรือเป็นเงิน 4 บาท แล้วแต่อย่างใดจะมากกว่า
อย่างไรก็ตาม ผู้เสียภาษีมีทางออกเพื่อขอลดเงินเพิ่มอากรได้ โดยต้องปฏิบัติตามหลักเกณฑ์ในกฎกระทรวง ฉบับที่ 129
สรุป
กรมสรรพากรได้ยกระดับบริการจัดทำระบบการชำระอากรแสตมป์เป็นตัวเงินสำหรับตราสารอิเล็กทรอนิกส์ e-Stamp Duty รองรับการทำธุรกรรมหลายประเภทอย่างเต็มรูปแบบ
ในยุคดิจิทัลที่เทคโนโลยีมีบทบาทสำคัญ อากรแสตมป์แบบอิเล็กทรอนิกส์ถือเป็นทางเลือกที่เหมาะสมกับการทำธุรกรรมที่ต้องการความรวดเร็ว ปลอดภัย และสะดวกสบาย ช่วยลดต้นทุนและลดความผิดพลาดในการดำเนินการ
⚠️ หมายเหตุ: บทความนี้อ้างอิงจากประมวลรัษฎากร และประกาศอธิบดีกรมสรรพากรที่เกี่ยวข้อง ผู้ประกอบการควรศึกษาข้อกำหนดทางกฎหมายโดยละเอียดหรือปรึกษาผู้เชี่ยวชาญก่อนดำเนินการ
ต้องการคำปรึกษาเรื่องอากรแสตมป์?
ทีมงานพีพลัส การบัญชีพร้อมให้คำปรึกษาและช่วยเหลือเรื่องอากรแสตมป์ การคำนวณ และการยื่นเอกสารต่างๆ