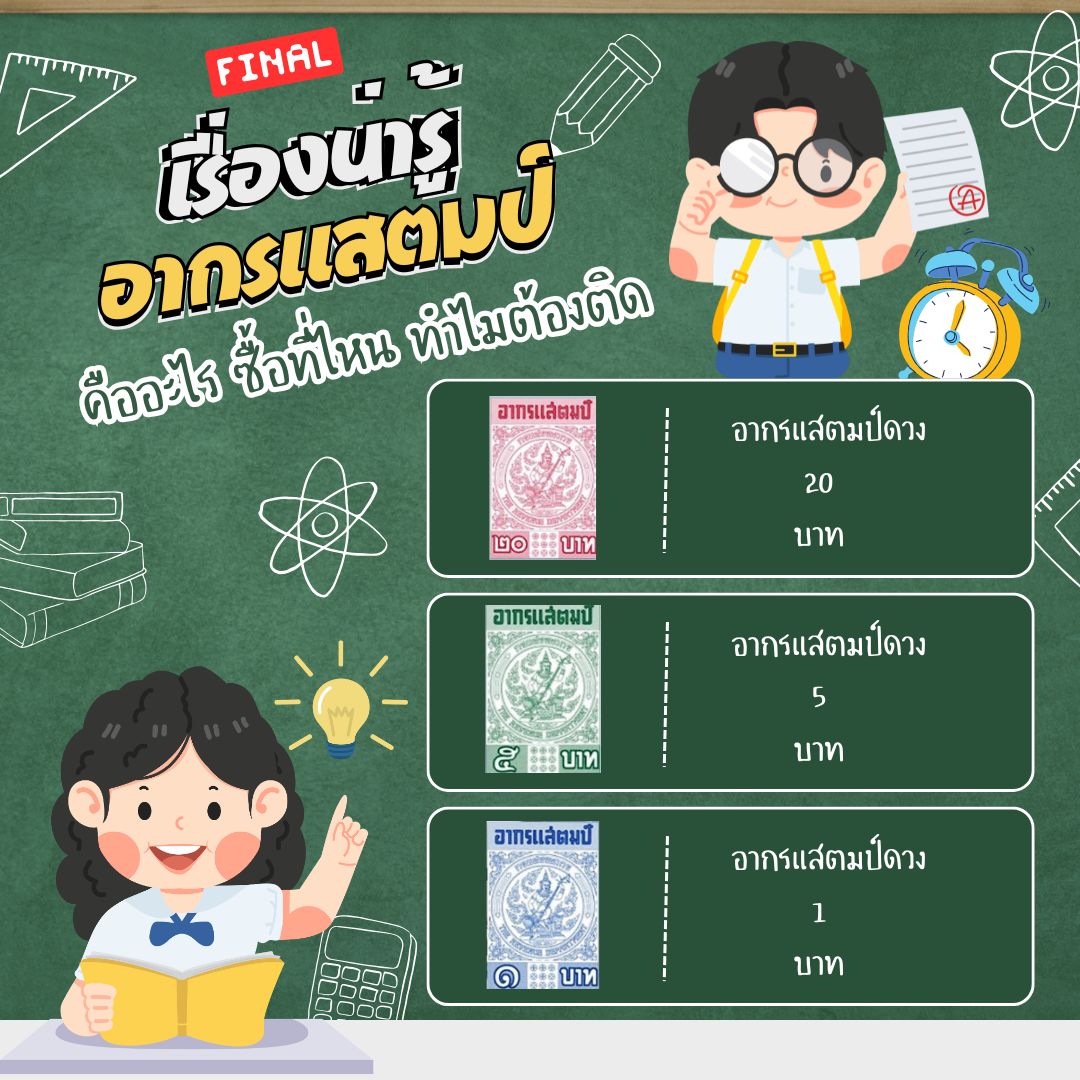
ครบทุกเรื่องที่ต้องรู้เกี่ยวกับภาษีอากรแสตมป์ตามประมวลรัษฎากร พร้อมคำอธิบายกฎหมาย วิธีติด สถานที่ซื้อ และโทษหากไม่ติด
สรุปเร็ว: อากรแสตมป์เป็นภาษีตามประมวลรัษฎากรที่จัดเก็บจากการทำตราสาร 28 ลักษณะ เช่น สัญญาเช่า กู้ยืม มอบอำนาจ โดยต้องติดภายใน 15 วัน หลังทำสัญญา หากไม่ติดหรือติดไม่ถูกต้อง มีโทษปรับไม่เกิน 500 บาทและไม่สามารถใช้เป็นพยานในศาลได้จนกว่าจะชำระให้ถูกต้อง สามารถซื้อได้ที่กรมสรรพากรหรือออนไลน์ผ่านe-Stamp
ภาษีอากรแสตมป์คืออะไร
อากรแสตมป์เป็นภาษีประเภทหนึ่งตามประมวลรัษฎากร ซึ่งจัดเก็บในรูปแบบดวงแสตมป์ที่ใช้สำหรับปิดบนเอกสารราชการและสัญญาต่างๆ โดยมีกรมสรรพากรเป็นหน่วยงานรับผิดชอบในการจัดเก็บ
อากรแสตมป์เป็นค่าธรรมเนียมที่รัฐเรียกเก็บสำหรับการใช้เอกสารทางกฎหมายหรือธุรกรรมทางการเงินที่มีผลผูกพันตามกฎหมาย ตามมาตรา 103 แห่งประมวลรัษฎากร กำหนดให้ "ตราสาร" หมายความว่า เอกสารที่ต้องเสียอากรตามหมวดนี้
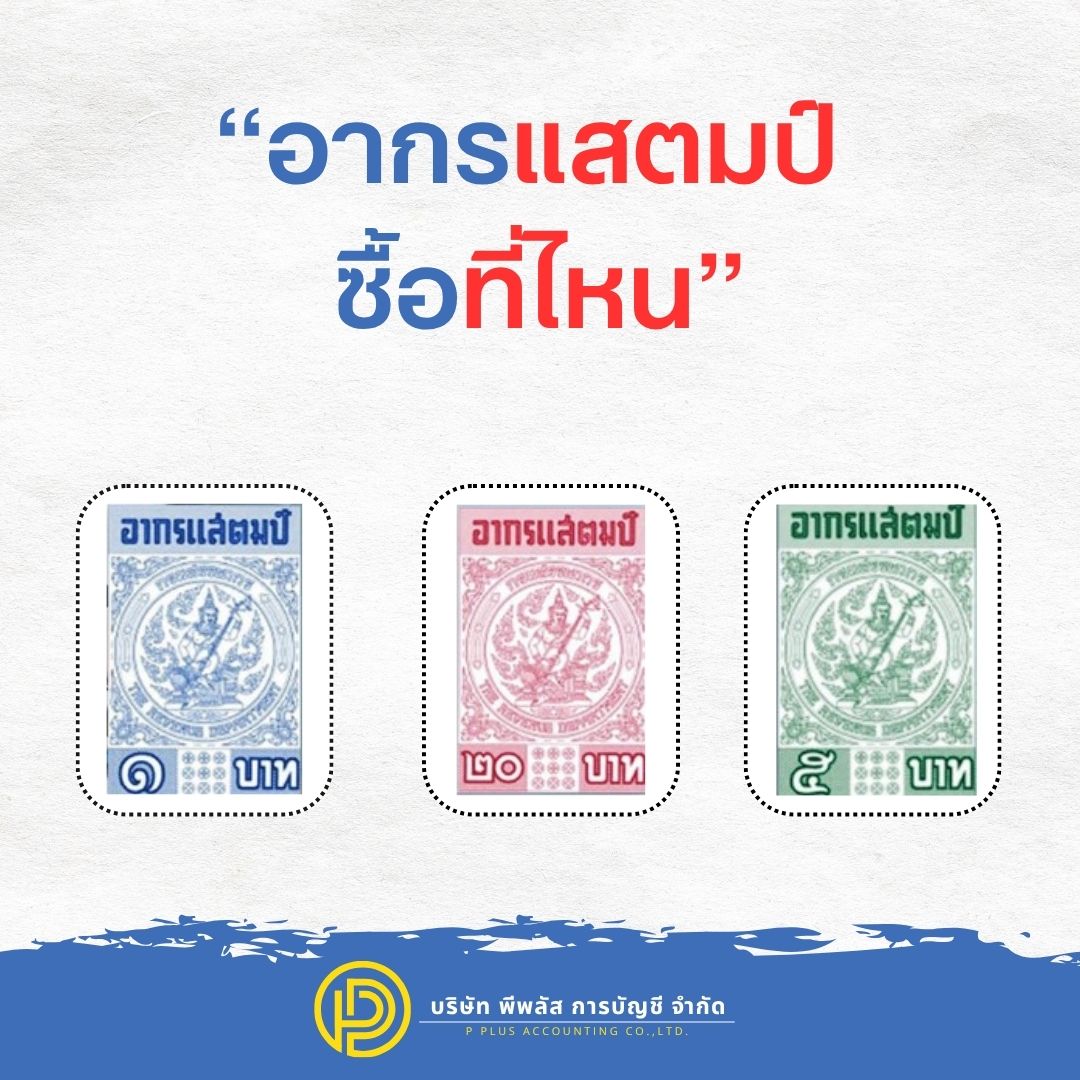
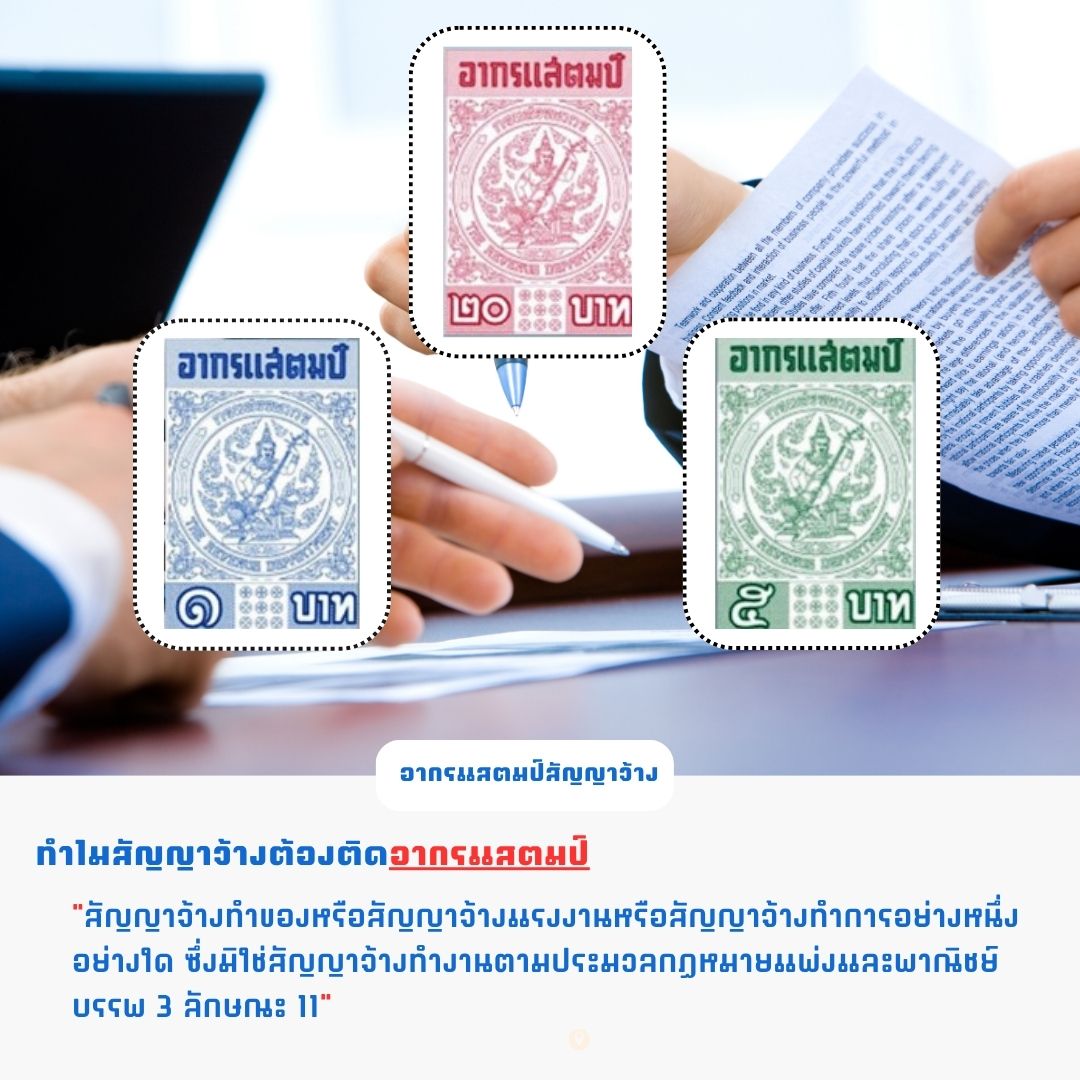
ลักษณะของอากรแสตมป์: มีขนาดรูปสี่เหลี่ยมผืนผ้า กว้าง 2 เซนติเมตร ยาว 3 เซนติเมตร ด้านบนมีข้อความ "อากรแสตมป์" ตรงกลางเป็นรูพระอุเทนทราธิราชทรงพิณ (ตราสัญลักษณ์ของกรมสรรพากร) และด้านล่างแสดงราคาของอากรแสตมป์
ความแตกต่างระหว่างอากรแสตมป์กับแสตมป์ไปรษณีย์
อากรแสตมป์ เป็นตราประทับที่รัฐออกให้เพื่อใช้เป็นหลักฐานแสดงว่าผู้มีหน้าที่เสียอากรได้เสียอากรให้แก่รัฐแล้ว ใช้สำหรับเอกสารทางกฎหมายและสัญญา
แสตมป์ไปรษณีย์ เป็นตราประทับที่รัฐออกให้เพื่อใช้เป็นหลักฐานแสดงว่าผู้ใช้บริการได้ชำระค่าบริการไปรษณีย์แล้ว ใช้สำหรับการส่งจดหมายและพัสดุ
ทำไมต้องติดอากรแสตมป์
1. เพื่อให้ได้รับความคุ้มครองทางกฎหมาย
โดยทั่วไปเอกสารจะต้องใช้อากรแสตมป์จึงจะสามารถใช้เป็นหลักฐานในชั้นศาลได้ การติดอากรแสตมป์ไม่ได้ทำให้สัญญาเป็นโมฆะหรือไม่สมบูรณ์ แต่เป็นเงื่อนไขสำคัญที่ทำให้สัญญานั้นใช้เป็นพยานหลักฐานในคดีแพ่งได้
หากสัญญาที่กฎหมายบังคับให้ติดอากรแสตมป์ไม่ได้ติดอากรแสตมป์ จะไม่สามารถใช้อ้างอิงในชั้นศาลได้จนกว่าจะชำระให้ถูกต้อง
2. เป็นการปฏิบัติตามกฎหมาย
มีตราสารที่กฎหมายบังคับให้เสียอากรแสตมป์ทั้งหมด 28 ลักษณะตราสาร ตามที่กำหนดไว้ในบัญชีอัตราอากรแสตมป์ของประมวลรัษฎากร
3. เป็นรายได้ของรัฐ
การติดอากรแสตมป์เปรียบเสมือนค่าดำเนินการจากภาครัฐ ซึ่งรายได้เหล่านี้สามารถนำไปพัฒนาประเทศในด้านต่างๆได้
ตราสารที่ต้องเสียอากรแสตมป์ 28 ลักษณะ
ตราสารที่กฎหมายบังคับให้เสียอากรแสตมป์ตามประมวลรัษฎากร มีดังนี้:
1. สัญญาเช่าที่ดิน โรงเรือน สิ่งปลูกสร้างอื่น หรือแพ
อัตรา 0.1% ของค่าเช่าตลอดอายุสัญญา (ยกเว้นการเช่าเพื่อทำนา ทำไร ทำสวน)
2. สัญญาโอนใบหุ้น ใบหุ้นกู้ พันธบัตร และใบรับรองหนี้
ซึ่งบริษัท สมาคม คณะบุคคลหรือองค์การใดๆ เป็นผู้ออก
3. สัญญาเช่าซื้อทรัพย์สิน
4. สัญญากู้ยืมเงิน หรือการตกลงให้เบิกเงินเกินบัญชีจากธนาคาร
5. หนังสือมอบอำนาจ
อัตรา 10 บาท
6. สัญญาซื้อขายทรัพย์สิน
7. ตั๋วแลกเงิน
8. ตั๋วสัญญาใช้เงิน
9. เช็ค
10. ใบรับฝากเงินประเภทประจำของธนาคาร
และตราสารอื่นๆ อีก 18 ลักษณะตามที่กำหนดในประมวลรัษฎากร หมวด 6 อากรแสตมป์
ผู้มีหน้าที่เสียอากรแสตมป์
ผู้ที่มีหน้าที่เสียอากรแสตมป์ คือ คู่สัญญาฝ่ายที่ได้รับค่าตอบแทน ตามหลักการดังนี้:
• สัญญาเช่าที่ดิน - ผู้ให้เช่าเป็นผู้เสียอากร
• สัญญากู้ยืมเงิน - ผู้ให้กู้เป็นผู้เสียอากร
• สัญญาเช่าซื้อ - ผู้ให้เช่าซื้อเป็นผู้เสียอากร
• หนังสือมอบอำนาจ - ผู้มอบอำนาจเป็นผู้เสียอากร
ข้อตกลงพิเศษ: ในบางกรณี ผู้มีหน้าที่เสียอากรแสตมป์ตามกฎหมายสามารถตกลงให้คู่สัญญาอีกฝ่ายหนึ่งเป็นผู้เสียอากรแสตมป์แทนได้ แต่ต้องระบุไว้ในสัญญาอย่างชัดเจน
กรณีพิเศษ: หากตราสารทำขึ้นนอกประเทศไทย ผู้ที่มีหน้าที่เสียอากรแสตมป์คือผู้ที่ได้รับตราสารนั้นเป็นคนแรกในประเทศไทย โดยต้องเสียอากรภายใน 30 วัน นับแต่วันที่ได้รับตราสาร
วิธีการติดอากรแสตมป์
ระยะเวลาในการเสียอากร
ผู้ที่มีหน้าที่เสียภาษีอากรแสตมป์ต้องติดภายใน 15 วัน หลังจากทำสัญญา
แต่ถ้ามีการทำสัญญาเกิดขึ้นที่ต่างประเทศ ผู้ที่นำสัญญาเข้ามาต้องติดภายใน 30 วัน หลังจากทำสัญญา
วิธีการเสียอากร มี 2 วิธี
วิธีที่ 1: ซื้ออากรแสตมป์เป็นดวงมาติด
ซื้อดวงอากรแสตมป์จากกรมสรรพากร หน่วยงานราชการ หรือร้านเครื่องเขียนบางแห่ง แล้วนำมาปิดที่เอกสาร
วิธีที่ 2: นำสัญญาไปชำระเป็นเงินสด
นำสัญญาทั้งต้นฉบับและคู่ฉบับไปเสียเป็นเงินได้ที่สำนักงานกรมสรรพากรพื้นที่
ขั้นตอนการติดอากรแสตมป์
1. ติดที่ว่างด้านบนมุมซ้ายของกระดาษเอกสาร
2. ขีดฆ่าแสตมป์ โดยลงลายเซ็นหรือเขียนชื่อข้ามดวงแสตมป์
3. ระบุวันที่ขีดฆ่าให้ชัดเจน
การคำนวณมูลค่า
สำคัญ! การคำนวณมูลค่าเพื่อเสียอากรแสตมป์ ไม่นำภาษีมูลค่าเพิ่ม (VAT) มารวมด้วย
ตัวอย่าง: สัญญามูลค่า 100,000 บาท มี VAT 7,000 บาท
→ คำนวณอากรแสตมป์จาก 100,000 บาท เท่านั้น (ไม่ใช่ 107,000 บาท)
ซื้ออากรแสตมป์ได้ที่ไหน
ปัจจุบันอากรแสตมป์มีเพียง 3 ราคา คือ:
• 1 บาท (สีน้ำเงิน)
• 5 บาท (สีเขียว)
• 20 บาท (สีแดง)
ช่องทางการซื้อ
1. แบบเดินทาง
• สำนักงานกรมสรรพากรในอำเภอและจังหวัด
• ที่ว่าการอำเภอในบางพื้นที่
• ร้านถ่ายเอกสารและร้านเครื่องเขียนบางแห่ง
⚠️ หมายเหตุ: อากรแสตมป์ไม่มีขายที่ไปรษณีย์หรือร้านสะดวกซื้อ (7-Eleven, Family Mart)
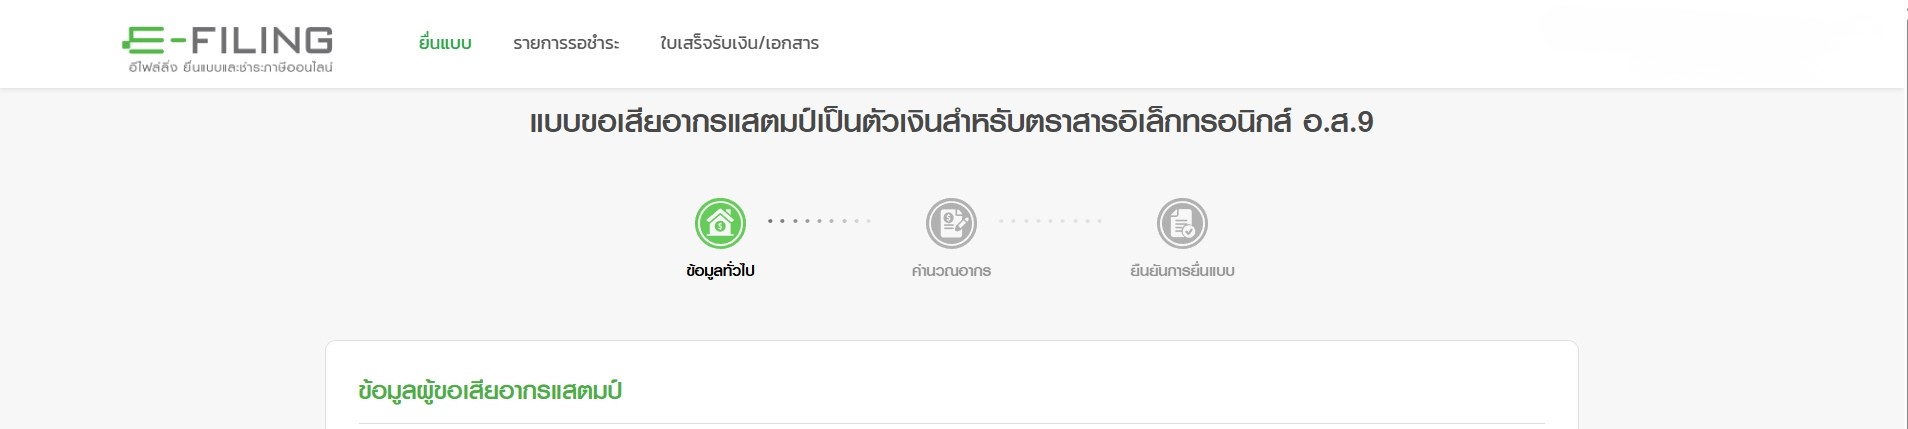
2. แบบออนไลน์ - อากรแสตมป์อิเล็กทรอนิกส์ (e-Stamp)
• ซื้อผ่านเว็บไซต์กรมสรรพากร: www.rd.go.th
• คลิกเมนู "ชำระอากรแสตมป์"
• ชำระผ่านบัตรเครดิตหรือโอนเงิน
• ได้รับ QR Code หรือเลขที่อ้างอิงสำหรับแนบกับเอกสาร
3. แพลตฟอร์มอีคอมเมิร์ซ
• Shopee, Lazada - มีร้านค้าจำหน่ายอากรแสตมป์ (ตรวจสอบความน่าเชื่อถือก่อนซื้อ)
โทษหากไม่ติดอากรแสตมป์
บทลงโทษตามกฎหมาย
มาตรา 124 แห่งประมวลรัษฎากร
"ผู้ใดมีหน้าที่เสียอากร หรือขีดฆ่าแสตมป์เพิกเฉยหรือปฏิเสธไม่เสียอากร หรือไม่ขีดฆ่าแสตมป์ ต้องระวางโทษปรับไม่เกิน 500 บาท"
มาตรา 125 กำหนดเพิ่มเติมว่า:
• ผู้ใดออกใบรับไม่ถึง 10 บาท สำหรับมูลค่าตั้งแต่ 10 บาทขึ้นไป
• หรือแบ่งแยกมูลค่าที่ได้ชำระนั้น เพื่อหลีกเลี่ยงการเสียอากร
• หรือจงใจกระทำ หรือทำตราสารให้ผิดความจริง
→ จะถูกลงโทษตามกฎหมาย
ผลกระทบต่อการใช้เอกสาร
1. ไม่สามารถใช้เป็นพยานหลักฐานในศาล
สัญญาที่ไม่ได้ติดอากรแสตมป์หรือติดไม่ครบถ้วน อาจถูกปฏิเสธการรับฟังเป็นพยานหลักฐานในชั้นศาล หรือต้องเสียค่าปรับเพิ่มเติมก่อนนำไปใช้
2. ต้องชำระค่าปรับย้อนหลัง
ในกรณีที่ตั๋วเงินไม่ได้ปิดแสตมป์ครบถ้วนตามที่กฎหมายกำหนด ผู้รับตั๋วเงินจะมีหน้าที่เสียอากรแสตมป์ส่วนที่เหลือ และสามารถไล่เบี้ยเอากับผู้มีหน้าที่เสียอากรแสตมป์ตามกฎหมายได้
3. สูญเสียความน่าเชื่อถือ
การไม่ปฏิบัติตามกฎหมายอาจส่งผลต่อความน่าเชื่อถือในการทำธุรกิจ
คำถามที่พบบ่อย (FAQ)
Q: อากรแสตมป์และแสตมป์ไปรษณีย์ใช้แทนกันได้ไหม?
A: ใช้แทนกันไม่ได้ เพราะเป็นคนละวัตถุประสงค์
Q: ถ้าทำสัญญาในต่างประเทศต้องติดอากรแสตมป์ไหม?
A: ต้องติดภายใน 30 วัน หลังนำสัญญาเข้ามาในประเทศไทย
Q: สัญญาเช่าบ้านระยะสั้น (ต่ำกว่า 1 เดือน) ต้องติดอากรแสตมป์ไหม?
A: หากเป็นสัญญาที่ทำเป็นลายลักษณ์อักษรและมีผลผูกพันตามกฎหมาย ก็ต้องเสียอากร ไม่ขึ้นกับระยะเวลา
Q: อากรแสตมป์อิเล็กทรอนิกส์ (e-Stamp) มีผลเท่ากับแบบดวงหรือไม่?
A: มีผลเท่ากัน สามารถใช้เป็นหลักฐานทางกฎหมายได้เหมือนกัน
สรุป
ภาษีอากรแสตมป์เป็นภาษีที่สำคัญตามประมวลรัษฎากร ซึ่งมีผลต่อความสมบูรณ์ของเอกสารในการใช้เป็นพยานหลักฐานทางกฎหมาย การติดอากรแสตมป์อย่างถูกต้องและครบถ้วนจะช่วยคุ้มครองสิทธิของผู้ทำสัญญา และป้องกันปัญหาทางกฎหมายที่อาจเกิดขึ้นในอนาคต
ผู้ที่ต้องทำเอกสารสัญญาต่างๆ ควรศึกษาข้อกำหนดเกี่ยวกับอากรแสตมป์ให้เข้าใจ และปฏิบัติตามกฎหมายอย่างเคร่งครัด เพื่อหลีกเลี่ยงโทษปรับและปัญหาทางกฎหมายที่อาจตามมา
แหล่งอ้างอิง:
• ประมวลรัษฎากร หมวด 6 อากรแสตมป์ (มาตรา 103-129)
• เว็บไซต์กรมสรรพากร: www.rd.go.th
• บัญชีอัตราอากรแสตมป์ท้ายประมวลรัษฎากร