เพิ่งรู้ตัวว่าลืมยื่น ภ.พ.30 หรือเดือนนี้ไม่มียอดขายเลยจึงคิดว่าไม่ต้องยื่น? ทั้งสองกรณีเกิดขึ้นบ่อยกับธุรกิจที่เพิ่งจดภาษีมูลค่าเพิ่ม (VAT) บทความนี้สรุปว่ายื่นล่าช้าแล้วต้องจ่ายอะไรบ้าง คิดเงินอย่างไร เบี้ยปรับลดได้เท่าไร และควรแก้ไขตามลำดับอย่างไรให้เสียเงินน้อยที่สุด
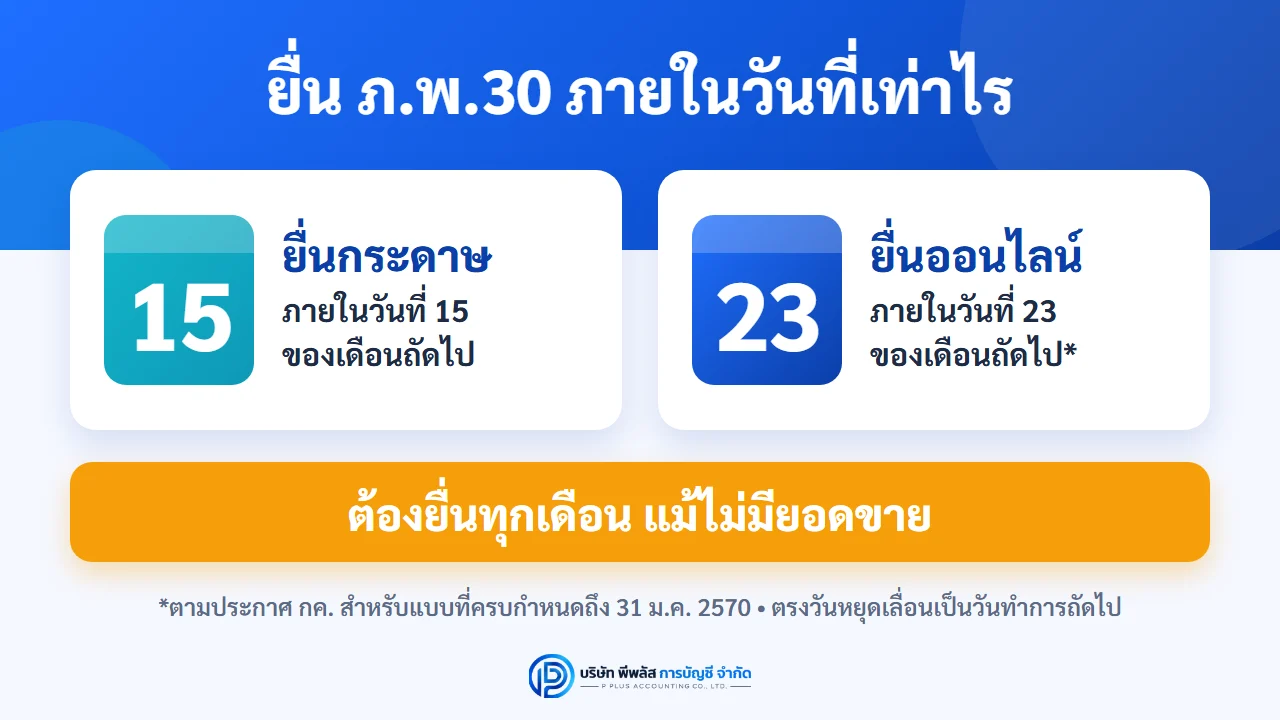
สรุปเร็ว: ผู้ประกอบการที่จด VAT แล้วต้องยื่น ภ.พ.30 ทุกเดือน แม้เดือนนั้นไม่มียอดขาย (มาตรา 83) ภายในวันที่ 15 ของเดือนถัดไป ถ้ายื่นทางอินเทอร์เน็ตได้ขยายอีก 8 วัน (ปกติคือวันที่ 23 ตามประกาศกระทรวงการคลังที่ใช้กับแบบที่ครบกำหนดถึง 31 ม.ค. 2570) ถ้ายื่นช้าและมีภาษีต้องชำระ จะมี 3 ก้อน คือ เงินเพิ่ม 1.5% ต่อเดือนของภาษี (มาตรา 89/1) เบี้ยปรับ 2 เท่าของภาษี (มาตรา 89(2)) ซึ่งถ้ายื่นเองก่อนถูกเรียกตรวจ ลดเหลือ 2%, 5%, 10% หรือ 20% ของเบี้ยปรับ ตามจำนวนวันที่ช้า และค่าปรับอาญาไม่เกิน 2,000 บาท (มาตรา 90(2)) ถ้าเดือนนั้นภาษีซื้อเท่ากับหรือมากกว่าภาษีขาย (รวมถึงเดือนที่ไม่มียอดขาย) จะไม่มีเงินเพิ่มและเบี้ยปรับ แต่ยังอาจมีค่าปรับอาญา
ใครต้องยื่น ภ.พ.30 และต้องยื่นภายในวันที่เท่าไร
ภ.พ.30 คือแบบแสดงรายการภาษีมูลค่าเพิ่มรายเดือนของผู้ประกอบการจดทะเบียนภาษีมูลค่าเพิ่ม ใช้แจ้งภาษีขาย (VAT ที่เก็บจากลูกค้า) และภาษีซื้อ (VAT ที่จ่ายให้ผู้ขาย) ของแต่ละเดือน แล้วชำระส่วนต่างหรือยกเครดิตไป
มาตรา 83 แห่งประมวลรัษฎากร กำหนดให้ผู้ประกอบการจดทะเบียนยื่นแบบเป็นรายเดือนภาษีพร้อมชำระภาษี (ถ้ามี) ภายในวันที่ 15 ของเดือนถัดไป ไม่ว่าจะได้ขายสินค้าหรือให้บริการในเดือนนั้นหรือไม่ก็ตาม
| วิธียื่น | กำหนดเวลา | หมายเหตุ |
|---|---|---|
| ยื่นแบบกระดาษ ที่สำนักงานสรรพากรพื้นที่ | ภายในวันที่ 15 ของเดือนถัดไป | กำหนดตามมาตรา 83 |
| ยื่นทางอินเทอร์เน็ต (e-Filing) | ขยายอีก 8 วัน โดยปกติคือภายในวันที่ 23 ของเดือนถัดไป | ตามประกาศกระทรวงการคลังเรื่องการขยายกำหนดเวลายื่นแบบผ่านอินเทอร์เน็ต (ฉบับที่ 7 แก้ไขเพิ่มเติม) ใช้กับแบบที่ครบกำหนดยื่นตามกฎหมายระหว่าง 1 ก.พ. 2567 ถึง 31 ม.ค. 2570 |
ข้อควรรู้เรื่องวันยื่นออนไลน์
- สิทธิขยายเวลา 8 วันใช้เฉพาะเมื่อยื่นทางอินเทอร์เน็ตตั้งแต่แรก และการยื่นจะสมบูรณ์เมื่อชำระภาษีครบแล้ว
- ถ้ายื่นทางอินเทอร์เน็ตแต่เลยวันที่ขยายไปแล้ว จะไม่ได้สิทธิขยายเวลา เงินเพิ่มและจำนวนวันที่ใช้ลดเบี้ยปรับต้องนับตั้งแต่วันถัดจากวันที่ 15 (กำหนดตามกฎหมาย) ไม่ใช่วันถัดจากวันที่ 23
- ถ้าวันสุดท้ายตรงกับวันหยุด กำหนดจะเลื่อนไปวันทำการถัดไป เช่น ปฏิทินภาษีอากรของกรมสรรพากรเดือนตุลาคม 2569 ระบุวันยื่น ภ.พ.30 แบบกระดาษวันที่ 15 ต.ค. และทางอินเทอร์เน็ตวันที่ 26 ต.ค. 2569 (เพราะวันที่ 23 ต.ค. เป็นวันปิยมหาราช และ 24–25 ต.ค. เป็นวันเสาร์–อาทิตย์)
- มาตรการขยายเวลาออนไลน์เป็นมาตรการชั่วคราว ใช้กับแบบที่ครบกำหนดยื่นถึง 31 ม.ค. 2570 หลังจากนั้นต้องติดตามว่ามีประกาศขยายต่อหรือไม่
วันครบกำหนดของแต่ละเดือนตรวจสอบได้จาก ปฏิทินภาษีอากร ของกรมสรรพากร
เดือนที่ไม่มียอดขาย ต้องยื่น ภ.พ.30 ไหม
ต้องยื่น ตราบใดที่ยังเป็นผู้ประกอบการจดทะเบียนภาษีมูลค่าเพิ่ม เพราะมาตรา 83 เขียนไว้ชัดว่าต้องยื่นทุกเดือน "ไม่ว่าจะได้ขายสินค้าหรือให้บริการในเดือนภาษีนั้นหรือไม่ก็ตาม"
กรณีที่พบบ่อย เช่น
- ไม่มีทั้งยอดขายและยอดซื้อ: ยื่นแบบโดยแจ้งยอดเป็นศูนย์ตามความจริง
- ไม่มียอดขาย แต่มีภาษีซื้อ (เช่น ซื้ออุปกรณ์ จ่ายค่าเช่าที่มี VAT): ยื่นแบบแจ้งภาษีซื้อ ผลที่ได้คือมีภาษีชำระเกิน ซึ่งยกไปใช้เดือนถัดไปหรือขอคืนได้ (ดูหัวข้อภาษีซื้อมากกว่าภาษีขายด้านล่าง)
- หยุดกิจการชั่วคราว: ยังต้องยื่นทุกเดือนจนกว่าจะแจ้งเลิกกิจการและได้รับการถอนทะเบียนภาษีมูลค่าเพิ่ม และถ้าหยุดเกิน 30 วัน ต้องแจ้งการหยุดประกอบกิจการชั่วคราวภายใน 15 วันตามมาตรา 85/12
ถ้าไม่ยื่นในเดือนที่ไม่มียอดขาย แม้จะไม่มีภาษีต้องจ่าย ก็ถือว่าไม่ยื่นแบบภายในกำหนดเวลา และมีโทษปรับทางอาญาตามมาตรา 90(2) ได้ นอกจากนี้ การไม่ปฏิบัติตามหน้าที่ภาษีมูลค่าเพิ่ม อาจทำให้อธิบดีกรมสรรพากรใช้อำนาจตามมาตรา 85/17 สั่งเพิกถอนทะเบียนภาษีมูลค่าเพิ่ม ซึ่งจะกระทบการออกใบกำกับภาษีให้ลูกค้า
ยื่น ภ.พ.30 ล่าช้า ต้องจ่ายอะไรบ้าง
เมื่อยื่น ภ.พ.30 พ้นกำหนด ภาระที่อาจเกิดขึ้นมี 3 ส่วน แยกจากตัวภาษีที่ต้องชำระอยู่แล้ว
| รายการ | ฐานกฎหมาย | คิดอย่างไร |
|---|---|---|
| เงินเพิ่ม | มาตรา 89/1 | 1.5% ต่อเดือนหรือเศษของเดือน ของภาษีที่ต้องชำระ (ไม่รวมเบี้ยปรับ) นับจากวันพ้นกำหนดยื่นแบบจนถึงวันชำระ รวมแล้วไม่เกินจำนวนภาษี ลดหรืองดไม่ได้ |
| เบี้ยปรับ | มาตรา 89(2) | 2 เท่า ของภาษีที่ต้องเสียในเดือนนั้น (ภาษีขายหักภาษีซื้อของเดือน ก่อนหักเครดิตภาษียกมา) แต่ขอลดได้ตามคำสั่งกรมสรรพากรที่ ท.ป.81/2542 (ดูหัวข้อถัดไป) |
| ค่าปรับอาญา | มาตรา 90(2) | ไม่ยื่นแบบภายในกำหนด ระวางโทษปรับไม่เกิน 2,000 บาท ต่อแบบ ในทางปฏิบัติเจ้าหน้าที่จะเปรียบเทียบปรับตามระเบียบของกรมสรรพากร |
เศษของเดือนนับเป็น 1 เดือน หมายความว่า ช้าไป 1 วันก็เสียเงินเพิ่มเต็ม 1.5% และนับเดือนใหม่ทุกครั้งที่ข้ามวันครบรอบ ยิ่งยื่นช้า เงินเพิ่มยิ่งสะสม
ถ้าเข้าเงื่อนไขเบี้ยปรับหลายกรณีพร้อมกัน (เช่น ยื่นช้าและยื่นยอดไม่ถูกต้อง) เจ้าพนักงานจะคำนวณทุกกรณี แต่เรียกเก็บเบี้ยปรับเพียงกรณีเดียวที่ได้จำนวนมากกว่า ตามคำสั่งกรมสรรพากรที่ ท.ป.81/2542 ข้อ 12
ยื่นเองก่อนถูกเรียกตรวจ เบี้ยปรับลดเหลือเท่าไร
มาตรา 89 เปิดให้งดหรือลดเบี้ยปรับได้ตามระเบียบที่อธิบดีกำหนด ซึ่งคือ คำสั่งกรมสรรพากรที่ ท.ป.81/2542 (แก้ไขเพิ่มเติมล่าสุดโดยคำสั่งที่ ท.ป.369/2569 มีผล 3 ก.ค. 2569) ตามข้อ 5(1) ถ้าผู้ประกอบการยื่นแบบพร้อมชำระภาษีเอง โดยยังไม่ได้รับคำเตือนหรือหนังสือเรียกตรวจสอบจากเจ้าหน้าที่ เบี้ยปรับ 2 เท่าจะลดลงตามจำนวนวันที่ชำระช้า นับแต่วันพ้นกำหนดเวลาชำระภาษี
| ชำระช้านับจากวันพ้นกำหนด | เสียเบี้ยปรับ | เท่ากับภาษีที่ต้องชำระ |
|---|---|---|
| ไม่เกิน 15 วัน | 2% ของเบี้ยปรับ | 0.04 เท่าของภาษี |
| เกิน 15 วัน แต่ไม่เกิน 30 วัน | 5% ของเบี้ยปรับ | 0.10 เท่าของภาษี |
| เกิน 30 วัน แต่ไม่เกิน 60 วัน | 10% ของเบี้ยปรับ | 0.20 เท่าของภาษี |
| เกิน 60 วัน | 20% ของเบี้ยปรับ | 0.40 เท่าของภาษี |
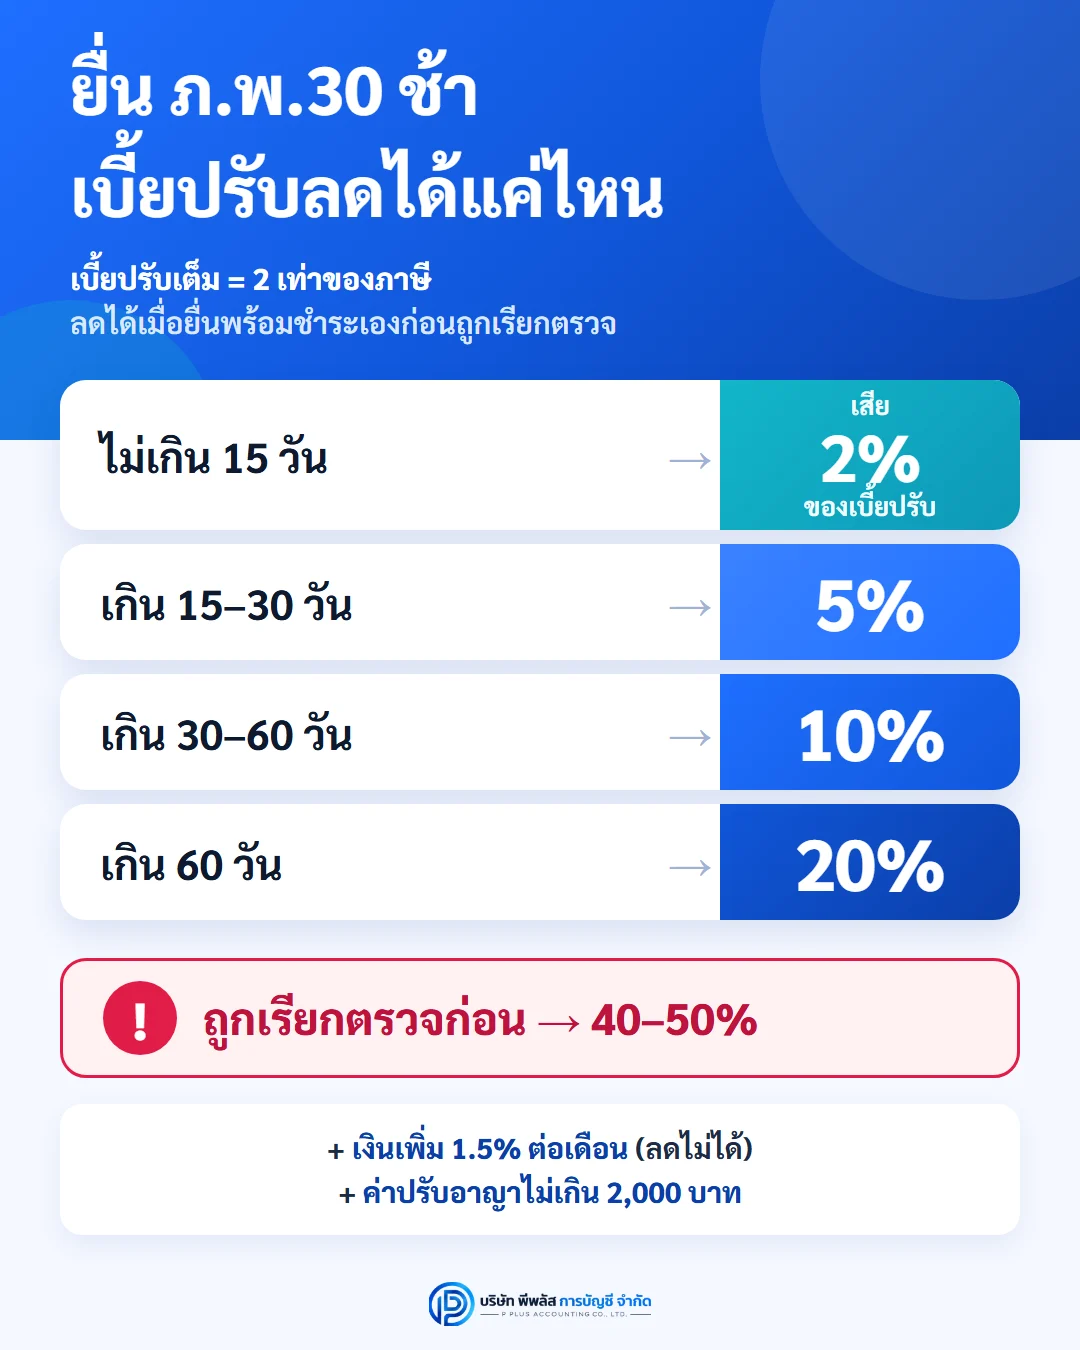
ถ้ารอให้เจ้าหน้าที่ตรวจพบก่อน อัตราจะสูงกว่ามาก ตามข้อ 5(2)–(3) ของคำสั่งเดียวกัน เช่น ถ้าได้รับหนังสือแจ้งให้ยื่นแบบแล้วจึงยื่นภายในเวลาที่แจ้ง เสีย 40% ของเบี้ยปรับ ถ้ายื่นหลังเวลาที่แจ้งเสีย 50% และถ้าเจ้าหน้าที่ตรวจพบและบันทึกความผิดไว้ เสีย 40% (ความผิดภายใน 1 ปีนับแต่จด VAT) หรือ 50% (หลังจากนั้น)
เงื่อนไขสำคัญ: การลดเบี้ยปรับเป็นอำนาจของเจ้าพนักงานประเมิน และใช้กับกรณีที่ไม่มีเจตนาหลีกเลี่ยงภาษีและให้ความร่วมมือด้วยดี (ข้อ 2) การยื่นแบบพร้อมชำระภาษีโดยยังไม่ได้รับคำเตือนให้ถือเป็นคำร้องขอลดเบี้ยปรับ (ข้อ 3) จึงไม่ต้องทำหนังสือแยก
ตัวอย่างการคำนวณ: ยื่น ภ.พ.30 ล่าช้า
สถานการณ์: บริษัท ก จำกัด ยื่น ภ.พ.30 แบบกระดาษ ของเดือนภาษี สิงหาคม 2569 ซึ่งครบกำหนดวันที่ 15 กันยายน 2569 (วันอังคาร) แต่ลืมยื่น
- ภาษีขาย 35,000 บาท
- ภาษีซื้อ 21,000 บาท
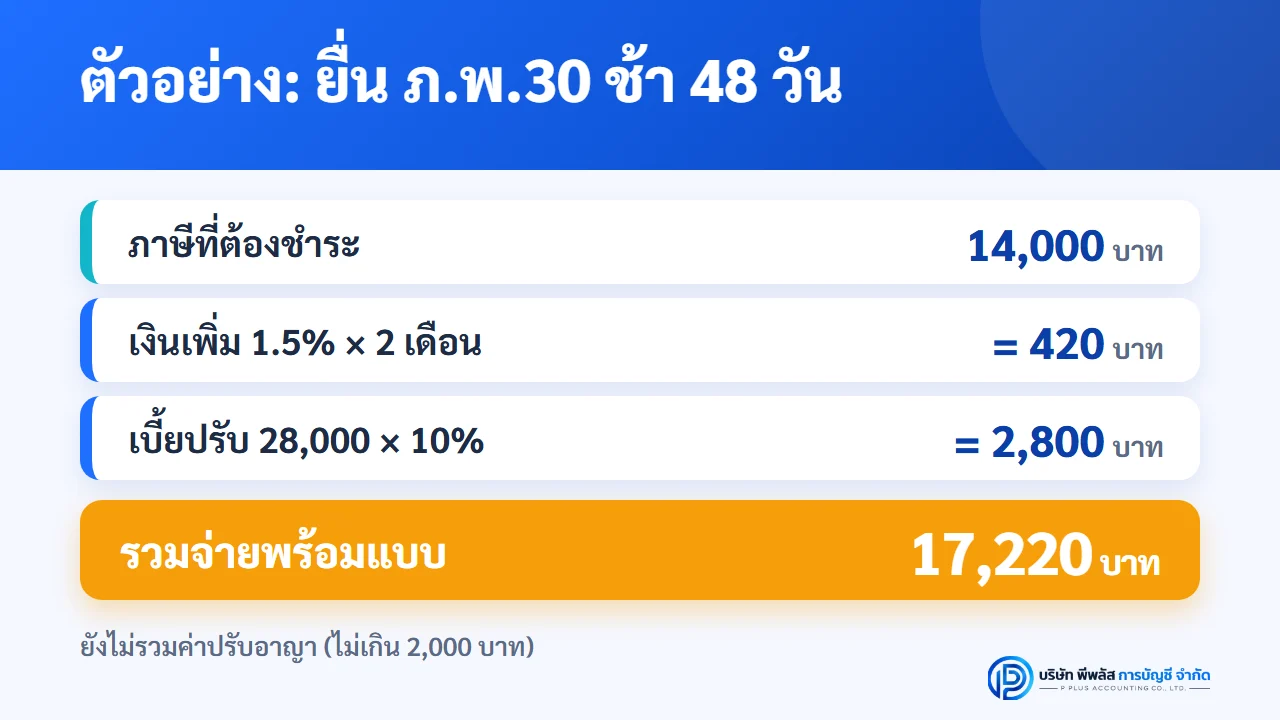
- ภาษีที่ต้องชำระ 14,000 บาท
- เบี้ยปรับเต็มตามมาตรา 89(2) = 14,000 × 2 = 28,000 บาท
บริษัทยื่นแบบพร้อมชำระเองในวันที่ 2 พฤศจิกายน 2569 โดยยังไม่ได้รับหนังสือจากสรรพากร ช้าไป 48 วัน
| รายการ | วิธีคำนวณ | จำนวนเงิน (บาท) |
|---|---|---|
| ภาษีที่ต้องชำระ | 35,000 − 21,000 | 14,000 |
| เงินเพิ่ม (มาตรา 89/1) | 16 ก.ย.–15 ต.ค. = 1 เดือน, 16 ต.ค.–2 พ.ย. = เศษของเดือนนับเป็น 1 เดือน รวม 2 เดือน: 14,000 × 1.5% × 2 | 420 |
| เบี้ยปรับหลังลด (ท.ป.81/2542 ข้อ 5(1)) | ช้า 48 วัน อยู่ในช่วงเกิน 30 แต่ไม่เกิน 60 วัน: 28,000 × 10% | 2,800 |
| รวมที่ต้องชำระพร้อมแบบ | 17,220 | |
| ค่าปรับอาญา (มาตรา 90(2)) | เจ้าหน้าที่เปรียบเทียบปรับ ไม่เกิน 2,000 บาท | ตามที่สรรพากรแจ้ง |
ยิ่งยื่นเร็ว ยิ่งเสียน้อย ถ้าบริษัทเดียวกันยื่นในวันที่ต่างกัน จะเสียเงินเพิ่มและเบี้ยปรับดังนี้
| ยื่นและชำระวันที่ | ช้า | เงินเพิ่ม | เบี้ยปรับหลังลด | รวมเงินเพิ่มและเบี้ยปรับ |
|---|---|---|---|---|
| 25 ก.ย. 2569 | 10 วัน | 210 (1 เดือน) | 560 (2%) | 770 |
| 9 ต.ค. 2569 | 24 วัน | 210 (1 เดือน) | 1,400 (5%) | 1,610 |
| 2 พ.ย. 2569 | 48 วัน | 420 (2 เดือน) | 2,800 (10%) | 3,220 |
| 20 พ.ย. 2569 | 66 วัน | 630 (3 เดือน) | 5,600 (20%) | 6,230 |
| เจ้าหน้าที่ตรวจพบและบันทึกความผิดก่อน (ความผิดภายใน 1 ปีนับแต่จด VAT) | – | ตามจำนวนเดือนจริง | 11,200 (40%) | สูงกว่ามาก |
ตัวเลขทั้งหมดยังไม่รวมภาษี 14,000 บาท และค่าปรับอาญา
ถ้าเป็นเดือนที่ภาษีซื้อเท่ากับหรือมากกว่าภาษีขาย (เช่น ไม่มียอดขาย) จะไม่มีภาษีที่ต้องเสียในเดือนนั้น จึงไม่มีเงินเพิ่มและเบี้ยปรับ (ตรงกับตัวอย่างการคำนวณของกรมสรรพากรกรณีไม่ได้ยื่นแบบแต่มีภาษีชำระไว้เกิน) แต่ยังเป็นการไม่ยื่นแบบภายในกำหนด จึงยังอาจถูกเปรียบเทียบปรับทางอาญาตามมาตรา 90(2) ไม่เกิน 2,000 บาท ข้อควรระวัง: ถ้าภาษีขายมากกว่าภาษีซื้อ แต่ไม่ต้องจ่ายเงินเพราะใช้เครดิตภาษียกมาหักจนหมด จะไม่มีเงินเพิ่ม แต่ยังมีเบี้ยปรับ 2 เท่าของภาษีขายหักภาษีซื้อของเดือนนั้น (ลดได้ตามตารางด้านบนถ้ายื่นเอง)
ลืมยื่น ภ.พ.30 ต้องทำอย่างไร (ทีละขั้น)
- ตรวจว่าค้างกี่เดือน เปิดดูประวัติการยื่นในระบบของกรมสรรพากรหรือแฟ้มเอกสาร บางครั้งไม่ได้ค้างแค่เดือนเดียว โดยเฉพาะเดือนที่ไม่มียอดขาย
- รวบรวมใบกำกับภาษีขายและภาษีซื้อของเดือนที่ค้าง แล้วจัดทำรายงานภาษีขายและรายงานภาษีซื้อให้ครบก่อนคำนวณ
- คำนวณภาษี เงินเพิ่ม และเบี้ยปรับที่ลดแล้ว ตามจำนวนวันที่ช้าจริง (ดูตารางด้านบน)
- ยื่นแบบพร้อมชำระเงินให้เร็วที่สุด ทั้งภาษี เงินเพิ่ม และเบี้ยปรับ เพื่อให้ได้อัตราลดเบี้ยปรับในช่วงที่ต่ำที่สุด และก่อนได้รับหนังสือจากสรรพากร ยื่นได้ทั้งที่สำนักงานสรรพากรพื้นที่และทางอินเทอร์เน็ต (เลือกยื่นแบบเกินกำหนดเวลา)
- ชำระค่าปรับอาญาตามที่สรรพากรพื้นที่แจ้ง ส่วนนี้เป็นการเปรียบเทียบปรับโดยเจ้าหน้าที่ ควรติดต่อสำนักงานสรรพากรพื้นที่ที่สถานประกอบการตั้งอยู่เพื่อสอบถามยอดและช่องทางชำระ
- ป้องกันไม่ให้เกิดซ้ำ ตั้งเตือนก่อนวันที่ 15 ทุกเดือน และถ้ายื่นออนไลน์ อย่ารอจนวันที่ 23 เพราะระบบอาจหนาแน่นช่วงใกล้ครบกำหนด
ถ้ายื่นไปแล้วแต่ยอดผิด ไม่ได้ลืมยื่น ให้ใช้การยื่นแบบเพิ่มเติม (มาตรา 83/4) ซึ่งคิดเบี้ยปรับคนละแบบกับกรณียื่นช้า คือมาตรา 89(3) หรือ 89(4) เท่ากับ 1 เท่าของส่วนที่ขาดหรือคลาดเคลื่อน แล้วเลือกเก็บจำนวนที่มากกว่า ถ้ายื่นแบบเพิ่มเติมภายในกำหนดเวลายื่นแบบ ไม่ต้องเสียเบี้ยปรับ
ภาษีซื้อมากกว่าภาษีขาย ทำอย่างไร
เดือนที่ภาษีซื้อมากกว่าภาษีขาย ผลต่างคือ "ภาษีชำระไว้เกิน" ตาม มาตรา 84 ผู้ประกอบการเลือกได้ 2 ทาง
- ยกไปเป็นเครดิตภาษี ใช้ชำระภาษีในเดือนถัดไป เป็นทางที่ธุรกิจส่วนใหญ่เลือก เพราะไม่ต้องรอขั้นตอนคืนเงิน
- ขอคืนเป็นเงิน พร้อมกับการยื่นแบบ ภ.พ.30 ของเดือนนั้น ถ้าไม่ได้ขอคืนพร้อมแบบ ยังมีสิทธิยื่นคำร้องขอคืนภายใน 3 ปีนับแต่วันพ้นกำหนดยื่นแบบ (มาตรา 84/1) ในทางปฏิบัติ การขอคืนเป็นเงินมักต้องเตรียมเอกสารให้เจ้าหน้าที่ตรวจสอบก่อน
ข้อควรระวังสำหรับคนที่ยื่นช้า:
- เดือนที่มีภาษีชำระไว้เกินแล้วยื่นช้า ไม่มีภาษีต้องชำระ จึงไม่มีเงินเพิ่มและเบี้ยปรับ แต่ยังมีความผิดฐานยื่นแบบไม่ทันกำหนดตามมาตรา 90(2)
- ถ้ายกเครดิตไปใช้ในเดือนถัดไปเกินกว่าที่มีอยู่จริง ส่วนที่ขาดต้องชำระพร้อมเงินเพิ่ม 1.5% ต่อเดือน จึงควรให้ยอดยกมาตรงกับแบบเดือนก่อนทุกครั้ง
คำถามที่พบบ่อย (FAQ)
Q: ยื่น ภ.พ.30 ช้าไป 1 วัน โดนเท่าไหร่?
A: ถ้ามีภาษีต้องชำระ จะเสียเงินเพิ่ม 1.5% ของภาษี (เศษของเดือนนับเป็น 1 เดือน) และเบี้ยปรับที่ลดเหลือ 2% ของเบี้ยปรับ 2 เท่า หรือเท่ากับ 4% ของภาษี ถ้ายื่นพร้อมชำระเองภายใน 15 วันนับจากวันพ้นกำหนด รวมประมาณ 5.5% ของภาษี บวกค่าปรับอาญาไม่เกิน 2,000 บาทตามที่เจ้าหน้าที่เปรียบเทียบปรับ
Q: เดือนนี้ไม่มียอดขายเลย ไม่ยื่นได้ไหม?
A: ไม่ได้ ผู้ประกอบการจดทะเบียนภาษีมูลค่าเพิ่มต้องยื่น ภ.พ.30 ทุกเดือนแม้ไม่มียอดขาย ตามมาตรา 83 ให้ยื่นโดยแจ้งยอดตามความจริง ถ้าไม่ยื่นอาจถูกปรับทางอาญาไม่เกิน 2,000 บาทต่อเดือนที่ไม่ยื่น
Q: ยื่นออนไลน์ได้ถึงวันที่ 23 ใช่ไหม?
A: ใช่ สำหรับแบบที่ครบกำหนดยื่นตามกฎหมายถึง 31 ม.ค. 2570 ตามประกาศกระทรวงการคลัง และต้องยื่นทางอินเทอร์เน็ตตั้งแต่แรก ถ้าวันที่ 23 ตรงกับวันหยุดจะเลื่อนไปวันทำการถัดไป ควรเช็กปฏิทินภาษีอากรของกรมสรรพากรทุกเดือน
Q: เงินเพิ่ม 1.5% ขอลดได้ไหม?
A: โดยทั่วไปไม่ได้ ระเบียบการงดหรือลดของกรมสรรพากรที่ใช้กับกรณีนี้เป็นเรื่องเบี้ยปรับ ส่วนเงินเพิ่มตามมาตรา 89/1 คิดตามจำนวนเดือนที่ช้า ทางเดียวที่ลดได้คือยื่นและชำระให้เร็วที่สุด
Q: ค้างยื่น ภ.พ.30 หลายเดือน ต้องทำอย่างไร?
A: ต้องยื่นย้อนหลังทีละเดือนให้ครบ โดยแต่ละเดือนคำนวณเงินเพิ่มและเบี้ยปรับแยกกันตามวันครบกำหนดของเดือนนั้น และเรียงยอดเครดิตภาษียกมาให้ต่อเนื่องกัน ถ้าค้างหลายเดือนหรือไม่แน่ใจตัวเลข ควรให้ผู้ทำบัญชีตรวจเอกสารก่อนยื่น
สรุป
ภ.พ.30 ต้องยื่นทุกเดือนตราบใดที่ยังจด VAT อยู่ แม้เดือนนั้นไม่มียอดขาย กำหนดคือวันที่ 15 ของเดือนถัดไป หรือวันที่ 23 ถ้ายื่นออนไลน์ (สำหรับแบบที่ครบกำหนดถึง 31 ม.ค. 2570) ถ้าพลาดกำหนด ภาระมี 3 ส่วน คือ เงินเพิ่ม 1.5% ต่อเดือน เบี้ยปรับ 2 เท่าซึ่งลดเหลือ 2–20% ของเบี้ยปรับได้ถ้ายื่นเองก่อนถูกเรียกตรวจ และค่าปรับอาญาไม่เกิน 2,000 บาท ทางที่ช่วยประหยัดเงินได้มากที่สุดคือยื่นพร้อมชำระให้เร็วที่สุด เพราะทุกวันที่ผ่านไป อัตราเบี้ยปรับและเงินเพิ่มจะสูงขึ้นตามลำดับ
ถ้าธุรกิจของคุณค้างยื่น ภ.พ.30 อยู่ หรือไม่อยากต้องจำวันยื่นแบบทุกเดือน ทีมงานบริษัท พีพลัส การบัญชี จำกัด ช่วยตรวจยอดที่ค้าง คำนวณเงินเพิ่มและเบี้ยปรับ และดูแลการยื่น ภ.พ.30 พร้อม ภ.ง.ด.1/3/53 ให้ตรงเวลาทุกเดือนได้
แหล่งอ้างอิง:
• ประมวลรัษฎากร มาตรา 82/3, 83, 83/4, 84, 84/1, 85/12, 85/17, 89 (2)(3)(4), 89/1 และ 90 (2) — www.rd.go.th/5207.html (ม.83–84), www.rd.go.th/5208.html (ม.85/17), www.rd.go.th/5209.html (ม.89–90)
• คำสั่งกรมสรรพากรที่ ท.ป.81/2542 เรื่อง หลักเกณฑ์การงดหรือลดเบี้ยปรับหรือเงินเพิ่มภาษีเงินได้ ภาษีมูลค่าเพิ่ม และภาษีธุรกิจเฉพาะ (แก้ไขเพิ่มเติมโดยคำสั่งที่ ท.ป.369/2569 ใช้บังคับ 3 ก.ค. 2569) — www.rd.go.th/3361.html
• คำสั่งกรมสรรพากรที่ ป.81/2542 เรื่อง การคำนวณเบี้ยปรับหรือเงินเพิ่มภาษีมูลค่าเพิ่มตามมาตรา 89 และมาตรา 89/1 แห่งประมวลรัษฎากร — www.rd.go.th/3573.html
• ตัวอย่างการคำนวณเบี้ยปรับและเงินเพิ่มภาษีมูลค่าเพิ่ม กรมสรรพากร — www.rd.go.th/9880.html และ www.rd.go.th/9881.html
• หนังสือตอบข้อหารือ กค 0811/พ./5529 ลงวันที่ 24 มิ.ย. 2545 (แนววินิจฉัยข้อ 2: ไม่ยื่น ภ.พ.30 ภายในกำหนด ระวางโทษปรับไม่เกิน 2,000 บาทตามมาตรา 90(2) เบี้ยปรับ 2 เท่าตามมาตรา 89(2) และเงินเพิ่มตามมาตรา 89/1) — www.rd.go.th/25017.html
• ประกาศกระทรวงการคลัง เรื่อง การขยายกำหนดเวลาการยื่นแบบแสดงรายการและชำระภาษีผ่านระบบเครือข่ายอินเทอร์เน็ต (ฉบับที่ 7) ลงวันที่ 12 ม.ค. 2567 แก้ไขเพิ่มเติมโดยฉบับที่ 8 และฉบับที่ 9 — www.rd.go.th
• ปฏิทินภาษีอากร กรมสรรพากร — https://www.rd.go.th/62348.html
• เว็บไซต์กรมสรรพากร: www.rd.go.th (ศูนย์สารนิเทศสรรพากร โทร. 1161)